「今年のふるさと納税、お肉にする? それともカニにする?」
年末が近づくと、職場でこんな会話が聞こえてきますよね。 実質2,000円の手出しだけで、数万円分の高級和牛や新鮮な海鮮、日用品がダンボールで届く。手続きも「ワンストップ特例」を使えばスマホで紙を1枚申請するだけ。
日本のサラリーマンにとって、ふるさと納税は「やらない理由がない、最強のお得制度」として完全に定着しました。もしあなたがまだやっていないなら、今すぐ始めるべきです。
しかし、事実を一つお伝えしなければなりません。
金融リテラシーの高い富裕層や、お金の仕組みに精通した経営者たちは、ふるさと納税を「最高の税金対策」とは考えていません。 なぜなら、ふるさと納税はあくまで「来年払う予定の税金を、好きな自治体に【前払い】して、お礼の品をもらっているだけ」だからです。
美味しいお肉は食べられますが、「あなた自身の銀行残高(手取りの現金)」が大きく増えるわけではありません。
富裕層が真に狙っているのは、お礼の品をもらうことではなく、「税金そのものを合法的に減らし、手元に残る現金を増やすこと」です。
この記事では、ふるさと納税でお得を実感し始めたあなたが「次の一手」として必ず知っておくべき、普通のサラリーマンでも今日から真似できる「ふるさと納税以上のハック(攻略法)」を徹底的に解説します。
知っているか知らないか。ただそれだけの情報格差が、あなたの生涯の手取り額を数百万円単位で変えてしまうリアルな現実をお見せしましょう。
サラリーマンの税金が決まる「ブラックボックス」の仕組み
ハック(攻略)を実行する前に、敵のシステムである「税金計算のルール」を少しだけ知っておきましょう。サラリーマンの税金は、とてもシンプルな計算式で決まります。
( 額面年収 - 各種控除 ) × 税率 = 支払う税金
ここで絶対に覚えてほしいのが「控除(こうじょ)」という言葉です。 控除とは、国が「生活にお金がかかるから、この分の金額には税金をかけないであげるよ」と認めてくれる「非課税パスポート」のようなものです。
サラリーマンは毎月、会社が勝手に税金を計算して天引きするため、「自分の税金は操れない」と思い込んでいます。しかし、会社が計算してくれるのは最低限のパスポートだけです。
手元に残る現金を最大化する富裕層の思考とは、自分から国に「こういう事情があるから、税金を安くして!」と申請し、この「控除(非課税パスポート)」の枠を限界まで広げることなのです。
ハック① 確実な現金の払い戻し「iDeCo(イデコ)」
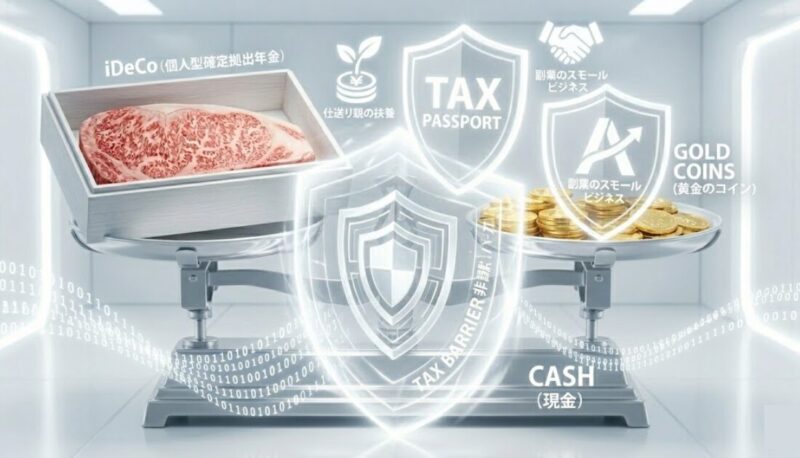
最も手堅く、かつ絶大な威力を持つ控除ハックが「iDeCo(個人型確定拠出年金)」のフル活用です。 「なんだ、ただの老後の年金か」と侮ってはいけません。iDeCoは、国が用意した最強レベルの「節税システム」です。
ふるさと納税が「自治体への寄付」なら、iDeCoは「未来の自分への仕送り」です。そして最大の強みは、「積み立てた金額が、全額『非課税パスポート』になる」という点です。
たとえば、毎月2万円(年間24万円)をiDeCoで積み立てたとします。あなたの所得税・住民税の合計税率が20%だとすると、年末調整をするだけで「24万円 × 20% = 年間4万8,000円」もの税金が、現金として手元に戻ってくる(または安くなる)のです。
自分のために貯金をしただけなのに、毎年約5万円のお小遣いが国からキャッシュバックされる。超低金利の時代において、この「確実な税金の払い戻し」は異常なまでの高利回りと言えます。
1.個人型確定拠出年金(iDeCo)とはどのような制度ですか。
個人型確定拠出年金(iDeCo)とは、確定拠出年金法に基づいて平成14年1月より制度運用がスタートした私的年金のことです。
これまでの公的年金や確定給付企業年金は、国や企業などの責任においてその資金を運用してきましたが、確定拠出年金は、自分の持分(年金資産)が明確で、自己の責任において運用商品を選び運用する年金制度です。
個人型確定拠出年金(iDeCo)は、国民年金や厚生年金に上乗せされる制度で、老後の所得確保の一層の充実が可能になります。
なお、「iDeCo(イデコ)」の愛称は、個人型確定拠出年金の英語表記(individual-type Defined Contribution pension plan)の一部から構成され、また、「i」には「私」という意味が込められており、「自分で運用する年金」の特徴を表しています。
👉 引用元:iDeCo公式サイト
ハック② 仕送りを非課税枠に変える「別居親の扶養」
次にご紹介するのは、非常に強力でありながら、多くの人が見落としている「別居の親の扶養控除」です。
親元を離れて暮らしている方で、実家の親に毎月生活費の仕送りをしているケースは少なくありません。実は、一定の条件(親の年金収入が一定額以下など)を満たせば、同居していなくても、離れて暮らす親を自分の「扶養」に入れることができます。
親の年齢が70歳以上の場合、扶養に入れることで「48万円」もの巨大な非課税パスポートを獲得できます。これにより、所得税と住民税を合わせて、年間5万〜10万円近くも税金が安くなる可能性があります。
【絶対に守るべき実務上のルール】
税務署に認めてもらうための最大のポイントは、「仕送りの事実を証明できる証拠を残すこと」です。 お盆や正月に帰省した際、手渡しでお小遣いをあげても証拠になりません。必ず「銀行振込」を使い、定期的に生活費として送金している記録(通帳の履歴)を残してください。これさえあれば、堂々と年末調整で親を扶養にできます。
ハック③ 富裕層の特権を拝借「スモールビジネス×青色申告」
ここからが、お金持ちや事業家の思考をサラリーマンに応用する究極のハックです。それは「お小遣い稼ぎの副業を持ち、青色申告を活用すること」です。
休日にWebライティング、デザイン、不用品の本格的な販売などの副業を行い、それをちょっとした「事業」として税務署に届け出ます。すると、個人事業主の最強の特権である「青色申告特別控除(最大65万円)」という無敵のバリアが手に入ります。
これがどういうことかと言うと、「副業で稼いだ利益のうち、年間65万円までは税金が1円もかからない(実質0円になるということです。
お給料が上がれば上がるほど税金が高くなるサラリーマンとは違い、「稼いでも税金が引かれない枠」を持つこと。これこそが、富裕層が必ず事業(会社)を持っている最大の理由なのです。
ふるさと納税を「入り口」にして、次のステージへ
ふるさと納税で「税金はお得にできる」という感覚を掴んだあなたは、すでにマネーリテラシーの第一歩を踏み出しています。
- ふるさと納税で、美味しいお肉やカニをお得にもらう。
- iDeCoで、未来の自分に仕送りをしながら現金の還付を受ける。
- 親への仕送りを銀行振込にし、扶養に入れて税金を安くする。
- 副業に挑戦し、青色申告の無敵バリアで非課税の現金を稼ぐ。
これらはすべて、国が法律で認めている「合法的な家計の最適化」です。「難しそうだから」と会社の年末調整だけで思考停止していては、一生、国に高い税金を払う側にとどまってしまいます。
とはいえ、いきなりすべてを自分一人で始めるのは不安ですよね。「自分の年収だと、ふるさと納税とiDeCoをどう組み合わせるのが一番得なのか?」といった具体的な計算は、お金のプロに無料でシミュレーションしてもらうのが最も確実で手っ取り早い方法です。
ふるさと納税のお肉を楽しみながら、裏ではしっかり「手取りの現金」を増やす。そんな賢い仕組みづくりを、今日から始めてみませんか?
👉 無料オンライン相談:あなた専用の「税金最適化プラン」をFPに作成してもらう[PR]

[PR]