決済・ポイント最適化– category –
クレジットカード、QR決済、ポイント経済圏を「API的」に繋ぎ、還元率と利便性を極限まで高める最適化戦略。複雑な決済ルートをロジカルに整理し、日常生活のあらゆる支出を資産形成のブースターに変える。最も効率的で「迷わない」キャッシュレス生活を提案します。
-
メガバンク放置で年3万円損?普通預金と定期預金の金利逆転と最適解
 2026年9月の利上げ環境下、メガバンク定期預金よりもネット銀行普通預金の方が高金利という逆転現象が発生。拘束リスクを排して手取り利息を最大化する数理モデルと口座構成を徹底解説します。
-
クレカ見直しの盲点|年3.2万円損する0.5%放置と2枚完結の数理
-
ETCで月数万円損?マイレージ未登録の罠と平日朝夕50%還元の全手順
-
エポスプラチナ損益分岐点は年100万決済?PP付帯の元を取る条件
-
税金をクレカ払いすると損?手数料0.83%の壁と黒字化の損益分岐点
-
最大30%還元で損する?自治体キャッシュレスの罠と賢い活用術
-
Apple Bankへ預金せよ:MacBookを「15万円の支出」と考える、あなたの致命的な機会損失
 そのPCは、あなたの時間を「溶かしている」 「MacBookは高い」。もしあなたがこの言葉を一度でも口にしたことがあるなら、残念ながらあなたは「価格(Price)」に目を奪われ、「価値(Value)」を測定する計器が故障しています。あるいは、資本主義というゲームのルールを根本的に誤解している可能性があります。 多くの人は、15万円のレジで...
-
三井住友カード(NL)ゴールド「100万円修行」ガイド|Mastercard選択で広がる、柔軟な家計運用の選択肢
 三井住友カード(NL)ゴールドの「100万円修行(永年無料化の達成)」は、将来の固定費を削減するための賢明なステップです。しかし、無理に支出を増やすのではなく、「今の支出をいかに効率よく実績に繋げるか」が重要になります。 本記事では、ブランド選択でMastercardを選んだ場合に可能となる、柔軟なチャージ・ルートの活用法と、AI(G...
-
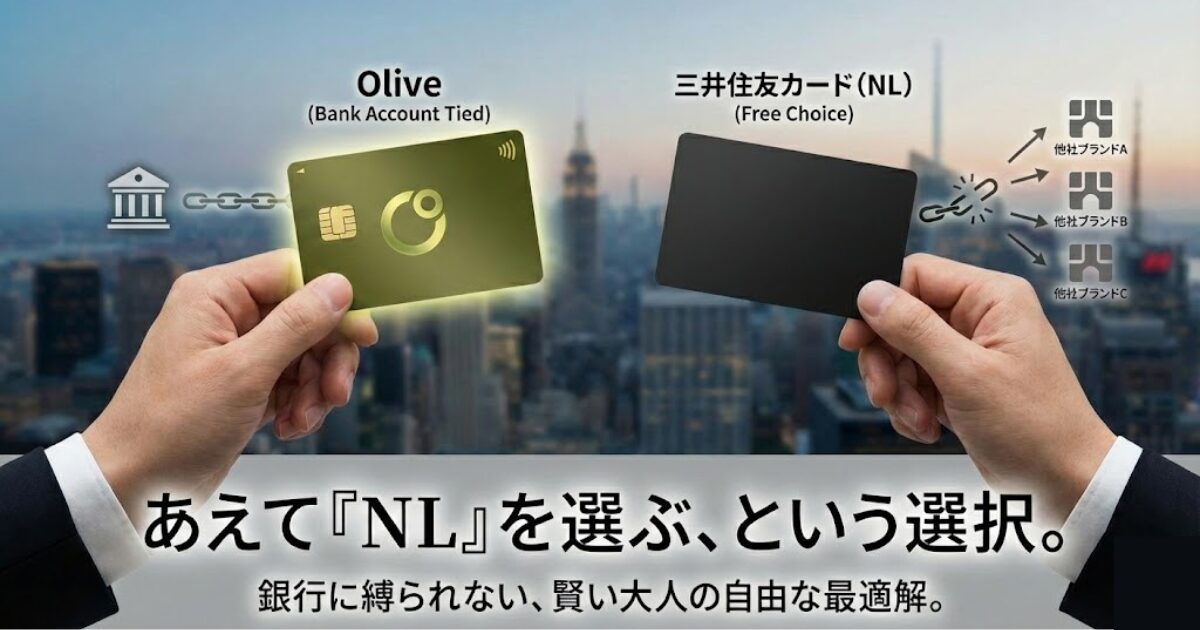
「Oliveに乗り換えるな」と言いたい。自由度最強の三井住友カード(NL)が、賢い大人に選ばれ続ける3つの絶対的理由
12