家族の成長や生活スタイルの変化に伴い、ファミリーカーや利便性の高い新車を検討する際、ディーラーの店頭で必ずといっていいほど提案されるのが「残価設定クレジット(残クレ)」です。
「車両本体価格の40〜50%を最終回に据え置くため、月々の支払額を通常の半分近くに抑えられる」という営業トークは、教育費や日々の生活費のやりくりに追われる子育て世帯にとって、非常に魅力的な選択肢に見えます。「まとまった手元資金を残したまま、ワンランク上の安全装備がついた車に乗れるなら合理的ではないか」と考えるのはごく自然な心理です。
日々の仕事や家事に追われていると、何十ページにも及ぶローンの約款や複雑な金利計算を細部まで精読する時間はなかなか取れません。しかし、本記事の内容を検証した2026年10月現在、日本銀行の金利正常化方針に伴い、主要ディーラーの基準金利はかつての2〜3%台から「4.9%〜5.9%」水準へと引き上げられています。
この金利水準において、残クレ特有の「据置元金」の計算仕様を正しく把握しないまま契約を結んでしまうと、契約期間中に支払う利息総額が通常の均等返済と比べて激増し、体感上の実質的な金利負担が跳ね上がる構造になっています。本稿では、感情論や特定企業への批判を排し、金融工学的な数理シミュレーションを用いて残クレの仕様を解読していきます。
据置元金に利息が残り続ける構造的メカニズム
残クレの最大の特徴は、3年〜5年後の予想下取り価格(残価)をあらかじめ設定し、車両本体価格からその残価を差し引いた金額を分割で支払っていく点にあります。ここで多くの利用者が抱く誤解が、「利息も差し引いた残りの元金にしかかからないのではないか」という直感です。
割賦販売法に基づく適正な信用取引規約において、分割手数料(利息)の計算母体は「借入総額(車両価格全額)」となります。つまり、返済を5年後に先送りしている「据置残価」に対しても、契約期間中ずっと満額の金利が課され続けているのです。
通常ローン(元利均等返済)であれば、毎月の返済が進むにつれて元金が減少し、それに伴って毎月の利息発生額も右肩下がりに逓減していきます。一方で残クレの場合、据置分として設定された多額の元金が最終回まで1円も減らないため、据置元金から発生する利息は1回目から最終回まで全く減らないまま毎月計上され続けます。
名目4.9%が「実質8.7%」へ化ける数理シミュレーション
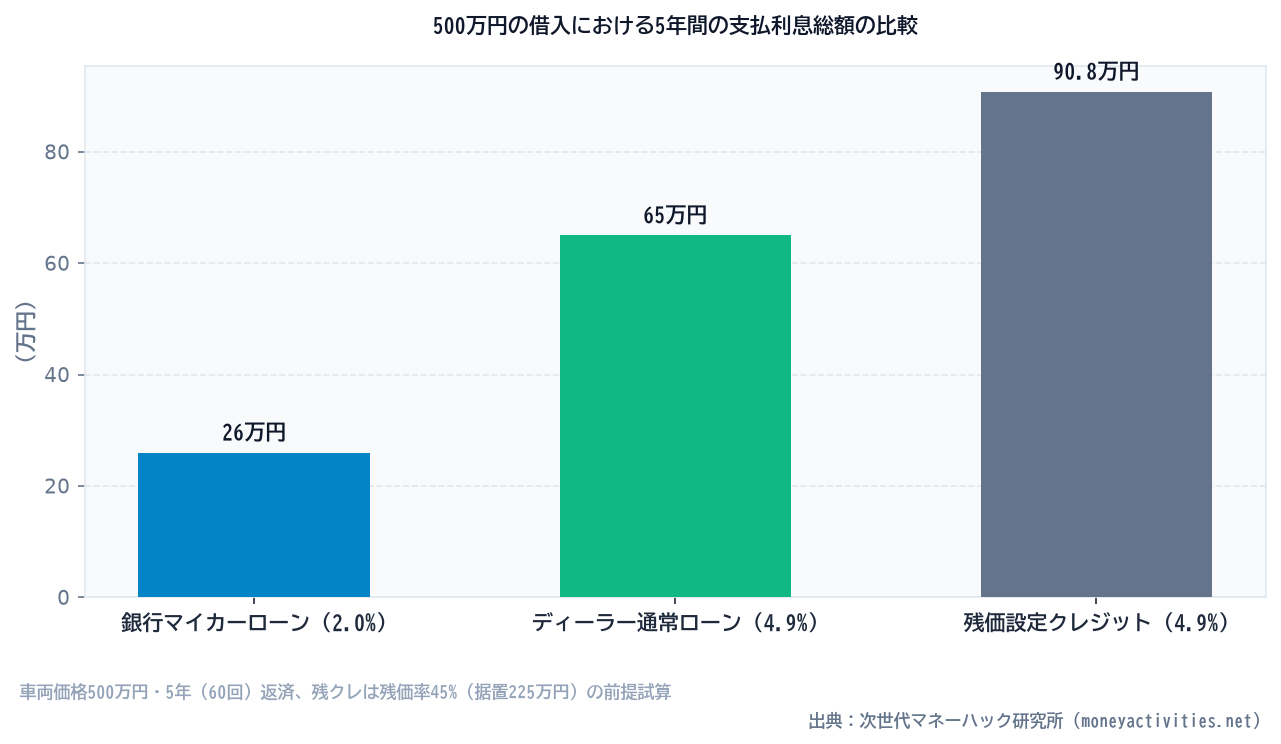
この据置構造がどれほどの金銭的格差を生むのか、具体的な数値で検証してみましょう。条件を固定し、車両価格500万円の新車を5年(60回)返済、金利4.9%で調達した場合のコスト構造を分解します。
| 項目 | 銀行マイカーローン(通常) | ディーラー通常ローン | 残価設定クレジット(残クレ) |
|---|---|---|---|
| 借入総額 | 500万円 | 500万円 | 500万円 |
| 適用金利(実質年率) | 2.0% | 4.9% | 4.9%(名目表記) |
| 据置残価(残価率45%) | 0円 | 0円 | 225万円 |
| 月々の支払額 | 約87,600円 | 約94,100円 | 約61,000円 |
| 5年間の返済元金 | 500万円 | 500万円 | 275万円(償却分のみ) |
| 5年間の総支払利息 | 約26.0万円 | 約65.0万円 | 約90.8万円 |
| 最終回の残債処理 | 完済(自己所有) | 完済(自己所有) | 225万円の精算が必要 |
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
上記の試算結果が示す通り、同じ金利4.9%であっても、通常ローンの総支払利息が約65.0万円であるのに対し、残クレの総支払利息は約90.8万円に達します。月々の支払額は通常ローンより約3.3万円安く抑えられていますが、支払利息は逆に約25.8万円も多く支払っている計算になります。
さらに重要なのは、「実質負担率」の観点です。残クレで利用者が5年間で実際に償却・消費した元金は、車両価格500万円から据置残価225万円を引いた「275万円」に過ぎません。「275万円の元金を5年かけて返済しながら、合計90.8万円の利息を支払う」という資金調達コストを、通常の均等返済における内部収益率(実質年率)へ逆算すると、実に年利約8.7%相当に達します。
表面上は「金利4.9%」と提示されていても、ユーザーが使用する元金対比の利息負担効率としては、消費者金融やカードローンの金利水準に近い負荷がかかっているのが数理的な実態です。
ディーラー系残クレと金融機関系マイカーローンの決定的な違い
「残クレ」と一括りに呼ばれますが、ディーラー系ファイナンスが提供する割賦契約と、銀行などの金融機関が提供するマイカーローンには、金利以外にも法規上・契約上の決定的な違いが存在します。
1. 所有権留保と資産の自由度
ディーラー系の残クレは「個別信用購入あつせん」に該当し、完済するまで車検証上の所有者はディーラーまたは信販会社となります。使用者は契約者本人になりますが、所有権が手元にないため、契約期間中に他社で高く買い取ってもらったり、自由にカスタマイズを施したりすることに厳しい制限がかかります。
一方、銀行のマイカーローンは契約者自身に融資が実行され、一括で車両を購入するため、購入初日から車検証の所有者は「契約者本人」となります。売却や譲渡の意思決定を完全に自己判断で行える点が構造上の大きな差異です。
2. 走行距離制限と原状回復基準
ディーラー系残クレの多くは「残価保証型(クローズドエンド)」を採用していますが、この残価が保証されるには一般社団法人日本自動車査定協会(JAAI)の基準に基づく厳格な条件をクリアしなければなりません。
車両の引き渡し時において、走行距離が事前設定値(月間1,000kmまたは1,500km等)を超過している場合、1kmあたり定められた精算金(一般に5円〜10円)を支払うものとする。また、内外装の損傷等による査定減点が免責基準(通常100点程度)を超えた場合、超過点数1点につき1,000円の精算金を徴収する。
出典:主要自動車メーカー系ファイナンス 標準割賦約款(残価設定型)より抜粋要約
日常の買い物や週末のドライブで走行距離が伸びてしまったり、小さな擦り傷やシートの汚れを作ってしまったりした場合、満期時に数十万円規模の追加精算金を現金で求められるリスクが存在します。
3. 満期時の「再分割(再ローン)」における金利上昇
「5年後に車が気に入ったら、残価を一括で払うか再ローンを組めば乗り続けられる」と説明されるケースが多々あります。しかし、この再分割手続きには重大な注意点があります。
新車購入時に適用されていた優遇金利(4.9%など)は新車販売促進のための補助が入っていることが多く、5年後の再ローン時には新車優遇が適用されません。中古車用の通常割賦金利(年6.9%〜9.8%前後)へ跳ね上がる契約仕様が一般的です。225万円の残債をさらに3〜5年の高金利ローンで支払うことになれば、新車価格を大幅に上回る利息負担が二重に重なり、資産形成の観点からは極めて非効率な結果を招きます。
残クレを活用して良い人・絶対に避けるべき人の境界線
ここまで残クレの金利負荷を客観的に検証してきましたが、残クレという金融商品そのものが全方位で不利なわけではありません。前提条件によっては、合理的にリスクをヘッジするツールとして機能する場面も存在します。損益分岐点となる境界線を整理します。
残クレの利用に合理性があるケース
- 将来の中古相場が下落しやすい車種を選ぶ場合:モデルチェンジ直前の車種や、バッテリー劣化に伴う市場価格の変動幅が大きい電気自動車(EV)などは、残価保証型(クローズドエンド)を選ぶことで、将来の価格暴落リスクをディーラー側に転嫁できます。
- 月間走行距離が短く、確実に3〜5年で乗り換える場合:年間の走行距離が6,000km〜8,000km程度にとどまり、ライフステージの変化に合わせて短いスパンで最新の安全運転支援車へ乗り換え続けたい層にとっては、下取り手続きを簡素化できる利便性があります。
通常ローンや現金購入を選ぶべきケース
- リセールバリューが極めて高い車種を選ぶ場合:ランドクルーザーやアルファードなど、海外需要や中古車市場での人気が突出している車種は、ディーラーが設定する残価よりも実勢買取相場の方が大幅に高くなる傾向があります。残クレで返却してしまうと、本来得られたはずの数十万〜百万円以上の売却益を放棄することになります。
- 走行距離が多いファミリー層や、5年以上保有する計画がある場合:年間1万km以上走る家庭や、子どもの送迎・通勤で日常的に利用する場合、返却時の距離超過ペナルティのリスクが高まります。また、乗り続ける前提であれば、最初から低金利な銀行ローン(年1.5%〜2.5%前後)で均等返済を組む方が、生涯の支払総額を20万〜60万円以上削減できます。
無理な家計管理を排し、安全装置を組むための現実的ステップ
車は人生において住宅に次ぐ大きな買い物の一つです。しかし、家計を守るために複雑な金融知識を完全にマスターしたり、ディーラーの営業担当者と専門的な金利交渉を繰り広げたりする必要はありません。以下の手順に沿って、契約前にシンプルな安全装置を講じるだけで十分です。
まず行うべきは、商談で提示された見積書にある「割賦手数料(利息総額)」と「支払総額」の数字をボールペンで丸で囲むことです。月々の返済額の安さに視界を奪われず、「車を手に入れるために合計いくら余分な手数料を支払うのか」を客観的な事実として把握してください。
次に、契約書にサインをする前に、お近くの地方銀行やネット銀行が提供しているマイカーローンの「仮審査」をWebから申し込んでみることです。仮審査段階であれば信用情報に過度な影響を与えることなく、適用可能な金利(多くの場合年1〜2%台)を把握できます。もし銀行ローンの審査が通れば、所有権を手元に残したまま、数十万円単位で支払利息を圧縮する選択肢を確保できます。
金融商品は、その構造的な仕様を正しく理解し、自分のライフスタイルや保有計画と合致しているかを見極めることで、初めて健全に活用できます。目先の月額負担の軽さだけに惑わされず、トータルの調達コストを俯瞰する視点を持つことが、家族の将来の資金繰りを安定させる確実な第一歩となります。