ライフプランニングと将来リスクの管理– category –
賃貸vs持ち家、親の介護、老後資金のリアル。人生の各フェーズで発生する巨大なコストとリスクに、FPの確かな知見で備えるための羅針盤です。
-
全額投資は危険?教育費と老後を守るライフステージ別の資産配分術
ライフプランニングと将来リスクの管理
新NISAやiDeCoの拡充で資産形成が身近になった一方、「投資信託1本で学費も老後も準備する」方針には思わぬ落とし穴があります。子どもの進学直前の相場暴落や定年直後の資産取り崩しリスクを回避するための、ライフステージに応じた実践的なポートフォリオ設計を整理しました。 -
無料セミナーで年30万損?甘い言葉の裏にあるビジネスモデルと防衛術
ライフプランニングと将来リスクの管理
「参加費無料」「初心者向け」と謳うマネーセミナーの多くには、主催者が後から利益を回収する明確なビジネス構造が存在します。本記事では、無料セミナーの収益モデルと、長期で数百万円の差がつく商品選定の精査基準を論理的に解説します。 -
年収1200万でも貯金ゼロ?高所得世帯が陥る固定費膨張と貯蓄率改善の罠
ライフプランニングと将来リスクの管理
世帯年収が高いにもかかわらず手元に資金が残らない「生活水準インフレ」。2026年の制度改正や金利動向を踏まえ、膨張した固定費を適正化し貯蓄率20%以上を堅守するための具体的な家計再設計ステップを解説します。 -
葬儀費用の適正相場と内訳|家族葬の追加オプションと事前見積もりの落とし穴
ライフプランニングと将来リスクの管理
家族葬の平均相場は約96.4万円。しかし事前見積もりと最終請求額には平均約19.5万円の乖離が生じています。追加費用が発生しやすい構造と適正な内訳、資金ショートを防ぐ事前対策を解説します。 -
医療費の「予防保全」:定期検診を将来の高額治療費を防ぐための「投資」と考える
ライフプランニングと将来リスクの管理
「毎日忙しくて、歯医者に行く暇なんてない」 「どこも痛くないのに、わざわざ数万円も払って人間ドックを受けるのはもったいない」 そんな風に感じて、定期検診をつい後回しにしてはいませんか? 日々の仕事や家事、そして将来のための資産形成に真剣に取り組んでいるあなただからこそ、目の前の時間やお金を節約したいと思うのは当然のこと... -
AI時代に「形が変わる仕事」リスト。あなたの職種が含まれている確率と、生存戦略
ライフプランニングと将来リスクの管理
AIへの不安を「武器」に変えるために 生成AIが私たちの日常業務に当たり前のように入り込んでくる中、「自分の仕事は将来AIに奪われるのではないか」という不安を感じる人は少なくありません。 結論からお伝えします。「職業」そのものが一瞬にして消滅することはありません。しかし、その職業の中にある「作業(タスク)」の多くは、確実にA... -
離婚における財産分与の完全実務ガイド:住宅ローン・年金・隠れ資産の清算戦略
ライフプランニングと将来リスクの管理
目の前にある預貯金であれば、半分に分けることは難しくありません。しかし、家計の最大負債である「住宅ローン」と、将来の生活基盤となる「年金」については、「とりあえず家をもらう代わりにローンを払う」「年金事務所に行けばもらえるはず」といった安易な口約束が、将来的に数百万円から数千万円単位の取り返しのつかない損失を生む原... -
富裕層が密かに行う「税金対策」サラリーマンでも真似できる「ふるさと納税」以上の控除ハック術
ライフプランニングと将来リスクの管理
「今年のふるさと納税、お肉にする? それともカニにする?」 年末が近づくと、職場でこんな会話が聞こえてきますよね。 実質2,000円の手出しだけで、数万円分の高級和牛や新鮮な海鮮、日用品がダンボールで届く。手続きも「ワンストップ特例」を使えばスマホで紙を1枚申請するだけ。 日本のサラリーマンにとって、ふるさと納税は「やらない... -
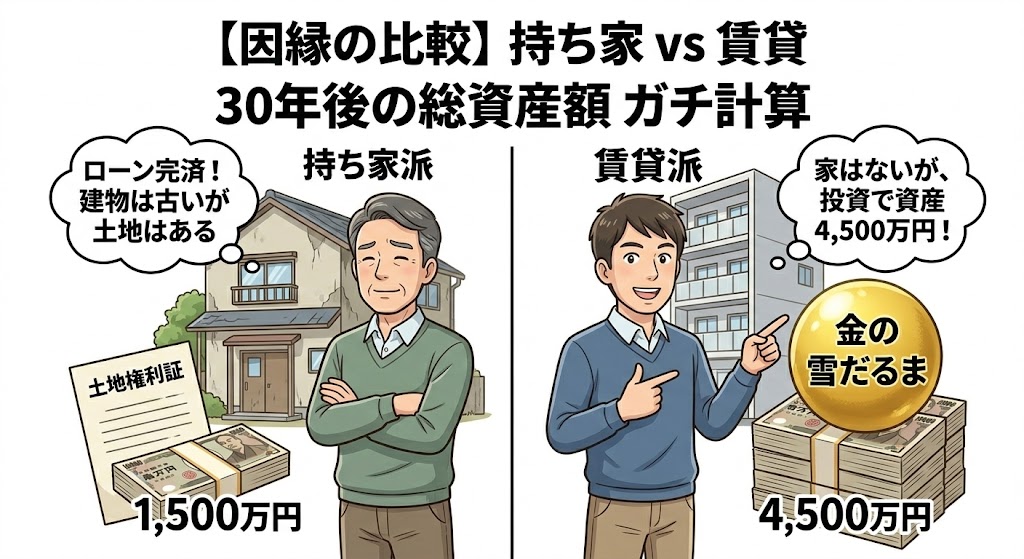
【因縁の比較】持ち家派 vs 賃貸派、30年後の総資産額を「修繕費・固定資産税・リセール」全込みでガチ計算してみた
ライフプランニングと将来リスクの管理
「家賃を払い続けるのはもったいない。持ち家なら最後に資産として残るから得だ」「いや、持ち家は住宅ローンという借金と、見えない維持費に縛られる負債だ」 永遠のテーマとも言える「持ち家 vs 賃貸」論争。ネット上には数多くの比較記事が存在しますが、その多くは「毎月のローン返済額」と「家賃」だけを比べる、表面的な計算に終始して...