ライフプランニングと将来リスクの管理– category –
賃貸vs持ち家、親の介護、老後資金のリアル。人生の各フェーズで発生する巨大なコストとリスクに、FPの確かな知見で備えるための羅針盤です。
-
親の認知症で銀行口座が凍結?手遅れになる前に知るべき「家族信託」と「任意後見」のリアル
 「ある日突然、親の銀行口座からお金が引き出せなくなった」 親の介護費用や施設への入居一時金を、親自身の貯金から支払おうとした矢先、このような事態に直面し、途方に暮れる家族が後を絶ちません。原因は、親の「認知症」に伴う銀行口座の凍結です。 超高齢社会を迎えた現在、親の財産を家族が代わりに管理することは、どの家庭にも起こ...
-
【iDeCoの罠】「節税メリット」だけで始めると詰む。60歳まで資金ロックされるリスクを「機会損失額」で可視化
 「iDeCoは所得税が安くなるから、やらないと損ですよ」 金融機関の窓口やネット記事で、耳にタコができるほど聞かされる言葉です。確かに、節税効果は強力です。しかし、その甘い言葉の裏には、あなたの人生の自由度を奪いかねない「強力な縛り」が隠されていることを忘れてはいけません。 それは、原則として「60歳まで1円も引き出せない」...
-
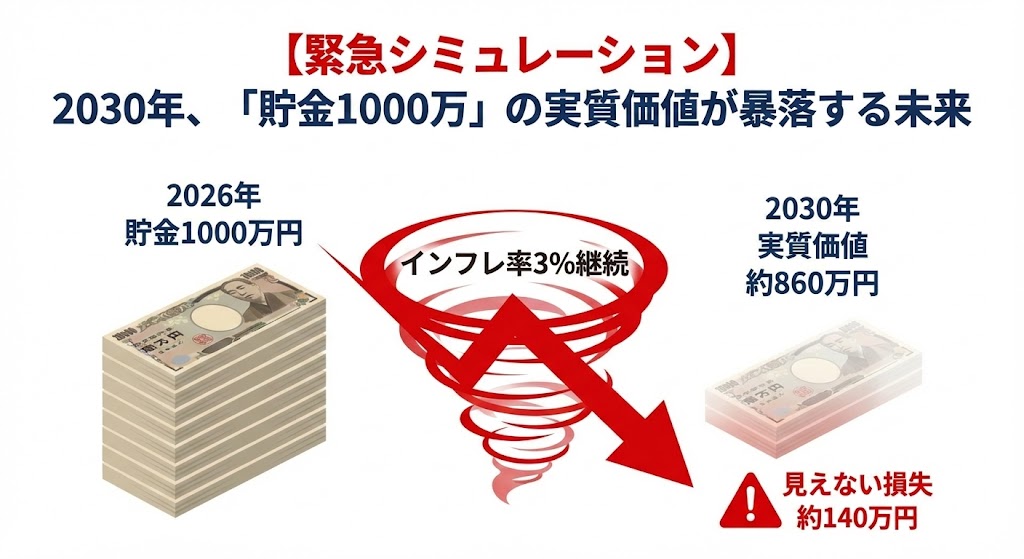
【緊急シミュレーション】2030年、インフレ率3%継続で「貯金1000万」の実質価値がいくらに暴落するか計算してみた
 「コツコツ貯めてきた1,000万円。これだけあれば、しばらくは安心だろう」 もしあなたがそう考えているなら、今すぐその認識をアップデートする必要があります。 世界的な物価高騰の波は、私たちの想像以上に速く、そして残酷に「お金の価値」を削り取っています。通帳に刻まれた「1,000万円」という数字は変わらなくても、そのお金で「買え...
-
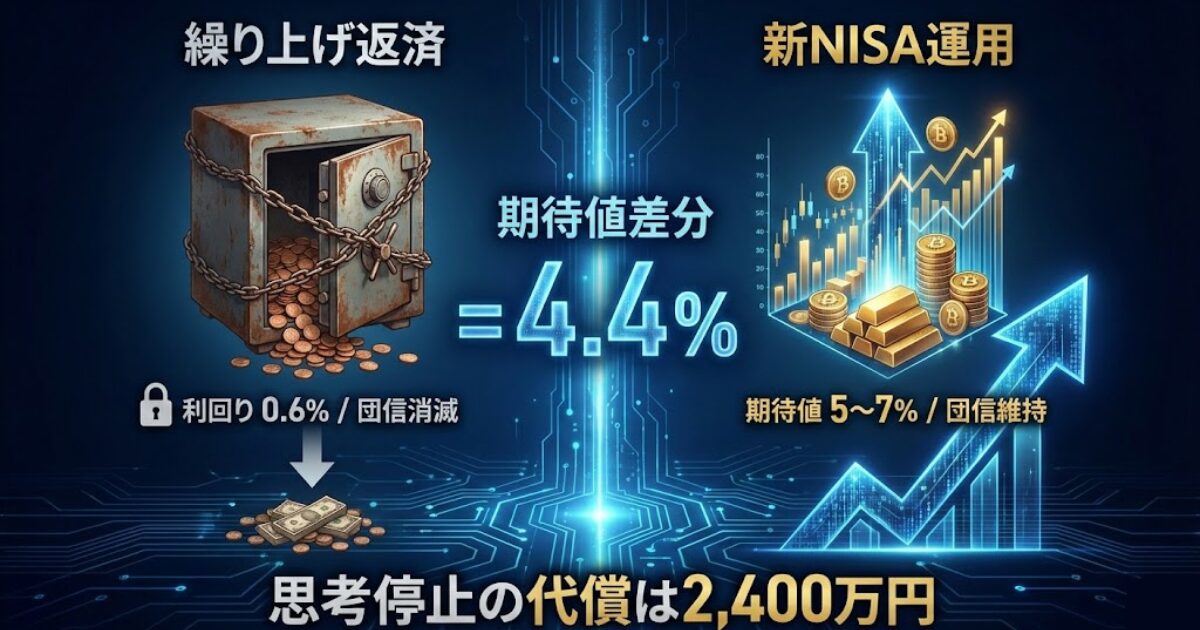
【決定版】住宅ローン控除終了後の「繰り上げ返済」は罠か?新NISAと戦わせた論理的最適解
-
住宅ローン変動金利、もし「金利が1%」上がったら? 月々の支払いが破綻するラインを年収別に暴露
-
※閲覧注意※ 35歳・未婚・賃貸派が「老後資金」を完全に見誤る確率99%。FPが隠す不都合な真実
-
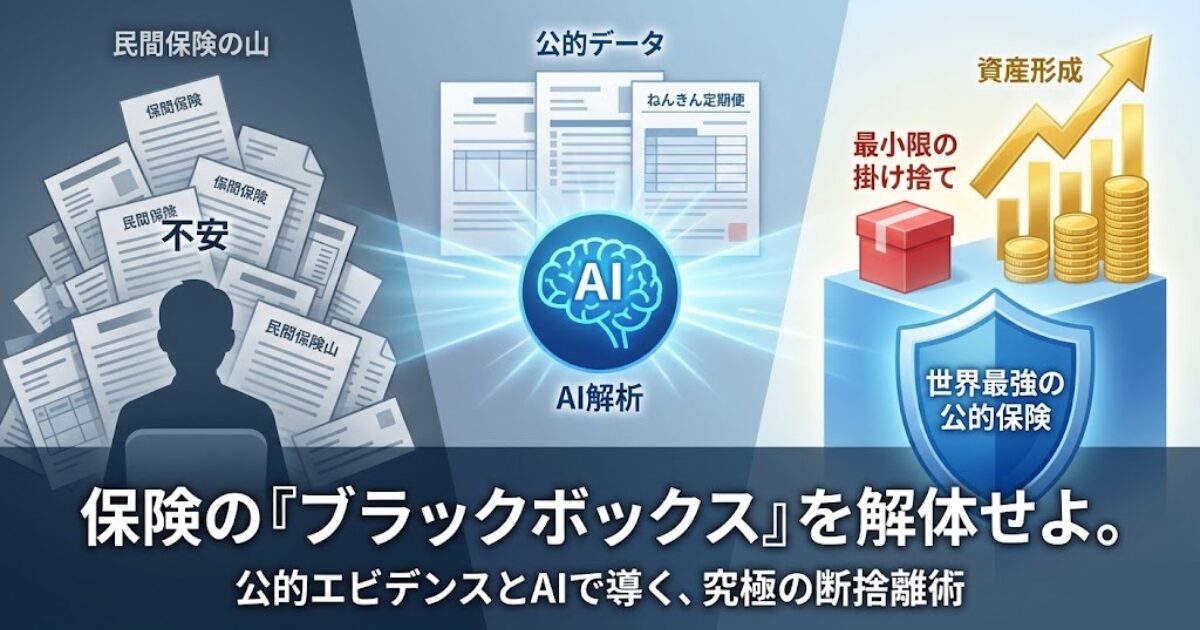
保険の「ブラックボックス」をAIで解体せよ。ねんきん定期便から導き出す、科学的・保険リストラ完全マニュアル
-
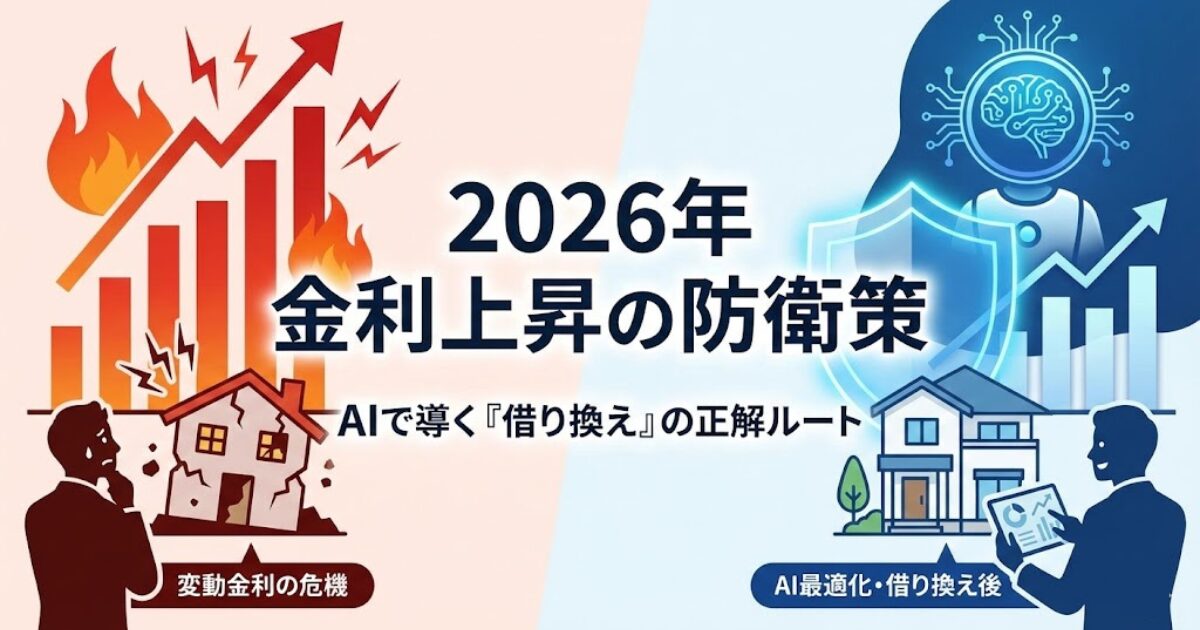
【AFP監修】変動金利の「ゆでガエル」になるな。住宅ローン金利上昇シナリオと「借り換え」の損益分岐点
-
預金は「寝かせる」から「稼ぐ」時代へ!日銀利上げで変わる“貯まる銀行”の新常識
 2026年現在、銀行は「お金を増やす場所」ではなく、次の投資へ向けて資産を「最も効率よく待機させる場所」へと定義し直すべきです。 利上げによって大手銀とネット銀の金利差は広がりましたが、それでも投資リターンには遠く及びません。だからこそ、「一度設定したら、あとは二度と考えなくていい(寝かせておけ)」という、究極にタイパの...