空港での出発前や乗り継ぎの待ち時間を快適に過ごせる「プライオリティ・パス(以下、PP)」。かつては1万円前後のゴールド・プラチナカードを保有していれば無制限で使い倒せる定番特典でしたが、相次ぐ利用規約の改定により前提条件が大きく変化しています。
本記事の内容は2026年09月時点の公開情報および各カード会社の公式規約に基づき検証しています。クレジットカードの付帯特典や会員ステータスを活用した固定費・旅行費用の見直しは、各個人の渡航頻度や家計状況に応じて期待できる効果が異なります。最終的なカードの契約や更新の判断は、ご自身のライフスタイルに合わせて自己責任で行ってください。
2026年最新:プライオリティ・パス付帯カードの激変ポイント
現在、クレジットカードに付帯するPPを巡る環境は、主に以下の3点において数年前と根本的に仕様が異なっています。
- 「年5回制限」への移行と格安無制限の消滅:最安の無制限PPカードとして君臨していた楽天プレミアムカード(年会費11,000円)が「年5回までの無料利用(6回目以降はUS$35/回請求)」に改定されたほか、他社の格安プラチナも軒並み回数制限を導入。1万〜2万円台前半での「無制限利用」はほぼ淘汰されました。
- 国内空港レストラン(ぼてぢゅう等)の対象外化:三菱UFJニコス、JCB、三井住友、ダイナースなど主要発行会社において、PP提携の国内空港飲食店舗やマッサージ施設が特典対象外となりました。現在国内レストラン特典が使えるのは、セゾン系やエポスプラチナなどごく一部に限られます。
- 完全デジタル化と円安による超過金リスク:物理プラスチックカードの新規発行停止が進み、公式アプリ提示へ一本化。利用枠超過分や同伴者料金は「1回につきUS$35」が原則となり、為替レートの影響を直接受ける仕組みになっています。
【独自試算】主要カード別・損益分岐点シミュレーション
PPを単体購入(プレステージ会員:US$469=約70,000円超)する場合との比較は実態に合いません。現実的な基準は「カード年会費をラウンジ利用価値だけで回収するには年何回の利用が必要か」です。
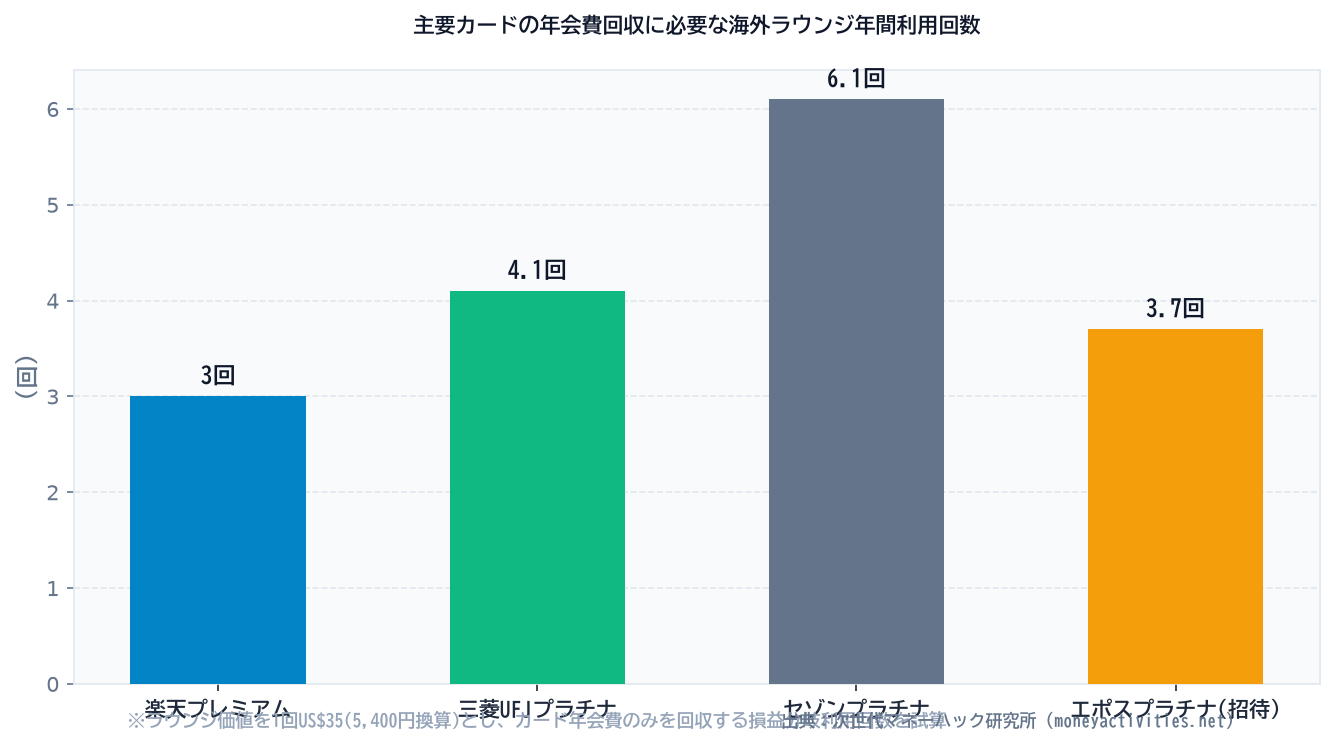
国際線・海外ラウンジの単体ビジター利用価値を1回あたりUS$35(約5,400円相当)、国内一般カードラウンジを約1,100円、国内レストラン特典を上限約3,400円相当と定義し、主要4券種の損益分岐点を整理しました。
| カード名 | 年会費(税込) | PP付帯条件 | 国内レストラン | 実質損益分岐点(年間回数) |
|---|---|---|---|---|
| 楽天プレミアムカード | 11,000円 | 年5回まで無料 | × 利用不可 | 年3回(海外1往復+乗継1回で回収) |
| 三菱UFJカード・プラチナ・アメックス | 22,000円 | 回数無制限 | × 利用不可(海外ラウンジのみ) | 年4〜5回(家族カード1枚無料のため夫婦なら年2回渡航) |
| セゾンプラチナ・ビジネス・アメックス | 33,000円 | 回数無制限 | ◯ 利用可能 | 年7回(レストラン中心なら年10回) |
| エポスプラチナカード | 30,000円(※年100万利用で20,000円) | 回数無制限 | ◯ 利用可能 | 年4回(20,000円時。利用P加味で実質年2〜3回) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※上記試算はラウンジ利用価値のみを抽出したモデルケースであり、旅行傷害保険やポイント還元率は除外しています。ご自身の過去1年間のフライト実績に照らし合わせた検証が不可欠です。
渡航スタイルで変わる「年5回制限」の罠と同伴者コスト
年会費を抑えたいライト層にとって楽天プレミアムカードの「年3回で回収」は魅力的に見えますが、ここに大きな実務上の落とし穴が存在します。
1. 乗り継ぎ便を使うと1往復で枠が枯渇する
東南アジアや欧米へLCCや経由便(トランジット)で渡航する場合、ラウンジ利用回数は以下のように跳ね上がります。
- 往路:羽田空港(1回)+ 経由地空港(1回)= 2回
- 復路:現地空港(1回)+ 経由地空港(1回)= 2回
つまり、乗り継ぎを伴う海外旅行を1回行くだけで合計4回分を消費します。年2回以上海外へ渡航する人は、5回枠を確実に超過し、1回あたり約5,400円(US$35)の追加請求が発生するため、最初から無制限付帯のカード(三菱UFJプラチナ等)を選んだ方がトータルコストは低くなります。
2. 同伴者料金の急膨張と家族カードの活用
PPは原則として「本人のみ」が無料対象です。配偶者や友人を同伴する場合、1名ごとにUS$35がカード決済されます。夫婦2人で往復ラウンジに入ると、同伴者分だけで1回あたり約1万円超の追加出費になります。
夫婦で年1回以上海外へ行く場合、「家族カードが1枚無料で発行でき、その家族カードにも無制限PPが無料で付帯する」三菱UFJカード・プラチナ・アメリカン・エキスプレス・カードが極めて高い投資対効果を発揮します。夫婦合算の損益分岐点は年2〜3回の利用(1往復)で達成されます。
プライオリティ・パス付帯カードをおすすめしない人の条件
以下の条件に該当する場合、PP付帯カードを発行しても年会費をドブに捨てる結果になりやすいため注意が必要です。
- 国内出張がメインで海外へ行かない人:羽田や伊丹などの国内線主要空港にある「一般カードラウンジ」は、年会費数千円〜無料の通常ゴールドカードで入場可能です。国内レストラン特典対象外のPPを持っても、国内線ではほぼ利用価値がありません。
- 直行便かつ日系大手キャリア(SFC/JGC保有)を利用する人:航空会社の上級会員ステータスを既に持っている場合、航空会社直営ラウンジ(サクララウンジやANAラウンジ等)が使えるため、制限エリアの遠くにあるPP提携ラウンジを使う必要性がありません。
- 海外渡航が2年に1回以下の人:年1回の旅行のために毎年1万〜3万円の年会費を払い続けるのはROIの観点から非合理的です。必要なフライト時のみラウンジ利用権を都度購入(プライオリティ・パス公式や現地空港での単体ビジター購入)する方が総支出を確実に抑えられます。
今日スマホ1台でできるスマートアクション
PP付帯カードを既に保有している方、またはこれから発行する方が空港現地で失敗しないための「3ステップ設定」です。外部ツールや個人情報のアップロードは一切不要です。
- 事前アクティベーション(カード到着直後):クレジットカード現物を空港のラウンジで見せても入場できません。カード会社の会員Webサイト(MUFGカードWEBサービスや楽天e-NAVI等)にログインし、PP申し込み後に届く「会員番号・PINコード」を使って「Priority Pass公式アプリ」へサインアップを完了させてください。
- 同伴者規約の目視セルフチェック:公式アプリの「マイカード」画面を開き、利用条件欄を確認します。「Cardholder Only(本人のみ)」か「Guests allowed(同伴者可・有料)」かを目視確認し、同伴者課金のトラブルを未然に防ぎます。
- スマホカレンダーへの更新月リマインダー設定:スマホのカレンダーを開き、カード入会月の「11ヶ月後」に「PP利用回数確認・カード継続判断」という通知アラームをセットします。年間の搭乗実績と利用回数を振り返り、分岐点に届いていなければ年会費が発生する前にダウングレードや解約を検討する仕組みを自動化しておきます。
空港ラウンジサービスは、見栄やイメージではなく「年間の渡航回数」「乗り継ぎの有無」「家族同伴の有無」の3条件を数式に落とし込んで選ぶことが、無駄な年会費を削り快適さを最大化する確実なアプローチです。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。