
「今月こそは節約して貯金しよう」と決意したものの、月末に通帳を見るとほとんど残高が増えていない――。このような挫折を経験したことがある方は少なくないはずです。しかし、お金が手元に残らない原因は、あなたの意志の弱さや自制心の欠如ではありません。「給料が入った1つの口座から生活費を使い、月末に残った端数を貯金に回す」という運用設計そのものに根本的な欠陥があります。
貯蓄を習慣として定着させる唯一の近道は、自制心に頼る生活を捨て、入金された給料が自動的に分岐して強制的に貯まる「仕組み」を作ることです。本記事の内容は2026年09月時点の公開情報・法令・各金融機関の規約に基づき検証しています。なお、資産形成における投資信託の積立等には元本割れを含む市場変動リスクが伴います。最終的な投資判断や金融商品の選択はご自身のライフプランおよびリスク許容度に合わせて自己責任で行っていただく必要があり、運用の結果生じた損益について当方は一切の責任を負いません。
なぜ手作業の貯蓄は失敗するのか?2026年最新の金融環境と盲点
資金管理を手作業で行おうとすると、人間の認知バイアスが必ず邪魔をします。メイン口座にお金が入ったまま生活を始めると、脳は「まだ口座に20万円以上あるから多少の贅沢は平気だ」と錯覚し、無意識のうちに支出水準を口座残高の上限まで引き上げてしまいます。これを防ぐには、給与受取直後に強制的に資金を隔離する「先取り」の完全自動化が不可欠です。
さらに、2026年現在の金融インフラを取り巻く環境は、かつての手法をそのまま通用させない構造変化が起きています。押さえておくべき主要ファクトは以下の3点です。
- クレカ積立上限10万円ルールの定着:内閣府令改正によって新NISAのつみたて投資枠に対応したクレジットカード決済上限が月10万円に拡大し、資産形成の自動引き落としインフラとして完全に標準化されました。
- 家計簿アプリの無料枠制限(最大4件):マネーフォワードMEをはじめとする大手アグリゲーションサービスでは、API保守コスト等の観点から無料会員の連携上限「4件」が継続しており、連携先を厳選しないと即座に形骸化します。
- ネット銀行の優遇条件厳格化と金利差:金利上昇局面に伴い普通預金金利が年0.3%〜0.7%超を提供するネット銀行が登場する一方、他行宛て自動振込の無料回数を維持するための判定条件(給与受取実績や所定残高の維持など)が厳格化しています。
つまり、手数料を1円も払わずに効率よく貯蓄システムを稼働させるには、金融機関の最新ルールに合致した正確な口座パイプラインの再構築が求められます。
意志力ゼロで回す「3口座パイプライン」の最適配分ルール
毎月の資金移動を自動化するにあたり、設計すべきは「決済口座」「保全口座」「増殖口座」の3層構造です。入金された手取り給与をこの3つへ即座に分岐させます。
| 口座の役割 | 資金の用途・性質 | 配分比率の目安 | 推奨される金融機関の特徴 |
|---|---|---|---|
| 1. 決済口座(入口) | 固定費・流動生活費の引き落とし | 手取りの50〜60% | 給与振込指定先、生活費カード引落口座 |
| 2. 保全口座(生活防衛) | 緊急予備資金・半年以内の特別費 | 手取りの10〜20% | 普通預金金利が有利なネット銀行(年0.3%超) |
| 3. 増殖口座(長期投資) | 新NISA・将来の資産形成 | 手取りの10〜20% | 主要ネット証券+クレカ積立(最大10万円/月) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
生活防衛資金の規模としては、会社員であれば毎月の生活費の3〜6ヶ月分、収入の変動が大きい自営業・フリーランスであれば6〜12ヶ月分を「保全口座」にプールすることが実務上の標準防衛ラインとなります。この保全口座のキャッシュカードは普段の財布には絶対に入れず、自宅の金庫等に保管して物理的な引き出しハードルを上げてください。
防衛資金が十分に貯まっていない段階で全額をリスク資産に投じると、突発的な支出時に元本割れ状態で解約を迫られる危険があります。資産配分の考え方については以下の解説も参考にしてください。
【客観試算】手動管理 vs 3口座自動化システムの5年間推移
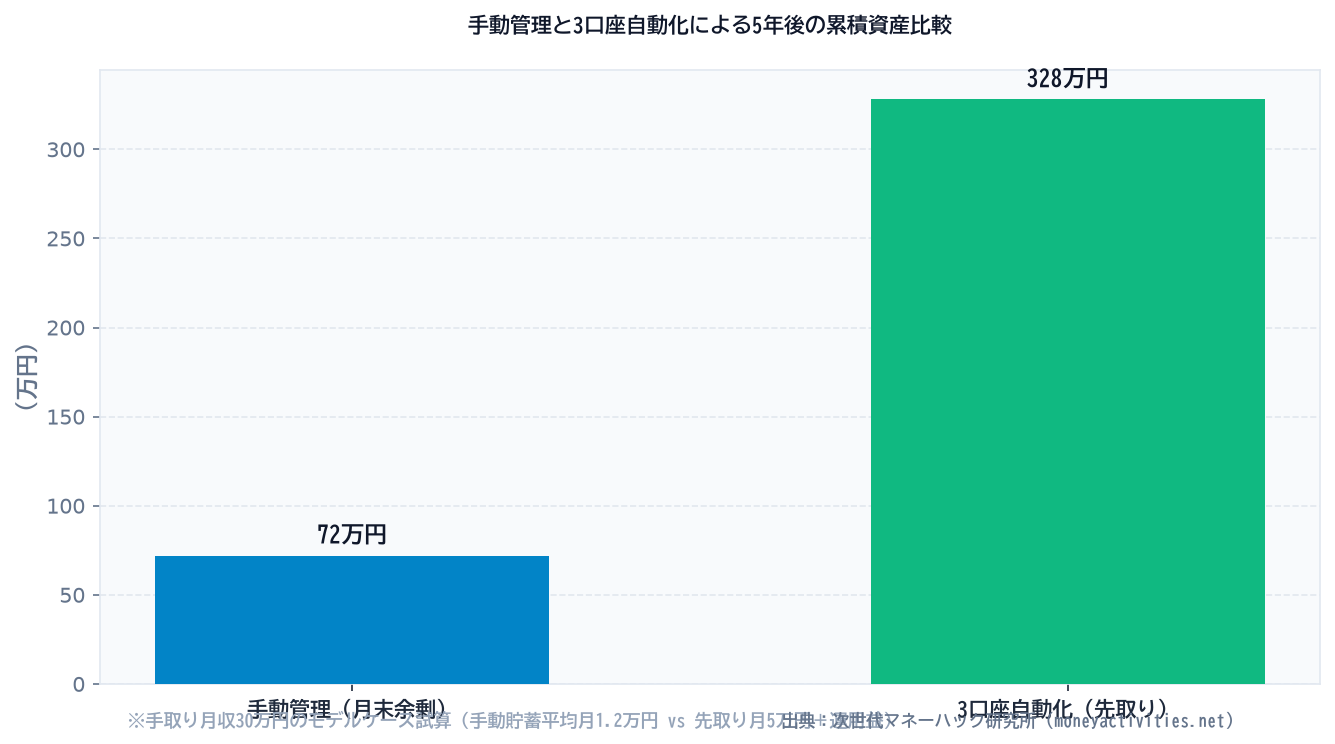
「残ったら貯める」従来の手動運用と、給与翌日に自動分岐させる「3口座パイプライン」を導入した場合で、手元に残る資産形成スピードにどれほどの差が生まれるかを比較検証しました。
※以下の試算は手取り月収30万円の会社員を想定した客観的モデルケースです。個人の固定費負担や家族構成、運用利率によって結果は変動するため、ご自身の収支状況に置き換えたシミュレーション検証を行ってください。
| 項目 | 手動管理(従来型) | 3口座自動化パイプライン | 5年間の格差 |
|---|---|---|---|
| 毎月の先取り貯蓄・投資額 | 0円(月末余剰分のみ) | 50,000円(保全2万+投資3万) | 毎月確実に50,000円確保 |
| 月末の平均残金(実質貯蓄) | 約12,000円(支出ブレ大) | 計画通り0円(生活口座内) | 浪費の余剰余白を完全排除 |
| 年間の累積蓄積額 | 約144,000円 | 600,000円 | 年間 +456,000円 |
| 5年後の元本総額 | 約720,000円 | 3,000,000円 | 元本差 +2,280,000円 |
| 利息・運用益の想定差額※ | ほぼゼロ(低金利口座放置) | 約280,000円〜(年率換算) | 運用機会損失の回避 |
| 5年後の総資産着地点 | 約72万円 | 約328万円 | 差額:約+256万円 |
※増殖口座(投資信託)の年利3.0%想定、保全口座の好金利ネット銀行適用、税制優遇考慮の概算。市場環境により元本を下回る可能性があります。
手動管理では「余ったら貯めよう」とする心理的緩みから支出が膨らみ、5年間で250万円以上の資産格差として顕在化します。口座を物理的に分け、自動引き落としの仕組みに乗せるだけで、生活水準を極端に切り詰めることなくこの差を埋めることが可能です。
家計簿アプリの「無料枠4件」を突破するスロット厳選ルール
口座を3つに分けた後、日々の支出管理をいかに負担なく継続するかが次の課題となります。家計簿アプリの有料プラン(月額500〜600円程度)を契約して全資産を自動連携させるのも有効な投資ですが、まずは無料プランの「連携上限4件」の範囲内で破綻なく運用したい場合は、以下の「4スロット厳選ルール」を採用してください。
- スロット1【決済ハブ口座】:給料が入るメイン銀行(家賃や水道光熱費の引き落としを確認)。
- スロット2【メインクレジットカード】:日々の変動費決済を1枚に集約したカード(スマホ決済の引き落とし元もこのカードに統一)。
- スロット3【増殖口座(証券口座)】:クレカ積立を行っている証券口座(資産形成の推移を可視化)。
- スロット4【電子マネーまたは保全口座】:日常的にチャージ利用するコード決済、または防衛資金の残高確認用ネット銀行。
この配分の肝は、「決済手段をメインカード1枚に集中させ、サブカードや端数決済のアプリ連携をあえて捨てる」点にあります。決済手段を絞り込めば、無料枠の4件だけでも家計全体の支出の9割以上を自動補足でき、残高の不一致による記録の形骸化を防ぐことができます。
この仕組みを今すぐ導入してはいけない人の条件
優れた自動化モデルであっても、現在の家計状況によっては逆効果になるケースがあります。以下の条件に該当する方は、自動積立の開始を見送る必要があります。
- クレジットカードのリボ払い・分割残高、消費者金融からの借入がある人:投資信託の期待リターンや普通預金の金利よりも、借入金の利息負担(年15.0%前後など)の方が圧倒的に高いため、最優先で借入残高の完済に資金を集中させてください。
- 固定費だけで手取り収入の70%を超えている人:住居費や各種ローンの支払いが重すぎる状態で先取り貯蓄を自動化すると、決済口座の残高が枯渇して公共料金やカードの引き落とし不能(信用情報の毀損リスク)を招きます。まずは固定費の契約見直しが先決です。
- 直近3ヶ月以内に転職や退職で手取りが激変する予定がある人:キャッシュフローの振れ幅が大きい期間は、自動振込の引き落としエラーが発生しやすくなります。生活基盤が安定するまでは手動での最低限の資金保全にとどめてください。
スマホ1台・5分で完了する「スマートアクション」
仕組み化を先延ばしにせず、本日中に実行できる安全な初期設定手順を提示します。明細書類のアップロードや外部ツールの導入は一切不要です。
- 給料日の「翌々日」をカレンダーで確認する:給料日が25日の場合、土日祝日のズレを考慮し、資金移動日は毎月「27日」または「28日」に設定するのが安全です。
- 銀行公式アプリで「定額自動入金・自動振込」を設定する:保全口座に指定するネット銀行の公式アプリを開き、「他行口座から毎月定額(例:手取りの15%)を手数料無料で引き落として入金するサービス」を設定します。多くのネット銀行で入金手数料は無料提供されています。
- メインカードの利用通知トグルを「オン」にする:決済口座に紐づくクレジットカードの公式アプリを開き、「カード利用時の即時プッシュ通知」を有効にします。手作業でレシートを家計簿に打ち込む手間を省き、利用の瞬間に金額を認知する環境を作ります。
自制心で支出を抑え込む生活は長続きしません。金融機関が提供している自動送金機能と、集約された決済パイプラインを正しく組み合わせ、努力を必要としない貯蓄環境を構築してください。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
