
2026年09月現在、日本銀行による段階的な利上げを経て、各金融機関の短期プライムレートおよび住宅ローンの変動金利が見直し局面を迎えています。これまで「0.3%〜0.4%台」という超低金利の恩恵を享受してきた家庭でも、基準金利の引き上げ通知を目にして不安を感じている方が少なくないはずです。
「このまま変動金利を維持すべきか、それとも固定金利に切り替えるべきか」「手元資金で繰り上げ返済を進めるべきか」——こうした判断は家計の将来キャッシュフローに数百万円規模の差を生じさせます。なお、資産運用や繰り上げ返済の選択には元本割れや流動性低下のリスクが伴います。最終的な判断はご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。当メディアでは特定の手法による利益を保証するものではありません。
本記事の内容は2026年09月時点の公開情報・法令・各金融機関の規約約款に基づき検証しています。感情論を排し、構造的なデータと実務ルールに沿って賢く家計を防衛する手順を整理していきましょう。
1. 金利上昇で返済額はどう変わる?4,000万円借入のシミュレーション
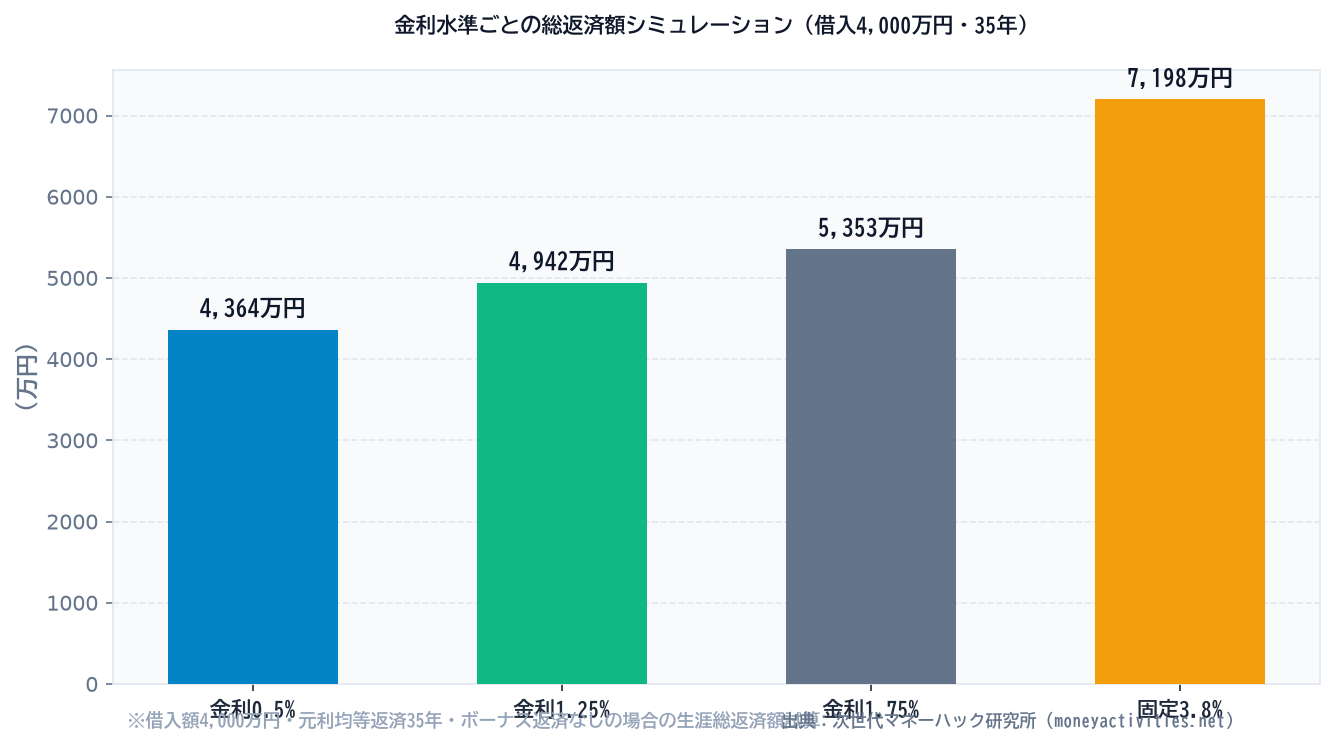
まず把握すべきは、「金利が上がると毎月の返済額と生涯の利息総額がどれだけ増えるのか」という客観的なインパクトです。借入額4,000万円(元利均等返済・35年返済)のモデルケースで試算した結果が以下の比較表です。
| 適用金利 | 毎月返済額 | 当初比(月額差) | 総返済額(概算) | 利息総負担差 |
|---|---|---|---|---|
| 0.50%(当初想定) | 約103,800円 | 基準 | 約4,364万円 | 基準 |
| 1.25%(+0.75%) | 約117,600円 | +約13,800円 | 約4,942万円 | +約578万円 |
| 1.75%(+1.25%) | 約127,400円 | +約23,600円 | 約5,353万円 | +約989万円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
(出典:次世代マネーハック研究所試算。借入額4,000万円、返済期間35年、元利均等返済・ボーナス返済なし、金利変動が借入期間を通じて継続した場合の概算値。実際の返済条件や残高推移により金額は変動します)
金利が0.75%上昇するだけで毎月約1.4万円、総返済額では約578万円の負担増となります。さらに1.25%上昇すると総返済額は約1,000万円近く膨らみます。この試算はあくまでモデルケースであり、読者個人の手取りや固定費、現在のローン残高を入力したシミュレーション検証が不可欠です。
また、住宅ローン控除の控除率(現行0.7%)に対して借入金利が0.7%を超えてくると、かつて成立していた「住宅ローン控除額が支払利息を上回る逆ざや現象」は消滅します。控除目的で漫然と多額の借入残高を放置する合理性は大きく低下しているのが現実です。
2. 「5年ルール・125%ルール」に潜む元金減少しない罠
多くのメガバンクや地方銀行の元利均等返済では、「5年ルール」と「125%ルール」という激変緩和措置が約款に盛り込まれています。
一般的に、変動金利の見直しが行われても5年間は毎月の返済額を変更せず、5年経過後の改定時でも前回の返済額の1.25倍を上限とする規約が存在する。
出典:主要都市銀行 住宅ローン商品約款共通条項
一見すると家計に優しい安全装置に見えますが、ここには重大な落とし穴があります。「返済額が変わらない」だけであり、「支払うべき利息が免除されているわけではない」という点です。
金利が急激に上昇した場合、毎月の返済額は一定のままでも、その内訳(元金と利息の比率)が激変します。毎月の引き落とし額の大半が利息に充当され、元金がほとんど減らない状態に陥ります。さらに金利が跳ね上がると、毎月の返済額を利息額が上回る「未払利息」が発生し、将来の期日一括返済時に多額の精算を求められるリスクさえあります。
一方で、一部のネット銀行などでは「5年ルール・125%ルール不採用」の規約を採用しています。この場合、金利上昇が半年ごとの改定でダイレクトに引き落とし額へ反映されるため、手元資金のクッションがないと家計が即座にショートしかねません。ご自身が加入しているローンの約款ルールを今すぐ確かめる必要があります。
3. 変動維持か?固定切り替えか?判断を分ける3つの基準
金利が上がったからといって、慌てて「全期間固定金利」へ借り換えるのは悪手になり得ます。2026年現在、固定金利(フラット35や10年超の固定型)はすでに3%台後半から4%前後に到達しています。現在の変動金利(最優遇後1.0%前後)から固定金利(約3.8%)へ切り替えると、その瞬間に毎月の返済額が数万円跳ね上がってしまうためです。
では、どのような基準で戦略を選ぶべきでしょうか。実務的な分岐点は以下の3点です。
- ローン残高と残返済期間: 残高が1,500万円以下、または残期間10年未満であれば、金利上昇の金銭的影響は限定的です。諸費用を払って固定へ借り換えるメリットはほぼありません。
- 手元の生活防衛資金: 半年〜1年分の生活費に加え、返済額が月2万円増えても生活リズムを崩さない金融資産(預金や換金性の高い運用資産)があるなら、変動の低金利を享受しつつ差額を積み立てる戦略が合理的です。
- 借り換え諸費用の回収可能性: 他行へ借り換える場合、事務手数料(借入額の2.2%等)や抵当権設定費用で100万〜150万円前後の初期費用が発生します。金利差によってこの初期費用を回収できる年数が残期間内にあるかを計算しなければなりません。
4. この見直し手法をおすすめしない「やってはいけない人の特徴」
住宅ローンの見直しにあたり、以下の条件に該当する方は安易な借り換えや無理な繰り上げ返済を行うべきではありません。
- 手元キャッシュが生活費3ヶ月分未満の人: 金利上昇を恐れて手元現金を繰り上げ返済に全額投入すると、病気や失業、家電・自動車の故障といった不測の事態に無防備になります。住宅ローンは一度繰り上げ返済すると、手元に現金を戻すことはできません。
- 転職直後や自営業・独立直後で収入が不安定な人: 金融機関の借り換え審査では直近1〜3年の勤続年数や確定申告実績が厳格に見られます。審査落ちのリスクや、信用情報に照会履歴が残るデメリットを考慮すべきです。
- 5年以内に自宅の売却や住み替えを予定している人: 借り換えに伴う初期費用(100万円超)の償却が終わる前に売却することになり、トータルで大幅な持ち出し(純損失)となります。
5. 今日スマホ1台で安全に実行できる「3行セルフチェック&防衛アクション」
複雑な外部ツールを使わず、個人情報を危険に晒すこともなく、今日から手元のスマートフォンでできる具体的な防衛アクションを3つ提示します。
アクション1:公式バンキングアプリでの「3行セルフチェック」
銀行の公式アプリにログインし、住宅ローンの返済明細画面を開いて以下の3項目だけを目視確認してください。
- 「現在の適用金利」は何%か(基準金利から優遇幅を引いた実質金利)
- 毎月返済額のうち「元金充当額」と「利息支払額」の比率(利息割合が急増していないか)
- 商品規約に「5年ルール・125%ルール」があるか(銀行ヘルプページや約款PDFで確認)
アクション2:スマホカレンダーの「通知逆算リマインダー設定」
一般的な変動金利は「4月1日」「10月1日」を基準日として見直され、「7月」「翌年1月」の返済分から適用金利が変更されます。スマートフォンの標準カレンダーに以下の2つの通知を毎年繰り返しで登録してください。
- 6月15日:「7月引き落としからの住宅ローン新金利・返済額確認」
- 12月15日:「翌年1月引き落としからの住宅ローン新金利・返済額確認」
通知が届いたタイミングで明細をチェックするだけで、想定外の口座残高不足や元金未減少を早期に察知できます。
アクション3:定額自動振替を使った「金利上昇バッファ積立」
現在の返済額と「金利が2.0%に上がった場合の返済額」との差額(例:月1.5万円)を算出し、給与受取口座から別口座へ毎月「自動振替」する仕組みを作ります。これを生活費として使わずに別枠で隔離しておくことで、将来さらなる利上げが起きた際の繰り上げ返済原資、または支払増のクッションとして活用できます。
なお、税額控除の適用関係や確定申告に関する個別具体的な判断は、所轄税務署や税理士等の専門家へご相談ください。住宅ローンは単なる借金ではなく、家計の中で最大の固定費レバレッジです。ルールの本質を理解し、冷静なデータに基づいて家計防衛のシステムを整えていきましょう。
PR
住宅ローン借り換え支援【zeroPro(ゼロプロ)】
特許取得の借り換え支援システムを活用。金利環境の変化に合わせ、固定金利への移行を含めた最適な返済計画を無料で診断。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
