
毎月のように届くクレジットカードの「ポイント付与条件の改定」や「対象外取引の拡大」を告げる通知メール。かつて熱心に調べ上げた「お得な決済ルート」がいつの間にか塞がれ、結局どのカードで支払えばよいのか分からず、気づけば学生時代に作った年会費無料カードを惰性で使い続けていませんか。
仕事や家事に追われるなかで、複雑怪奇なポイント還元ルールを追跡し続けるのは時間的にも精神的にも大きな負担です。「本当は一度立ち止まってカードを整理すべきだと分かりつつも、毎月の引き落とし口座を変更する手間が面倒で、そのまま放置している」という状態は、決してあなたの怠惰ではありません。決済事業者側が複雑なマーケティング施策と規約変更を繰り返した結果、生活者側の認知コストが限界に達しているのが構造的な原因です。
本記事の内容は2026年09月時点の公開情報および各社公式規約に基づき検証しています。なお、クレカ積立など有価証券の購入を伴う決済設計は市場価格の変動リスクを伴うため、最終的な判断や金融商品の選択はご自身の資産状況とリスク許容度に合わせて自己責任で行ってください。投資・決済行動の結果に伴う損益の責任は負いかねます。
ポイント改悪ラッシュで「1枚完結」が崩壊した構造的背景
かつては「この1枚を財布に入れておけば、どこでも1.5%〜2.0%還元」という万能なメインカードが存在しました。しかし現在、その前提は完全に崩壊しています。まずは感情論を排し、カード会社各社が利用規約を改定している背景をシステム工学の視点から整理します。
経済産業省の公表データが示す通り、国内のキャッシュレス比率は着実に伸長し、決済手段の約8割をクレジットカードが占めています。
2023年の我が国のキャッシュレス決済比率は39.3%(126.7兆円)となり、着実に増加している。内訳をみると、クレジットカードが83.5%(105.7兆円)と最も高い割合を占めている。
出典:経済産業省「2023年のキャッシュレス決済比率を算出しました」
市場が成熟期に入ったことで、各決済事業者は「原資を削ってシェアを奪うバラマキ段階」から、「特定加盟店への送客や自社金融エコシステムへの囲い込みによる黒字化段階」へと完全に舵を切りました。その結果、2026年現在のキャッシュレス市場では以下の3つの構造変化が定着しています。
- 中間チャージルートの完全遮断:電子マネーやQRコード決済、プリペイドカードへのチャージに対するポイント付与終了、および年間利用額(ボーナス付与の算定額)からの除外。
- 特約店還元のスマホタッチ限定化:特定店舗での7.0%〜10.0%還元を受ける条件が「現物プラスチックカード」や「iD」から「スマートフォンのタッチ決済」に厳格化。
- 公共料金・税金納付の還元率半減:電気・ガス・水道や国税・地方税の決済還元率が、通常の1.0%から0.5%以下へと一律に引き下げ。
この変化を理解せずに「どこでも同じカード」で決済し続けると、知らず知らずのうちに実質還元率が0.5%以下へと落ち込み、年間で大きな金銭的格差が生じることになります。
還元率0.5%放置と2枚最適化スタックの数理シミュレーション
では、カード決済を「0.5%還元のまま漫然と放置している人」と、「ベース1.0%+特定店高還元の2枚構成に最適化した人」では、具体的にどれほどの差が生じるのでしょうか。年間の決済額と支出内訳を固定した数理モデルで冷徹に比較検証します。
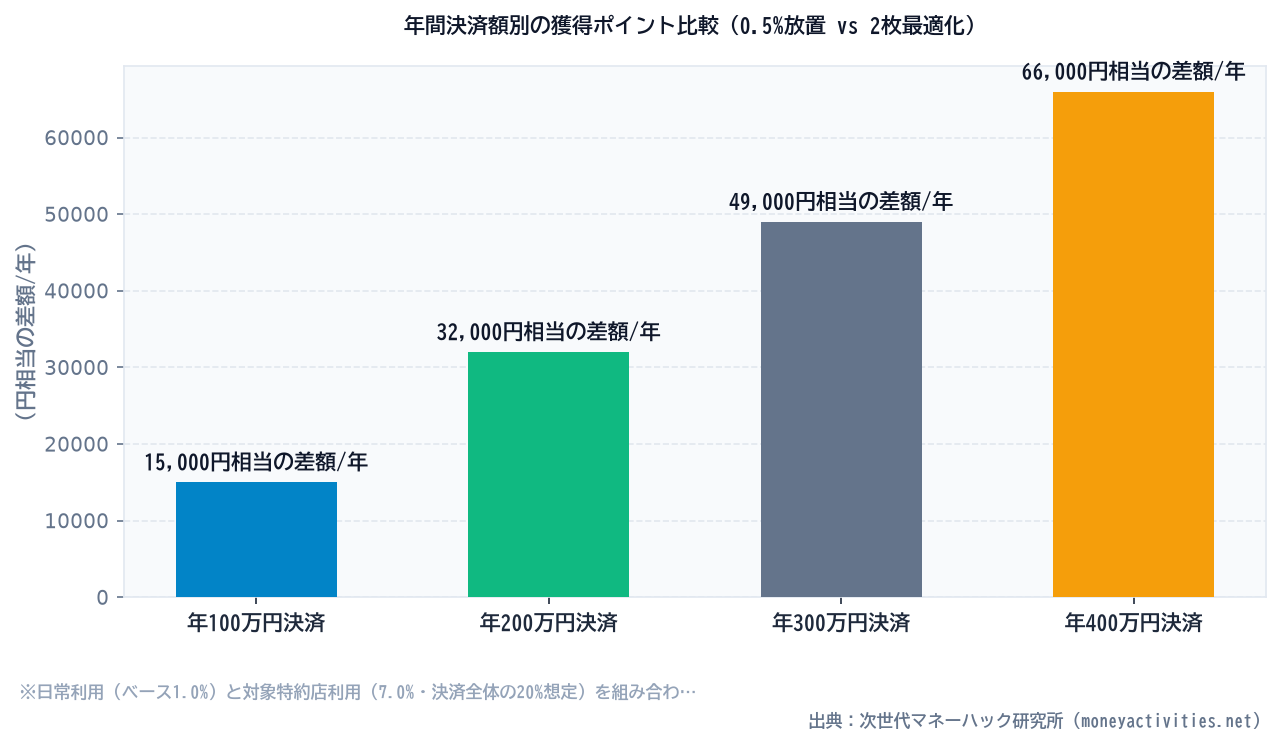
| 世帯年間決済額 | 内訳想定(固定費・日常・特定店) | パターンA:従来カード1枚放置(0.5%) | パターンB:2枚最適化スタック | 年間獲得ポイント差 | 10年間の累計差額 |
|---|---|---|---|---|---|
| 120万円(月10万) | 固定費40万 / 日常60万 / 特約店20万 | 6,000 pt | 24,000 pt | +18,000 pt | 180,000 円 |
| 200万円(月16.7万) | 固定費80万 / 日常80万 / 特約店40万 | 10,000 pt | 42,000 pt | +32,000 pt | 320,000 円 |
| 300万円(月25万) | 固定費120万 / 日常120万 / 特約店60万 | 15,000 pt | 64,000 pt | +49,000 pt | 490,000 円 |
| 400万円(月33.3万) | 固定費160万 / 日常160万 / 特約店80万 | 20,000 pt | 86,000 pt | +66,000 pt | 660,000 円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※パターンBの内訳:日常および固定費はベース1.0%還元カードで決済、特定コンビニ・飲食店・ドラッグストア等はスマホタッチ決済で7.0%還元を適用。ボーナスポイントは含めず基本還元率のみで算出。
月間約16.7万円(年間200万円)をカード決済している標準的な世帯において、還元率0.5%のカードを使い続けた場合と、2枚の役割分担を行った場合とでは、年間で32,000円分、10年間で32万円相当の可処分所得の差となって跳ね返ってきます。投資のような元本割れリスクを負うことなく、純粋な支出の出口戦略を変えるだけでこれだけの差が生じる事実は見逃せません。
なお、クレジットカードに付帯するラウンジ特典や旅行保険なども改定が進んでおり、年会費と実質メリットのバランスを再評価することが不可欠です。
ポイ活の消耗戦を終わらせる「努力不要の3カード・スタック」
ここで重要なのは、「ポイント還元率を0.1%でも高めるために、複数の決済アプリやポイント三重取りルートを毎日追いかける」という行動は、時間対効果(タイムパフォーマンス)の観点から完全に誤りであるという点です。ルートの塞止に怯え、ルール改定のたびにアプリを入れ替える精神的コストは、得られる数百円の利益を遥かに上回ります。
私たちが目指すべきは、「一度システムを組んだら、あとは脳のメモリを一切使わずに高還元が自動維持される安全装置(フェイルセーフ)」の構築です。持ち歩くカードは最大でも以下の3枚(実質2枚+予備1枚)に限定します。
1. メインカード(ベース還元用・1.0%〜1.2%)
日常の買い物、光熱費、通信費、サブスクリプションなど、あらゆる決済の「受け皿」となる土台です。どこで切っても1.0%以上を確実に担保するカードを選定します。
- 楽天カード(1.0%):楽天市場経済圏との親和性が高く、公共料金等の還元率低下には留意が必要なものの、街中決済の基盤として依然堅牢。
- JCB CARD W(1.0%〜・39歳以下申込限定):常にポイント2倍、Amazonやスターバックス等での追加還元が強固。
- リクルートカード(1.2%):無条件で常時1.2%という現行最高水準のベース還元率。ポイントの汎用性(Pontaやdポイント等)も高い。
2. サブカード(局所高還元特化型・7.0%〜10.0%超)
日常的に利用頻度の高いコンビニ、特定カフェ、ファストフード、ファミレス等でだけ取り出す「特化型スナイパー」です。
- 三井住友カード(NL)またはOliveフレキシブルペイ:対象のコンビニ・飲食店で「スマホのタッチ決済」を行うだけで常時7.0%以上の高還元を獲得。カード現物を出すと還元率が急落するため、Apple Pay / Google ウォレットへの登録が実務上必須。
- 三菱UFJカード:特定加盟店での利用において最大15%〜19%相当を還元する施策を展開中。自身の生活導線に店舗が合致する場合に強力な選択肢。
3. バックアップカード(国際ブランド分散・年会費無料)
メインとサブがVisaやMastercardに偏った場合、国内の一部店舗やコストコ、あるいは海外加盟店での決済規制(いわゆるブランド縛り)によって支払いが拒否されるリスクがあります。メインがVisaであれば、予備としてJCBまたはMastercardを年会費永年無料で1枚保持し、決済の冗長性を確保します。
今日から摩擦ゼロで実行できる「決済ポートフォリオ」再編3ステップ
頭で理解しても、行動に移さなければ1円の損失も防げません。今週末にまとまった時間を取る必要はありません。本日の通勤時間や就寝前のわずか10分で完了する、摩擦ゼロの再編手順を実行してください。
- 明細アプリで「基本還元率」の現在地を確認する:現在メインにしているカードの明細を開き、前月利用額に対して付与されたポイント数を割ってみてください。もし実質還元率が0.5%付近に留まっているなら、即座に見直しのフラグが立ちます。
- スマホ決済の「メイン」と「エクスプレス設定」を分担する:スマートフォン内のウォレットに、ベース用カード(1.0%)と特約店用カード(三井住友カード(NL)等)の2枚を登録。コンビニや対象店舗のレジでのみ「特約店用カード」を呼び出してタッチ決済を行い、それ以外の買い物はメインカードで支払うという「2分岐のルール」を身体に記憶させます。
- 固定費の引き落としを年1回だけ総点検する:電気、ガス、水道、スマートフォンの通信料金など、毎月自動で決済される固定費をベース還元率の高いカード(1.0%以上)へ集約します。一度手続きを完了すれば、その後は何年も自動的に手取り防衛が継続します。
ポイントのために生活を縛られるのではなく、シンプルな数理に基づいたカードスタックを一度構築し、あとは何事もなかったかのように平穏な日常生活を送ることこそが、キャッシュレス決済を飼い慣らす真の知性です。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
