
ブライダルフェアの華やかな空間で提示された「総額250万円」の見積書。プランナーからの「本日限定の成約特典で80万円お値引きします」という言葉に後押しされ、その場の高揚感で申込金を支払ってしまった経験はないでしょうか。あるいは現在、まさに打ち合わせを重ねる中で「基本プランの料理では満足できない」「衣装の差額が予想外に大きい」と、日を追うごとに膨らむ請求予定額に頭を抱えているかもしれません。
まず強調したいのは、見積もりが跳ね上がったとしても、それは決してあなたの準備不足や金銭感覚の緩みが原因ではないという点です。ブライダル業界の初期見積もりには、一般的な商取引とは大きく異なる「構造的な初期設定の死角」が組み込まれています。本記事の内容は2026年09月時点の公開情報・法令・規約に基づき検証しています。一生に一度の晴れ舞台を心から祝福しつつ、新生活の家計基盤を揺るがさないための「見積もり監査」の技術をFPの視点から工学的に紐解いていきます。
初期見積もりと最終支払額に生じる「約97万円の乖離」の数理構造
結婚式を挙げたカップルの実態調査において、初期見積もりから最終金額が増額したと回答する割合は約79.6%にのぼります。しかもその平均増額幅は約97万〜100万円に達しており、初期提示額からおよそ25〜30%の上振れが発生しているのが業界の平均値です。
なぜこれほどまでに大規模な乖離が構造的に生じるのでしょうか。その背景には、初回見積もりが「式を挙げるための必要最低限の枠組み」だけで構成されているという仕様上の理由が存在します。
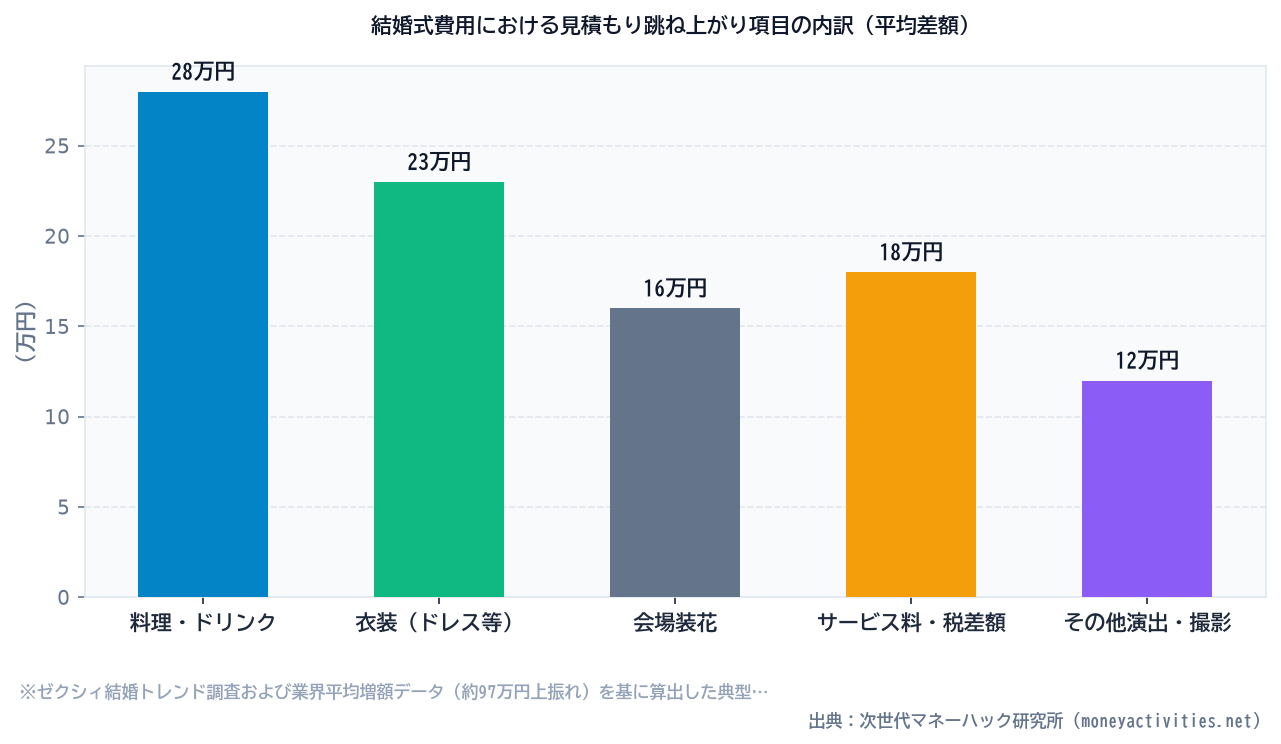
| 費用項目 | 初回見積もりの初期設定 | 標準的・現実的な選択 | 60名規模での差額影響 |
|---|---|---|---|
| 料理・乾杯酒 | 最安コース(牛フィレ肉以外、品数少) | 国産牛フィレ肉、季節の特別コース | +180,000円〜+300,000円 |
| フリードリンク | ビール・焼酎等の基本3〜4種 | 乾杯スパークリング、カクテル、ワイン拡充 | +60,000円〜+120,000円 |
| 新婦衣装 | プラン内上限(20万円枠設定) | 人気ブランド・新作ドレス(35万〜45万円) | +150,000円〜+250,000円 |
| 会場装花 | メイン・ゲスト卓ともに最小ボリューム | フェア展示レベルのボリューム、演出装花 | +120,000円〜+200,000円 |
| 音響・映像演出 | プラン付属BGM、最小設備利用 | ISUM著作権申請、プロジェクター利用料 | +50,000円〜+100,000円 |
| ペーパー・小物 | 初期項目から除外(各自手配前提) | 式場依頼(招待状・席次表・メニュー表) | +60,000円〜+90,000円 |
| サービス料・消費税 | 本体価格のみを安価に錯覚 | 本体+サービス料10〜15%に消費税10%課税 | +100,000円〜+150,000円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
上記の通り、料理単価を1人あたり3,000円〜5,000円引き上げ、新婦衣装をお気に入りの1着に変更し、卓上装花を見学時と同等の見栄えに整えるだけで、特別な贅沢をしなくとも容易に70万〜100万円前後の増額ラインへ到達します。
二重課金の計算ロジックが総額を静かに押し上げる
さらに見落とされがちなのが「サービス料」と「消費税」の複合計算方式です。一般的なホテルや結婚式場では、料理・飲料や会場費に対して10%〜15%のサービス料が設定されています。多くの式場において消費税は「サービス料を加算した後の小計」に対して10%が課されるため、項目ごとの単価上昇に伴って間接費用が複利のように膨らむ仕様となっています。
結婚式場との契約トラブルでは、見積もり時の説明不足や追加請求に関する相談が全体の約46.6%を占め、解約金や申込金に関する紛争とともに高水準で推移している。
出典:独立行政法人国民生活センター「結婚式場をめぐるトラブルの相談動向」
法制度と規約から見る「契約後の交渉難航」とキャンセルリスク
契約を結んだ後に見積もりの大幅な上振れに気づいたとしても、簡単に後戻りできない仕組みが法的に整備されている点も冷静に把握しておく必要があります。
クーリング・オフの適用除外という制度的盲点
ブライダルフェアや結婚式場の相談カウンターへ自ら出向いて契約手続きを行った場合、特定商取引法上の「訪問販売」には該当せず、**クーリング・オフ(8日間の無条件契約解除)は法的に適用されません**。たとえ契約書にサインした数時間後であっても、契約を解除する際には規約に基づいた解約料(申込金10万〜20万円の全額没収など)が発生します。
消費者契約法第9条と「平均的損害」の限界
消費者契約法第9条第1号では「事業者に生ずべき平均的な損害の額を超える違約金条項は無効」と規定されています。しかし、挙式日の数か月前からのキャンセルでは、式場側が他の予約を受けられなくなった機会損失(逸失利益)や発注済みの資材実費が「正当な損害」と認められやすく、解約料の返還交渉は極めて困難を極めます。
公益社団法人日本ブライダル文化振興協会(BIA)のモデル約款に準拠している会場であっても、約款はあくまでガイドラインであり、各式場が定める個別の利用規約が優先されます。だからこそ、「契約書に署名捺印し、申込金を振り込む前」の見積もり監査が決定的な防衛ラインとなります。
手元資金のショートを防ぐ:結婚式費用の資金繰りスケジュール
見積もりの増額がもたらす最大の生活リスクは、挙式後の新生活に向けたキャッシュフローの圧迫です。ブライダル業界における支払い条件の標準仕様は「**挙式日の1〜2週間前までに全額を銀行振込で前払い**」となっています。
「当日にゲストからいただくご祝儀で支払えばよい」という見通しは、資金繰りの観点から極めて危険です。60名規模の式で総額350万円、想定ご祝儀が約180万円〜200万円だった場合、挙式の2週間前時点で**手元に350万円の現金流動性**が確保されていなければ支払いを完了できません。
見積もりが100万円跳ね上がることは、挙式直後の新居初期費用、家具家電の購入、将来の教育費や住宅購入に向けた「生活防衛資金」が100万円目減りすることを意味します。この構造的なキャッシュ不足を回避するためには、契約前の交渉段階で以下の監査チェックポイントを機械的に適用することが不可欠です。
契約前に必ず実行すべき「見積もり監査チェックリスト」
- **料理・ドリンクの現実化**:最安コースではなく、上から2番目または牛肉フィレ肉が含まれるコースの単価で見積もりを再出力させる。
- **衣装差額の事前織り込み**:新婦ドレスを1着あたり35万〜40万円、新郎タキシードを10万〜15万円の枠に初期から引き上げておく。
- **装花グレードの現物確認**:見積もり内の金額で「実際に過去に設置された卓上装花の写真」を提示させ、貧相でないか確認する。
- **持ち込み可否と持込料の書面化**:ペーパーアイテム、プチギフト、衣装、カメラマン等の持ち込み条件を確認し、「持込料無料」の特約を見積備考欄に明記させる。
- **支払期日の緩和交渉**:「挙式翌日以降のご祝儀精算」または「クレジットカード払い」が可能かを契約条件として打診する。
感情論を排し、第三者視点のキャッシュフロー設計を
結婚式の準備期間は、互いの価値観の相違や親族の意向調整、膨大な決定事項により、心理的な負荷が極めて高まりやすい時期です。「一生に一度だから」「後悔したくないから」というフレーズは魅力的ですが、その結果として新生活のスタートラインで家計が脆弱化してしまっては本末転倒です。
今からファイナンシャルプランナーの専門知識をすべて習得したり、式場と戦うための法律書を読み漁ったりする必要はありません。大切なのは、結婚式単体の損得にとどまらず、「この支出が5年後・10年後の世帯キャッシュフローにどう波及するか」を冷静に俯瞰する第三者の安全装置を確保することです。
パートナーと予算について話し合う際も、「削る・削らない」の感情論ではなく、将来の住宅購入資金や予備資金の計画と照らし合わせた客観的な数理モデルを基準に据えることで、不要な衝突を避けながら納得のいく適正配分が見えてきます。
今日からできる最初の一歩:見積もり原本を客観的に仕分ける
現在すでに見積書を受け取っている方は、まず手元の見積書を開き、「料理」「衣装」「装花」の3大跳ね上がり項目の単価が最低ランクになっていないか、蛍光ペンでマークしてみてください。まだ契約前であれば、プランナーに対して「この見積もりから1円も上がらない確定仕様の明細を出してください」と依頼するだけで、数十万円規模の不要な上振れを未然に防ぐことができます。
結婚式は素晴らしい人生の節目ですが、それは長い結婚生活の入り口に過ぎません。適正な予算管理と冷静な見積もり監査を通じて、晴れやかな記念日と盤石な将来の家計基盤の両方を賢明に守り抜いてください。
お金のシミュレーション【お金のみらいマップ】
特定商品の勧誘なし。現状の収支と資産配分から将来の資金ショートリスクを数値化し、中立なFPとオンラインで解決策を検証。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
