
※本記事の内容は2026年09月時点の公開情報・関係各社規約・総務省動向に基づき検証しています。なお、資産保全や金融サービスのご利用に関する最終判断はご自身のライフプランやリスク許容度に合わせて行っていただき、個別のトラブル対応は警察や通信キャリア、金融機関等の窓口へご相談ください。
画面ロックでは防げない?Face IDを過信するキャッシュレス派の盲点
「自分は顔認証や指紋認証をかけているし、万一スマホを落としても他人に中身を見られる心配はない」――そう信じて、日々の決済やネットバンキング、ポイント管理をすべてスマートフォンに集約していないでしょうか。
毎日仕事や家事に追われ、セキュリティ設定のことまで細かく調べる時間がないのは当然のことです。「画面ロックのパスコードを強固にしたのだから、やるべき対策は終えている」と感じるのも無理はありません。しかし、その安心感の裏側に、システム設計上の決定的な「抜け穴」が潜んでいます。
実は、どれほど強固な生体認証や画面ロックを設定していても、端末の横にある小さな穴にピンを差し込んで「物理SIMカード」を抜き取られてしまえば、画面ロックは一切意味をなしません。攻撃者は端末本体のロックを解除する必要などなく、手持ちの別端末にあなたのSIMカードを差し替えるだけで、あなたの電話番号宛てに届く通話やSMSを即座に受信できてしまうのです。
現在、多くの金融機関やQRコード決済、さらには主要なクラウドサービスが「電話番号宛てのSMS認証(二要素認証)」をパスワード再設定や送金のトリガーとして利用しています。SIMカード自体に鍵がかかっていない状態は、いわば「頑丈な金庫の上に、金庫を開ける暗証番号が届く携帯電話を貼り付けて放置している」状態と何ら変わりません。
抜き取りから数時間で何が起きるか?資産流出のドミノ倒しを数理分解
物理SIMカードを抜き取られた場合、金銭的な被害はどのように拡大していくのでしょうか。攻撃者が別端末にSIMを挿入し、通信回線を掌握した瞬間に発生する「認証の連鎖崩壊(ドミノ倒し)」を工学的な観点からモデル化してみます。
最も危険なのは、AIによる家計簿連携や各種サービスの自動ログイン、オートチャージ設定を活用しているケースです。攻撃者は抜き取った電話番号をもとに主要な決済サービスやポータルサイトの「ログイン通知」「ワンタイムパスワード(OTP)」を傍受し、次々とアカウントの乗っ取りを進めます。
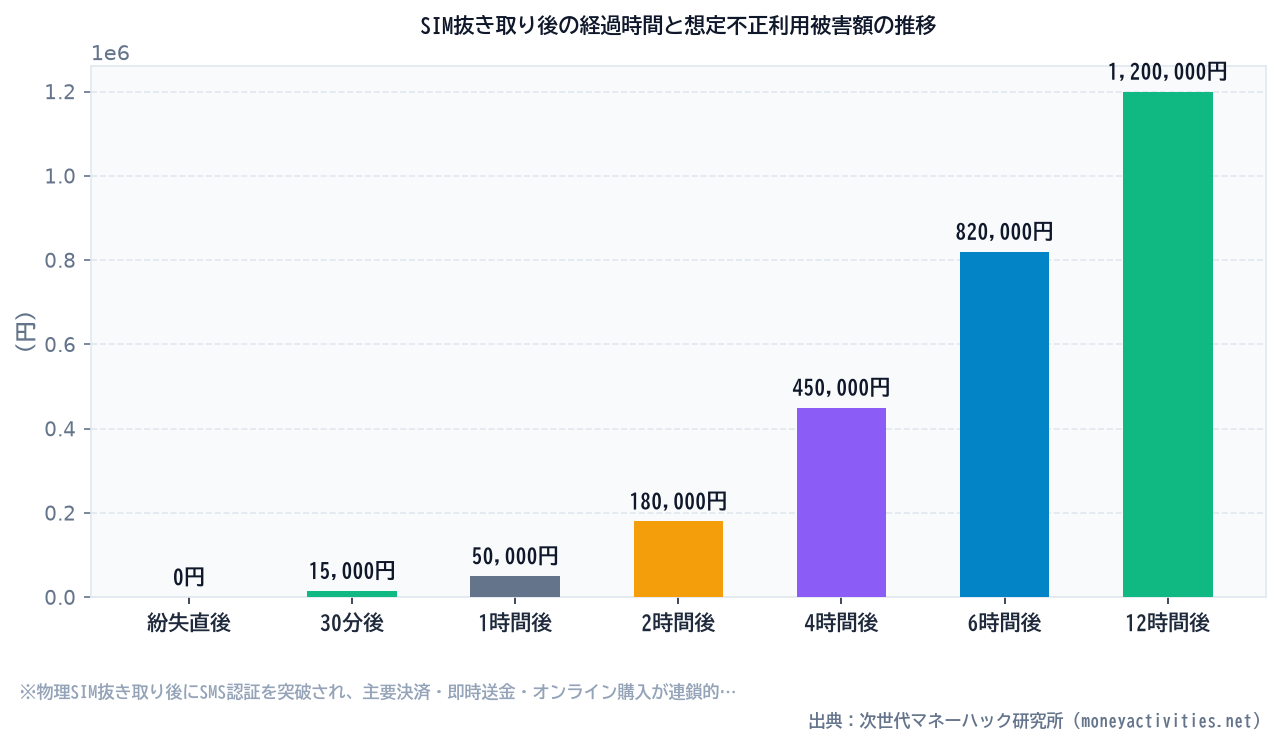
| 経過時間 | 攻撃者の行動フェーズ | 突破される認証ライン | 想定被害額(中央値) |
|---|---|---|---|
| 紛失〜30分 | SIM抜き取り・別端末挿入 | 電話番号(SMS受信環境)の完全掌握 | 0円(準備段階) |
| 30分〜2時間 | 主要決済のPW初期化・コード受信 | QRコード決済・フリマ売上残高・ポイント | 5万〜15万円 |
| 2時間〜6時間 | ネット銀行・クレカ3Dセキュア突破 | 即時送金・オンラインギフト券等の不正購入 | 30万〜80万円 |
| 6時間以降 | 連携アカウントの完全乗っ取り | キャリア決済上限・紐付け口座の残高払底 | 100万円超(上限まで) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
ここでさらに深刻なのが、金融機関やクレジットカード会社が定める「不正利用補償規約」の存在です。各社の補償規約には、被害に遭った場合でも補償が受けられなくなる、または自己負担が発生する「重大な過失」の条項が明記されています。
会員が他人に暗証番号を知らせ、または暗証番号の管理に著しい不注意があった場合、その他会員に故意または重大な過失があったときは、損害の全部または一部について補償の対象とはなりません。
出典:一般社団法人日本クレジット協会「クレジットカード不正利用被害の補償に関するガイドライン」要旨
SIMカードの初期PINコードは、大手キャリアごとに決まりきった番号(ドコモ・楽天は「0000」、auは「1234」、ソフトバンクは「9999」)が割り当てられています。SIMカードロックを無効のまま放置していたり、初期値のまま放置して紛失したりした挙句、回線停止手続きが遅れた場合、事業者側から「管理上の重過失」と判定され、全額が自己負担となってしまうリスクを否定できません。
プロの知識は不要!「SIM PIN」というハードウェアの安全装置
このようなリスクを聞くと、「二要素認証の仕組みを隅々まで学び直さなければならないのか」「決済サービスをすべて解約すべきなのか」と不安になるかもしれませんが、難解なサイバーセキュリティの理論を勉強する必要は一切ありません。
必要なのは、知識ではなく「物理的なフェイルセーフ(安全装置)」を1つ組み込んでおくことだけです。その最も確実でコストが一切かからない方法が、**「SIM PIN(SIMカードロック)」の設定**です。
SIM PINとは、SIMカードそのものに4〜8桁の暗証番号を設定する機能です。これを有効にしておくだけで、万一端末を紛失してSIMカードを抜き取られ、別のスマートフォンに挿入されたとしても、正しいPINコードを入力しない限り電波の送受信やSMSの着信が完全に遮断されます。
攻撃者がPINコードの入力を3回連続で間違えると、SIMカードは自動的に「PINロック(PUKロック)」状態へと移行し、それ以上の通信試行がシステム的に不可能になります。つまり、端末本体が手元を離れても、あなたの電話番号とSMS認証権限だけは鉄壁のシェルターで保護され続ける設計になります。
今日3分で完了する!主要キャリア別のSIM PIN設定手順
SIM PINの設定は、スマートフォンの設定画面から数分で完了します。ただし、手順を誤って自己ロックをかけてしまわないよう、必ず以下の「確実なフロー」に沿って実行してください。
ステップ1:事前準備(PUKコードの確認)
万が一入力ミスでロックがかかった場合に備え、SIMカード台紙、または各キャリアのマイページ(My docomo、My au、My SoftBank、my 楽天モバイルなど)にログインし、8桁の「PUKコード(PINロック解除コード)」を手元のメモやオフライン環境に控えておきます。
ステップ2:OS別の設定操作
- iPhone(iOS)の場合:
「設定」>「モバイル通信」>設定する回線を選択>「SIM PIN」をタップし、トグルをオンにします。 - Androidの場合:
「設定」>「セキュリティとプライバシー」>「その他のセキュリティ設定」>「SIMカードロック」に進み、「SIMカードをロック」をオンにします。
ステップ3:キャリア初期値の入力と番号変更
ロックをオンにする際、初回のみ「キャリアごとの初期PINコード」の入力が求められます。
- NTTドコモ / ahamo:
0000 - au / povo / UQ mobile:
1234 - ソフトバンク / LINEMO / Y!mobile:
9999 - 楽天モバイル:
0000
初期コードでロックをオンにした直後、必ず「PINを変更」を選択し、推測されにくい**任意の4〜8桁の新しい暗証番号**へ上書きしてください。生年月日や電話番号の下4桁、あるいは「0000」「1234」のまま放置すると、重過失と判定される恐れがあります。
また、物理的なカード抜き取り自体を根本から排除したい場合は、物理SIMスロットを持たない「eSIM」へ移行することも非常にスマートな選択肢です。一度SIM PINやeSIM化といったインフラ側の設定を済ませてしまえば、これまでの生活利便性を1ミリも落とすことなく、大切な金融資産を半永久的に守り続けることができます。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
