40歳を迎えた月の給与明細を見て、引去り項目に「介護保険料」という新たな数千円の控除が加わっているのを目にし、静かな負担感とため息を覚えた経験はないでしょうか。日々の業務や子育て、住宅ローンの返済に追われる中で、制度の中身を腰を据えて調べる余裕など持てないのが当たり前です。
しかし、「毎月保険料を払っているのだから、親が倒れたり自分が病気になったりしても、申請すれば国が手厚く面倒を見てくれるはずだ」という漠然とした思い込みのまま放置するのは危険です。本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。公的介護保険には厳格な利用枠(区分支給限度基準額)が定められており、境界線を一歩でも踏み外すと、超えた分のサービス費用は全額(10割)自己負担という重いキャッシュアウトが容赦なく発生します。
本稿では、40歳以上が知っておくべき第1号・第2号被保険者の本質的な違いから、要介護度に応じた支給上限の数理構造、そして申請遅延による損失を未然に防ぐ実務アーキテクチャまでを平易に解説します。
給与天引きされているのに使えない?40代を阻む「16の特定疾病」の壁
公的介護保険において、最も多くの人が誤解しているのが「被保険者区分による受給要件の非対称性」です。介護保険法上、加入者は年齢によって以下の2つに明確に分断されています。
介護保険の被保険者は、市町村の区域内に住所を有する65歳以上の者(第1号被保険者)及び市町村の区域内に住所を有する40歳以上65歳未満の医療保険加入者(第2号被保険者)とする。
出典:e-Gov法令検索 介護保険法 第9条
65歳以上の「第1号被保険者」であれば、要介護状態になった原因は問われません。病気や認知症はもちろん、不慮の交通事故による骨折や老衰であっても、要支援・要介護の認定を受ければ保険給付を受けられます。
対して、40歳から64歳までの「第2号被保険者」は、保険料を毎月欠かさず納めていたとしても、要介護状態になった原因が「加齢に伴って生ずる心身の変化に起因する16種類の特定疾病」に限定されます。具体的には、末期がん、初老期における認知症、脳血管疾患、パーキンソン病関連疾患、関節リウマチ、筋萎縮性側索硬化症(ALS)などが該当します。もし40代・50代の現役世代が交通事故で半身不随になったり、特定疾病に該当しない難病で寝たきりになったりしても、公的介護保険からの給付は原則として1円も下りません(その場合は障害年金や障害者総合支援法など別制度の管轄になります)。
さらに、親の介護に直面する40代にとって重要なのは、70代・80代の親自身は第1号被保険者であるため原因不問で利用できる一方、支える側の現役世代である子ども側が病に倒れた場合、公的介護保険のセーフティネットは極めて狭い入口しか用意されていないという冷徹な制度設計です。
要介護度ごとの支給限度額一覧と「10割自己負担」の数理シミュレーション
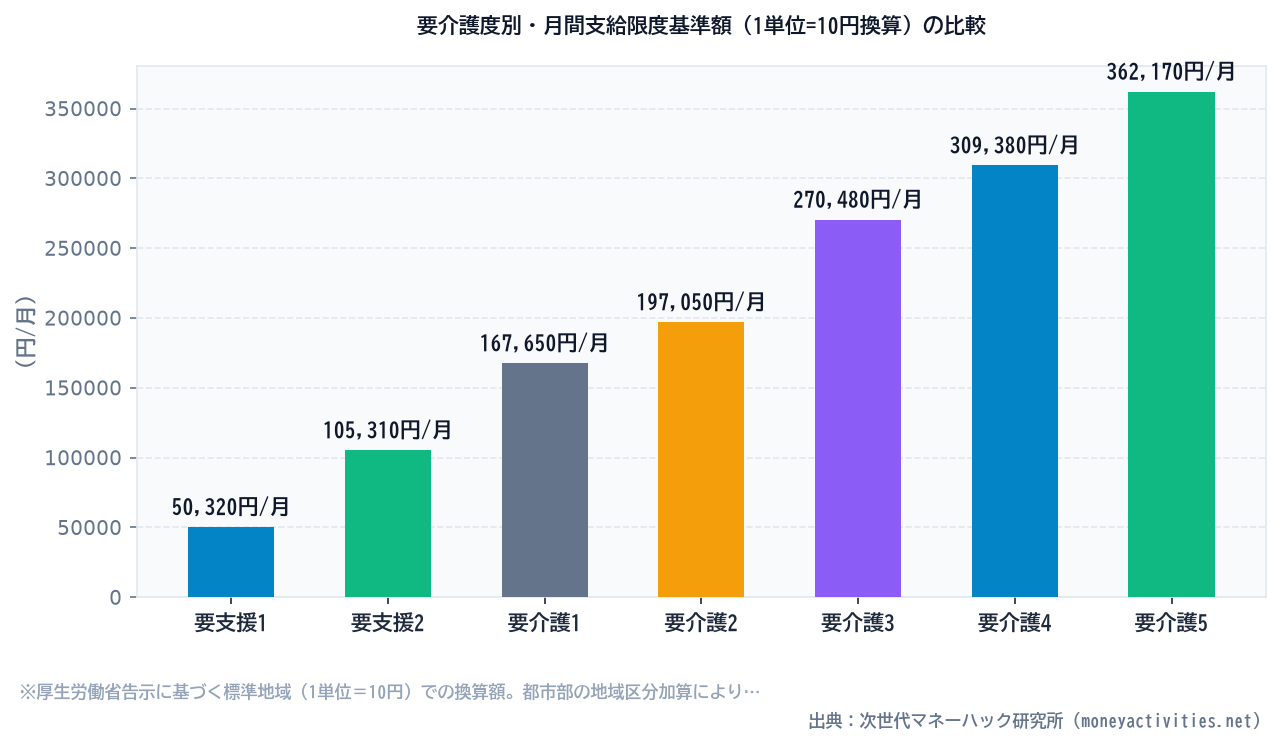
公的介護保険の在宅サービス(訪問介護、デイサービス、ショートステイ等)は、無制限に使えるわけではありません。要介護度(要支援1〜2、要介護1〜5の計7段階)ごとに、1か月あたりに使える上限単位数(区分支給限度基準額)が厳格に定められています。
標準的な地域区分(1単位=10円)における各区分の月間支給限度基準額と、自己負担割合(原則1割、所得に応じて2〜3割)別の実質自己負担額は以下の通りです。
| 要介護度区分 | 月間支給限度基準額 | 1割負担の場合 | 2割負担の場合 | 3割負担の場合 |
|---|---|---|---|---|
| 要支援1 | 50,320円(5,032単位) | 5,032円 | 10,064円 | 15,096円 |
| 要支援2 | 105,310円(10,531単位) | 10,531円 | 21,062円 | 31,593円 |
| 要介護1 | 167,650円(16,765単位) | 16,765円 | 33,530円 | 50,295円 |
| 要介護2 | 197,050円(19,705単位) | 19,705円 | 39,410円 | 59,115円 |
| 要介護3 | 270,480円(27,048単位) | 27,048円 | 54,096円 | 81,144円 |
| 要介護4 | 309,380円(30,938単位) | 30,938円 | 61,876円 | 92,814円 |
| 要介護5 | 362,170円(36,217単位) | 36,217円 | 72,434円 | 108,651円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※東京都23区(1級地)等の都市部では人件費補正(地域加算)により1単位あたり10.84円〜11.40円程度に引き上げられるため、実際の給付金額上限は上記より1割前後高くなります。
ここで最も注意すべき境界線は、「区分支給限度基準額を超過したサービス分は、保険給付が一切適用されず全額(10割)自己負担になる」という点です。
例えば、要介護3の親(自己負担割合1割)が、在宅生活を維持するために訪問介護とデイサービスを積み重ね、月額35万円分のサービスを利用したと仮定します。上限枠は270,480円であるため、枠内の自己負担は27,048円で済みます。しかし、超過した79,520円分には1割負担ルールが適用されず、全額が利用者の持ち出しになります。結果として、その月の支払額は「27,048円 + 79,520円 = 106,568円」となり、本来想定していた負担の約4倍に膨れ上がります。
専門資格の勉強は不要!介護破綻を回避する「ケアマネ連携の自動化」
「区分支給限度額の計算式や16の特定疾病をすべて暗記しなければならないのか」と不安を感じる必要はありません。多忙な現役世代が細かな点数計算を覚えるのは非効率であり、実務上もその必要は一切ありません。
公的介護保険には、利用者の知識不足を補完する強力なフェイルセーフが組み込まれています。それが「ケアマネジャー(介護支援専門員)」によるケアプラン(居宅サービス計画書)の作成機能です。居宅介護支援費は全額が保険給付(公費および保険料)で賄われるため、利用者の自己負担はゼロ円(完全無料)で専門家によるマネジメントを受けられます。
優れたケアマネジャーは、要介護度の上限枠(単位数)から逆算し、1単位も限度額を踏み外さないようパズルのように訪問・通所サービスを組み合わせる自動防衛ラインを構築してくれます。あなたがやるべきことは、制度の条文を読み込むことではなく、「適切な窓口へ最速で申請を出し、信頼できるケアマネジャーに実情を正確に委託する」という入力アクションだけに集約されます。
なお、自治体の窓口(地域包括支援センター)に相談してから要介護認定の通知が届くまでは、法令上は原則30日以内と定められているものの、実務上は1〜2か月を要することが珍しくありません。このタイムラグの間にも親の状態が悪化して介護が必要になるケースがあります。その際は認定結果が出る前であっても暫定的にサービスを利用できる「暫定ケアプラン」の仕組みを活用します。万が一想定より低い介護度で認定された場合に備え、ケアマネジャーと相談しながら「最も安全側の枠(例:要介護1想定)」で暫定プランを組んでおくことが、予期せぬ10割負担を防ぐ定石です。
スマホ1台から始める最短防衛策と家計全体の固定費監査
親の介護や自身の将来リスクに備えるための第一歩は、役所の開庁時間を待って有給休暇を取ることではありません。今夜のうちに手元のスマートフォンから行える3つのアクションを実行してください。
第1に、親が居住している市区町村のウェブサイトで「地域包括支援センター」の担当窓口と連絡先をブックマークすることです。異変が起きた際に最初に電話すべき拠点は、本庁の介護保険課ではなく、日常生活圏域ごとに設置された地域包括支援センターです。
第2に、親のかかりつけ医の診察券や直近の検査結果を撮影し、クラウドや家族共有フォルダに保存しておくことです。要介護認定の審査判定において、自治体から依頼される「主治医意見書」の内容は認定結果を大きく左右します。直近の病歴や認知機能の低下を具体的に医師へ伝える準備をしておくことが、適正な要介護度を獲得する最短ルートです。
第3に、公的介護保険という「月数十万円相当の現物給付セーフティネット」の存在を踏まえ、現在世帯で加入している民間保険の保障が過剰に重複していないかを点検することです。高額療養費制度や公的介護保険の枠組みを知らないまま、手厚すぎる民間の医療特約や介護一時金保険に毎月数万円の保険料を払い続けている家庭は少なくありません。
制度の数理的構造を正しく理解し、公的保障で賄える範囲と自己資金で備えるべき生活防衛資金の境界線を明確に切り分けること。これこそが、将来の介護離職や家計破綻を構造的に遮断する唯一の知性です。
中立系保険見直し相談【ミライ帖】
言われるがまま入った不要な特約をあぶり出し、公的保険の適用範囲をベースに手元に残る現金を最大化する保障再設計。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。