
長年にわたりコツコツと積み立ててきたiDeCo(個人型確定拠出年金)。運用益非課税の恩恵を受けながら「老後資金の準備はこれで安心だ」と胸をなでおろしている会社員の方ほど、出口における重大な制度変更を見落としがちです。
「退職所得控除があるから、退職金もiDeCoの一時金もほとんど税金はかからないはず」と信じ込み、受取時期の検討を後回しにしていませんか?日々の激務に追われるなか、何年も先の受取手続きまで細かく調べる余裕がないのは当然のことです。しかし、2026年の税制環境において、受取順序や間隔を無計画に決定してしまうと、本来手元に残るはずだった可処分所得から最大約420万円もの大金が税金として差し引かれる構造が存在します。
本記事の内容は2026年10月時点の公開情報および現行税制規約に基づき検証しています。なお、資産形成や年金資産の運用には元本割れ等のリスクが伴い、最終的な選択はご自身のライフプランやリスク許容度に合わせて自己責任で行う必要があります。本記事は特定の税務判断を指南するものではなく、制度仕様の工学的な比較・数理分析を目的としています。個別の税務手続きに関しては所轄税務署または税理士等の専門家へご相談ください。
退職所得控除の基本仕様と2026年「10年ルール」の構造変化
退職金やiDeCoの一時金を受け取る際、税負担を大幅に軽減してくれる仕組みが「退職所得控除」です。退職所得は長年の勤務や拠出に対する報奨・生活保障の側面を持つため、給与所得等と合算しない申告分離課税が採用され、さらに控除後の金額を2分の1にして課税される極めて優遇された税制枠組みとなっています。
退職所得控除額の算定基準(所得税法第30条)
出典:国税庁 退職所得の計算方法
・勤続年数20年以下:40万円 × 勤続年数(最低80万円)
・勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
課税退職所得金額 =(収入金額 - 退職所得控除額)× 1/2
ここで極めて重要になるのが、複数の退職手当等を受け取る際に行われる「勤続年数(拠出期間)の重複排除」というシステム仕様です。iDeCoの一時金と会社の退職金の両方を受け取る場合、双方が同じ時期に受給されると、重複している期間の控除枠は一方から除外され、満額の二重取りができない仕組みになっています。
かつては「iDeCo一時金を60歳で先に受け取り、5年以上空けて65歳で会社の退職金を受け取る」ことで、退職所得控除の枠を完全に再利用できる通称「5年ルール」が存在しました。しかし、令和7年度税制改正を経て、2026年1月より重複期間の判定基準が「前年以前9年内(実質10年間)」へと厳格化されました。いわゆる「10年ルール」への仕様改定です。
一方、会社の退職金を先に受け取り、後からiDeCo一時金を受給するケースでは、従来通り「前年以前19年内(実質20年ルール)」の重複排除判定が適用されます。iDeCoの受取上限年齢は75歳未満と定められているため、60歳や65歳で退職金を受け取った後に20年のブランクを空けることは物理的に不可能です。つまり、「退職金を先、iDeCoを後」にする順序では、iDeCo側で退職所得控除の枠を再利用することが原則として遮断されているのです。
手取り差最大420万円を生む受取パターンの数理検証
受取のタイミングや順序を誤ると、具体的にどれほどの金銭的インパクトが生じるのでしょうか。大学卒業後38年間勤務した大企業を65歳で定年退職し、同時期に20年間拠出してきたiDeCoを満期受給するケースをモデルとして、数理計算を行ってみましょう。
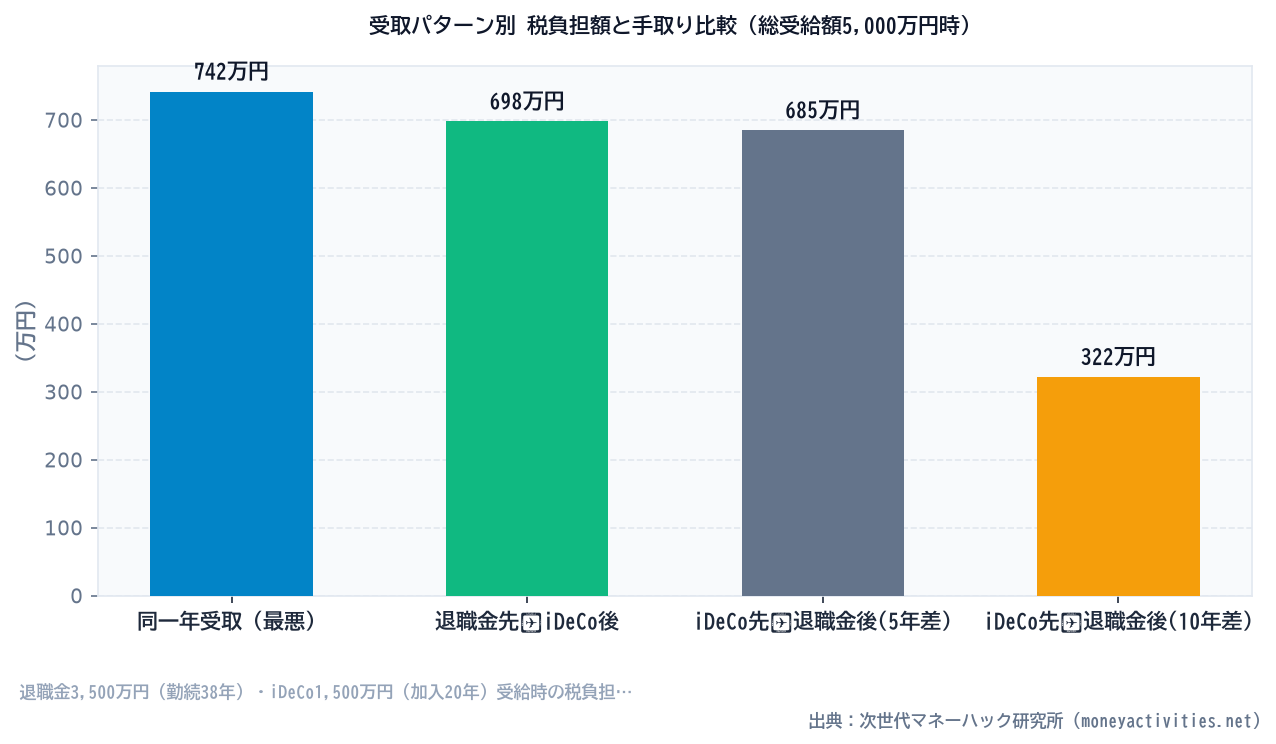
| 受取パターン | 受取順序と受給年齢 | 適用される控除枠 | 税負担概算額 | 手取り差(損失額) |
|---|---|---|---|---|
| パターンA(最悪) | 65歳で退職金とiDeCoを同一年受取 | 退職所得控除2,060万円のみ(合算排除) | 約742万円 | 基準(最大約420万円減) |
| パターンB(不利) | 60歳で退職金 ➔ 70歳でiDeCo受取 | 退職金側2,060万円のみ(19年ルール適用) | 約698万円 | 約376万円減 |
| パターンC(罠) | 60歳でiDeCo ➔ 65歳で退職金受取 | 2026年改定により退職金側で重複控除除外 | 約685万円 | 約363万円減 |
| パターンD(最適解) | 60歳でiDeCo ➔ 70歳定年延長で退職金 | iDeCo800万 + 退職金2,200万(双方満額) | 約322万円 | 手取り最大化(差額約420万円) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※試算前提:勤続年数38年(退職金3,500万円)、iDeCo加入年数20年(一時金1,500万円)、合計受給額5,000万円。所得税(復興特別所得税含む)および住民税(一律10%)を合算した分離課税モデル。2026年10月施行の税制パラメータに基づく。
パターンAのように、退職金とiDeCo一時金を同時期(同一の年)に受給してしまうと、iDeCo本来の退職所得控除800万円分が無効化されます。課税退職所得は「800万円 × 1/2 = 400万円」跳ね上がります。
高額受給層の場合、超過累進税率の適用によって所得税率は上位レンジ(33%〜45%)に到達し、復興特別所得税と住民税10%を合算した限界税率は最大約55.9%に達します。重複排除によって課税ベースが750万円前後拡大した場合、税負担の差額は計算上、最大約419.6万円(約420万円)にまで膨れ上がるのです。
分厚い税制本を覚える必要はない:受取最適化の3大アルゴリズム
「税制の構造は理解できたが、10年ルールや19年ルールの年数計算を完璧に把握するのはハードルが高い」と感じる方も多いはずです。しかし、複雑な計算式をすべて暗記する必要はありません。自身の退職形態に合わせて、以下の3つの論理分岐(アルゴリズム)に当てはめるだけで、手取りの圧縮を防ぐ安全装置を構築できます。
1. 70歳現役継続ルート(10年ブランクの確保)
高齢者雇用安定法に基づく70歳までの就業機会確保措置を活用し、会社の退職金支給時期を70歳まで据え置くことができる場合の最適解です。60歳時点でiDeCo一時金を全額受け取り(控除枠800万円を消化)、その後にきっちり10年間(前年以前9年内を超過)の間隔を空けて70歳で退職金を受給します。これにより、2026年改正後の10年ルールを完全にクリアし、双方の控除枠を合算して100%使い切ることが可能になります。
2. 「一部一時金+一部年金」ハイブリッド分割ルート
一般的な定年年齢(65歳)で退職金を受け取らざるを得ず、受取間隔を10年空けられない場合に極めて有効なのが、受取形態のハイブリッド化です。iDeCo資産のうち「会社の退職金で使い切れなかった退職所得控除の残枠」に収まる金額だけを一時金で引き出し、残りを「年金(分割受取)」へ振り替えます。
60歳から65歳未満の期間は、公的年金等控除の枠が年間60万円まで非課税として認められています。公的年金(厚生年金・基礎年金)の受給開始前にiDeCoを年金受給することで、退職所得控除の重複排除を回避しつつ、雑所得としての課税を最小限に抑え込む設計が成立します。
3. 社会保険料跳ね上がりを防ぐ受給期間の分離
iDeCoを年金形式で受給する際に最も警戒すべき死角は、「翌年の国民健康保険料および介護保険料の負担増」です。公的年金受給開始後に高額なiDeCo年金を上乗せしてしまうと、合計所得金額が引き上がり、医療費の自己負担割合(1割から2〜3割へ)や社会保険料の上限額に到達して手取りが大きく削られます。「公的年金の繰下げ受給」と組み合わせ、公的年金受給前の空白期間にiDeCo年金を集中して消化するタイムライン設計が不可欠です。
今日から実行できる退職金・iDeCo手取り防衛アクション
退職所得控除を最大限に活用し、税金や社会保険料による損失を未然に防ぐために、今すぐ実行すべき手続きは以下の2点に集約されます。
第一に、「勤務先の退職金規程」と「iDeCoの加入履歴」の突合です。退職金が支払われる正確な時期、一時金受取と年金受取の選択可否、そしてiDeCoの加入月数を一覧化してください。この基礎パラメータが揃わなければ、どの受取アルゴリズムを適用すべきか判定できません。
第二に、単なる退職金控除の損得にとどまらず、「老後全体のキャッシュフローシミュレーション」を客観的に可視化することです。退職金の手取りを最大化できても、その後の公的年金受給や住宅ローン残債の完済計画、健康保険料の推移と連動していなければ、家計全体での手取り最大化は達成できません。
老後の手取り設計は、退職金の金額、保有金融資産、家族構成によって最適解が完全に異なります。自力での試算に少しでも迷いや不安がある場合は、中立なシミュレーションツールや専門家のライフプラン診断を活用し、制度の変更に振り回されない盤石な受取スケジュールを整えておきましょう。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
