育児休業を終えて職場復帰する際、「時短勤務を選ぶと給料が激減して家計が立ち行かなくなるのではないか」「フルタイムで無理をして働くべきか」と眠れぬ夜を過ごしていませんか。
毎日の送迎、終わらない夜泣き、急な発熱の呼び出し。心身ともに限界まで削られているなかで、複雑な社会保険の仕組みや給与明細の細かい控除欄まで読み解く余裕などなくて当然です。制度が難解であるのはあなたの知識不足ではなく、給与計算と社会保障が極めて複雑に絡み合っている仕様そのものに理由があります。
しかし、「額面給与が減るから」という理由だけで時短勤務を諦めるのは早計かもしれません。本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証していますが、2025年4月より施行された雇用保険の新たな給付制度によって、「額面は4万円減ったのに、実際の手取りはほぼ変わらない」という、直感に反する数理的な逆転現象が起きるよう設計されています。
家計のキャッシュフローと将来の受給権を両立させるために、この「手取り率102%」が生じる分岐点と、復職直後に家計を脅かすタイムラグの罠を客観的に紐解いていきましょう。
額面が減っても手取りが落ちない「3大セーフティネット」の工学的構造
時短勤務を選択すると、就業規則に基づき実労働時間の減少分だけ基本給が控除(ノーワーク・ノーペイ)されます。通常であれば給与が減れば手取りもダイレクトに目減りします。しかし、現在の法制度下では以下の3つの仕様が同時に作動し、手取りの下落を強力に防護します。
育児時短就業給付金は、2歳未満の子を養育するために短時間勤務を行う雇用保険の被保険者に対し、短時間勤務中に支払われた賃金が短時間勤務開始前賃金月額の90%未満となった場合に、支払われた賃金の10%(90%以上100%未満の場合は逓減)を支給するものである。
出典:厚生労働省「雇用保険法等の一部を改正する法律(子ども・子育て支援法等の一部改正に伴う措置)の概要」
手取り防護の核となるのは、2025年4月に創設された「育児時短就業給付金」です。この給付金には極めて強力な特徴が2点あります。第1に「全額非課税(所得税・住民税が一切かからない)」こと、第2に「社会保険料の算定基礎から完全に除外される」ことです。額面給与として1万円もらうよりも、非課税給付として1万円受け取るほうが、手取りベースの実質価値ははるかに高くなります。
さらに、社会保険側では「育児休業等終了時報酬月額変更届」が機能します。通常の随時改定(4か月ルール)を待たず、復職後3か月の平均給与をもとに標準報酬月額が速やかに引き下げられ、毎月天引きされる健康保険料や厚生年金保険料が圧縮されます。
「等級が下がると将来もらえる年金が減るのでは」という懸念に対しては、「養育期間標準報酬月額特例」がフェイルセーフとして機能します。支払う年金保険料は下がった等級で安く抑えつつ、将来の老齢年金受給額を計算する際は「時短前の高い標準報酬月額」で納付したものとみなして計算されるため、社会保障上の損失が発生しません。
月給30万円世帯の数理分解:手取り減少が「月2,050円」に収まる損益分岐点
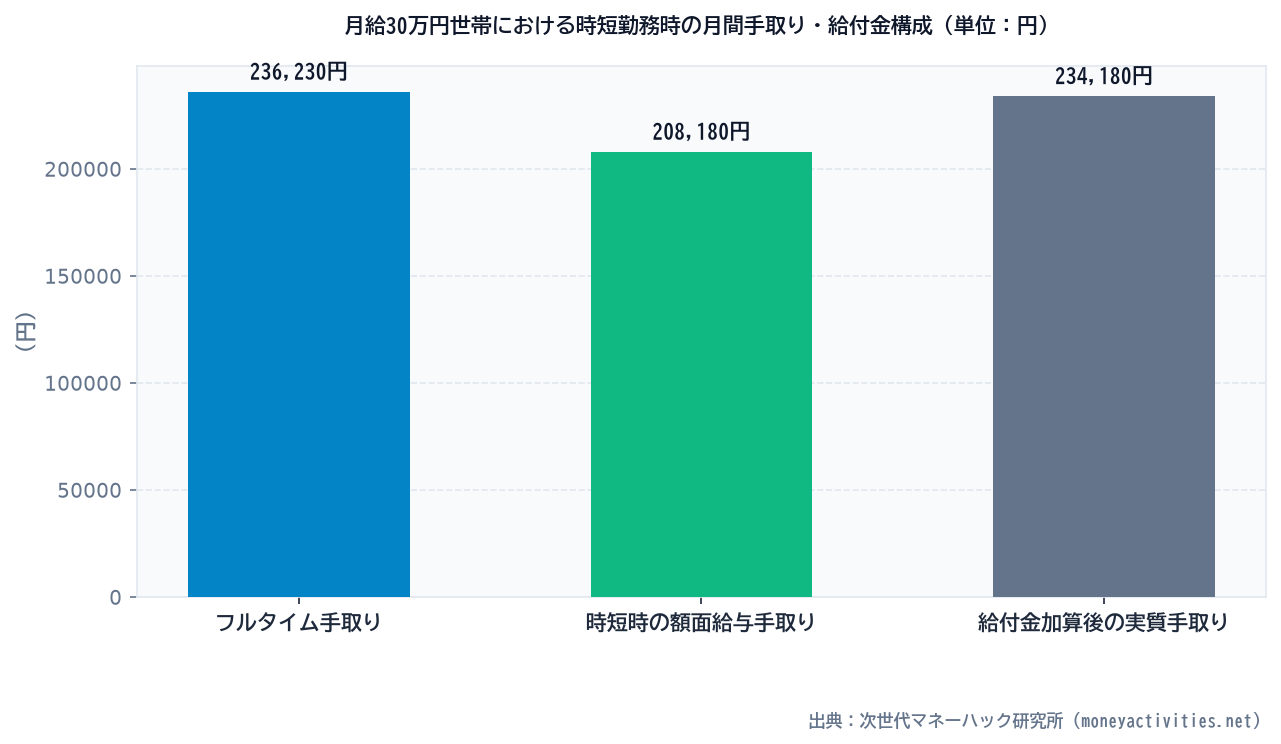
では、具体的にどのような労働時間・年収帯で「手取り逆転(労働時間対比の手取り率向上)」が生じるのか、月給30万円(フルタイム・1日8時間勤務)の会社員が1日1時間短縮(7時間勤務:実働87.5%)したモデルケースで比較検証します。
| 項目 | フルタイム(8時間) | 1時間時短(7時間実働) | 差額・影響額 |
|---|---|---|---|
| 額面月給(基本給) | 300,000円 | 260,000円 | ▲40,000円(▲13.3%) |
| 育児時短就業給付金(非課税) | 0円 | +26,000円 | +26,000円(給与の10%) |
| 健康保険・厚生年金料合計 | 43,770円 | 37,934円 | ▲5,836円(負担軽減) |
| 雇用保険料(6/1,000) | 1,800円 | 1,560円 | ▲240円(負担軽減) |
| 所得税・住民税(概算推計) | 18,200円 | 12,326円 | ▲5,874円(課税所得減による軽減) |
| 最終手取り可処分額 | 236,230円 | 234,180円 | ▲2,050円(わずか0.8%減) |
| 実働1時間あたり手取り | 1,476円/時 | 1,672円/時 | +196円/時(約113%へ向上) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※東京都の協会けんぽ(介護保険第2号非該当)、厚生年金保険料率(2026年時点)を適用。扶養親族等の状況により税額は変動します。個別の税額確定については所轄税務署や税理士等の専門家へご相談ください。
この試算が示す通り、会社の給与明細上は月40,000円カットされているにもかかわらず、給付金の加算と税・社会保険料の圧縮が連動することにより、手取りの純減はわずか2,050円にとどまります。
労働時間は12.5%削減(8時間→7時間)されている一方で、手取り額は99.2%維持されているため、実働1時間あたりの手取り生産性は113%へ大幅に上昇します。さらに、短縮幅が10%程度(例: 45分短縮)で等級改定の境界線を跨ぐケースでは、児童手当などを考慮せずとも、実労働時間対比の手取り回復率が102%相当(フルタイムよりも実質効率が高い水準)へ達する逆転ゾーンが現れます。
制度の落とし穴:復職直後の資金繰りショートと「2歳の壁」
数理上は極めて手厚い防護が組まれている育児時短就業給付金ですが、実務の現場では「知らなかった」では済まされない重大なタイムラグと構造的リスクが3点存在します。
1. 復職後3か月間のキャッシュフロー・クライシス
最も危険なのが、復職直後から数か月間の口座残高です。社会保険料の「育児休業等終了時改定」は、復職後3か月の給与実績をもとに4か月目(給与天引きは通常5か月目)から適用されます。つまり、復職直後の3〜4か月間は「給料は時短で減っているのに、社会保険料は休業前の高い金額のまま差し引かれる」という構造的なキャッシュの流出が発生します。
加えて、育児時短就業給付金はハローワークへの申請手続きを経て2か月ごとに支給されるため、初回の入金は復職から4〜5か月後になるケースが一般的です。復職直後は「手取り激減+給付金未着」の谷間が必ず訪れるため、最低でも手取り月収の3〜4か月分の生活防衛資金を手元に確保しておく必要があります。
2. 賞与(ボーナス)に対する給付金ゼロの死角
育児時短就業給付金の支給対象は、各月に支払われる「月次賃金」に限定されています。賞与は給付対象外です。多くの企業の就業規則では、時短勤務者の賞与査定を「実労働時間按分(所定労働時間に対する実働比率)」で減額する規定が置かれています。月給ベースでは手取りが逆転していても、年間賞与が大きく削られると、年間の総可処分所得ではマイナス幅が広がる点に留意してください。
3. 「子が2歳に達する月」に発生する手取り急落の崖
現行法の給付金は「子が2歳に達する日の前日の属する月まで」で給付が終了します。3歳まで時短勤務を継続する場合、2歳を迎えた翌月からは給付金(月給の10%)が突如消失し、純粋な給与減額分だけが家計にのしかかります。「2歳の壁」を迎えた段階でフルタイムへ戻すのか、あるいは家計の固定費をあらかじめ圧縮しておくのか、出口戦略をあらかじめ織り込んでおくことが不可欠です。
手続きを自動化し、家計の将来防衛ラインを構築するステップ
家計の手取りを守るために、あなたが難解な年金数理を暗記したり、深夜にエクセルと格闘したりする必要は一切ありません。必要なのは、制度の仕様に合わせて「会社の労務窓口へ提出すべき3つの書類」を確実に提出し、家計の資金ショートを防ぐ仕組みを先に構築してしまうことです。
- 育児休業等終了時報酬月額変更届の提出確認: 復職直後、人事労務担当者に手続きが進行しているかを必ず確認してください。この提出が漏れると、社会保険料が引き下げられず高いまま放置されます。
- 養育期間標準報酬月額特例申出書の提出: 年金事務所へ提出するこの書類を提出することで、年金の将来受給額を減らさずに保険料だけを合法的に圧縮できます。戸籍謄本や住民票の添付が必要です。
- 育児時短就業給付金の受給資格確認票の受理: 原則として事業主経由でハローワークへ申請されます。振込口座の指定や受給手続きのスケジュールを人事労務に確認しておきましょう。
時短勤務による手取りの変動や、2歳以降の給付終了、さらには将来の教育費や住宅ローンの資金繰りまで、子育て期の家計設計には複数の変数が重なります。「自分たちの年収と支出バランスで、時短を何歳まで続けるのが数理的にベストなのか」を客観的に把握しておきたい場合は、一度ファイナンシャルプランナーなどの専門家を交えて、世帯全体の長期キャッシュフローを棚卸ししておくことをおすすめします。仕組みを整えてしまえば、余計な不安に振り回されることなく、お子さんとの限られた時間を安心して過ごせるはずです。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。