毎月の給料から天引きされる社会保険料を眺めながら、「もし大きな病気で倒れたら、一体いくらかかるのだろう」と漠然とした不安を抱えていないでしょうか。あるいは20代や30代の頃に入った民間医療保険の保険料が、毎月自動的に口座から引き落とされ続けているものの、「本当にこの保障が必要なのか」を一度も立ち止まって精査できていない方も多いはずです。
仕事や日々の家事に追われる中で、分厚い保険証券の約款を引っ張り出したり、難解な社会保障制度の改定通知を読み解いたりする余裕など到底ないのが現実です。後回しにしてしまうのは、決してあなたの勉強不足や怠惰のせいではありません。制度の仕組みがあまりに複雑で、全体像が見えにくく設計されていることこそが根本の原因です。
しかし、ここで目を背けたまま放置していると、家計から「生涯で百数十万円単位の可処分所得」が静かに流出し続けることになります。本記事の内容は2026年10月時点の公開情報および厚生労働省の一次規約に基づき検証しています。なお、将来の資産形成や保障の最終的な選択はご自身のライフプランやリスク許容度に合わせて自己責任で行っていただく必要がありますが、本稿では客観的な数理モデルを用いて、その損益の分岐点を工学的に解き明かします。
2026年8月改定で何が変わったのか?年収500万世帯の新旧上限額
2026年8月診療分より、全世代型社会保障改革の一環として高額療養費制度の自己負担限度額が見直されました。メディアでは「上限引き上げ」「負担増」という見出しが躍り、不安を感じた民間保険への駆け込み需要も報じられていますが、まずは制度の構造を冷静に分解してみましょう。
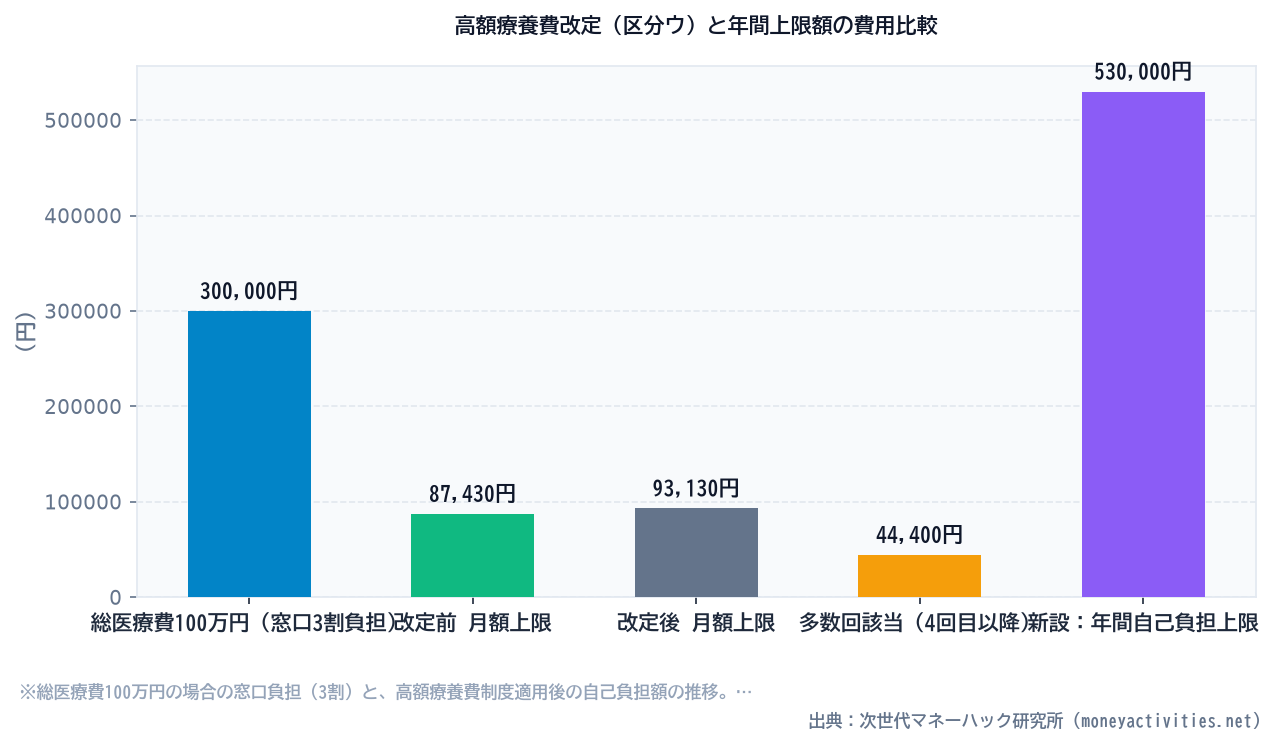
日本の公的医療保険において、年収約500万円(標準報酬月額28万〜50万円)の会社員は「区分ウ」に分類されます。総医療費が100万円(窓口3割負担で通常30万円の支払い)となった場合、これまでの上限額は87,430円でした。これが2026年8月以降、以下のように改定されています。
高額療養費制度における自己負担限度額(70歳未満・区分ウ:標準報酬月額28万〜50万円)
出典:厚生労働省「高額療養費制度の見直しについて」
・2026年7月以前:80,100円 +(総医療費 − 267,000円)× 1% = 87,430円
・2026年8月以降:85,800円 +(総医療費 − 267,000円)× 1% = 93,130円
月額ベースで見ると約5,700円の負担増となります。確かに引き上げではありますが、総医療費が100万円かかっても、窓口での支払いは「最大93,130円」で食い止められるという公的防壁の強固さそのものは揺らいでいません。さらにマイナ保険証を利用していれば、事前の「限度額適用認定証」を役所で取得せずとも、窓口での支払いは自動的にこの上限額でストップします。
見落とされがちな「多数回該当」と新設「年間上限額」の防壁
多くの人が「毎月9万円以上も取られたら破産してしまう」と錯覚しがちですが、高額療養費には長期療養者を破綻から守る2つのフェイルセーフが組み込まれています。
第1に「多数回該当」です。直近12か月間に3回以上高額療養費の対象となった場合、4回目以降の自己負担限度額は一律で「44,400円/月」へと大幅に引き下げられます。今回の2026年法改正においても、長期療養者への配慮から多数回該当の金額は44,400円のまま据え置かれました。
第2に、今回の制度改正で新たに導入された「年間上限額(毎年8月〜翌年7月の累計)」です。月単位の上限額である93,130円には届かない月(例えば毎月3万〜5万円程度の医療費支払い)が続いたとしても、年間累計の自己負担が530,000円を超えた場合、超過分が後から還付されます。つまり、年収500万円世帯が公的医療保険の対象診療において負担する上限は、どんなに治療が長引いても「年間約53万円」が絶対防壁として機能する構造になっています。
| 制度・指標区分 | 改定前(2026年7月まで) | 改定後(2026年8月以降) | 家計への影響差額 |
|---|---|---|---|
| 区分ウ 月額上限(総医療費100万円時) | 87,430円 | 93,130円 | +5,700円/月 |
| 多数回該当(直近12か月で4回目以降) | 44,400円 | 44,400円 | 据え置き(変動なし) |
| 新設:年間自己負担上限額(8月〜翌7月) | なし(月単位のみ) | 530,000円 | 年53万円超過分は全額還付 |
| 窓口手続き(マイナ保険証利用) | 限度額認定証不要 | 限度額認定証不要 | 窓口で上限ストップ定着 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
生涯保険料126万円の損益分岐点!民間医療保険の数理モデル
公的制度の枠組みを理解した上で、民間医療保険のコストパフォーマンスを数理的に分解してみましょう。例えば「30歳加入・終身保障・60歳払済(入院日額5,000円、手術給付金50,000円)」という極めて標準的なプランを契約した場合、月額保険料は約3,500円となります。
この契約における30年間の払込保険料総額を計算すると、以下のようになります。
3,500円 × 12か月 × 30年 = 1,260,000円(126万円)
では、支払った保険料126万円の「元を取る(給付金で回収する)」ためには、どれほどの入院や手術が必要になるのでしょうか。仮に手術を1回受け(5万円給付)、残りの121万円を入院給付金(日額5,000円)で回収しようとした場合、必要な入院日数は「242日」に達します。
厚生労働省の「患者調査」によると、近年の医療技術の進歩に伴い、平均在院日数は約27日前後まで短縮されており、20〜40代の現役世代に限れば「10日前後」で退院するケースが主流です。仮に10日間の入院で手術を1回受けた場合に支払われる給付金は、わずか10万円程度(5,000円×10日+5万円)に過ぎません。
生涯で複数回の手術を伴う長期入院を経験しない限り、入院日額型の医療保険で支払った保険料を回収することは統計上極めて困難です。このギャップを直感的に把握するために、以下のシミュレーターで想定入院日数に応じた給付金額を試算してみてください。
高額療養費の対象外となる「真の医療費」と必要な備え
「高額療養費があるから民間保険は一切不要」と短絡的に結論づけるのもまた危険です。高額療養費制度には明確な「守備範囲の境界線」が存在するためです。公的医療保険の対象外となる費用は、全額が自己負担となります。
- 差額ベッド代(室料差額):大部屋ではなく個室や少人数部屋を希望(または病院側の都合で同意)した場合に発生。1日平均約6,000〜8,000円、個室では1日1万円〜3万円以上かかることもあります。
- 入院時食事療養費:1食あたり490円(1日あたり1,470円)は標準負担額として自己負担となります。
- 先進医療・自由診療の技術料:陽子線治療や重粒子線治療など、数百万円規模の技術料は公的医療保険の適用外です。
現代の医療は「長期入院して治す」時代から、「短期入院で手術を行い、早期退院して通院しながら抗がん剤や分子標的薬による治療を継続する」スタイルへと完全に移行しました。入院日額5,000円のために生涯126万円を支払うよりも、月100円程度で付帯できる「先進医療特約」や、まとまった出費に対応する「がん一時金保険」など、実費・一時金ベースで設計する方が家計の防衛としてはるかに合理的です。
あなたが取るべき判断軸:民間保険が不要な人・必要な人の境界線
制度と数理の構造を踏まえると、民間医療保険を継続すべきか解約・縮小すべきかの境界線は、極めてシンプルに整理できます。
民間医療保険が「不要」な人の条件
生活防衛資金として「半年〜1年分の生活費」に加え、「医療費予備費として100万〜200万円程度」の普通預金を確保できている会社員です。病気やケガで倒れても、傷病手当金(給与の約3分の2が最長通算1年6か月支給)と高額療養費(月額上限約9.3万円/年間上限53万円)が作動するため、貯蓄の範囲内で十分に吸収できます。不要な保険料月3,500円を解約し、新NISAなどで年利4〜5%で積立運用した方が、将来の可処分所得は劇的に拡大します。
民間医療保険が「必要・見直すべき」な人の条件
貯蓄がまだ数十万円程度しかなく、不意に10万〜20万円の医療費請求が発生すると即座に家計がショートしてしまう世帯です。また、傷病手当金が存在しない自営業・フリーランスの方も、休業中の生活費補填が必要です。ただし、その場合でも高額な終身医療保険ではなく、掛け捨てで保険料が安い共済や、就業不能保険、がん一時金特約に絞り込んだ合理的な設計が不可欠となります。
知識ゼロでも手取りを守る!保険の仕分けを自動化するスマートアクション
制度の数理が理解できても、「実際に我が家が加入している複雑な特約のどれを削り、どれを残すべきか」を自分一人で判断し、約款を精読するのは至難の業です。金融の専門書を読み漁ったり、何社ものパンフレットを取り寄せて比較したりする必要は一切ありません。
最も摩擦が少なく安全なアプローチは、公的保障(高額療養費や傷病手当金)の仕様を正確に理解している中立なプロフェッショナルに、現在の保険証券をそのまま見せて「重複している無駄な保障」を機械的に仕分けてもらうことです。
「月々の保険料負担が重い」「昔入った医療保険を惰性で払い続けている」という方は、まずはスマホから保険証券の写真を送るだけで、公的制度と重複した不要な特約を特定してくれる無料の診断窓口を活用してみてください。毎月浮いた5,000円〜10,000円の固定費を家計に戻し、本来の生活防衛資金へと自動的に積み立て直す仕組みを、今日この瞬間から整えていきましょう。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。