会社を退職した直後、誰もが直面する最初の制度手続きが「健康保険の選択」です。日々の業務の引き継ぎや転職活動、退職後の生活設計に追われる中で、送られてきた書類を前に「会社の保険をそのまま任意継続すべきか、それとも市区町村の国民健康保険に入るべきか」と立ち止まってしまう方は少なくありません。
「とりあえず会社の健康保険をそのまま続けておけば安心だろう」と深く考えずに申請したり、逆に「会社を辞めたのだから、自動的に市役所で手続きするものだ」と思い込んで窓口へ急いだりしていませんか。実は、退職時の年収や世帯状況によって、この2つの選択肢には年間10万円から15万円以上もの保険料差が生じるケースが珍しくありません。
※本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。健康保険料の具体的な賦課決定や減免要件は自治体・健保組合ごとに異なるため、詳細はお住まいの市区町村窓口または加入先の保険者へご確認ください。
退職直後に突きつけられる「健康保険の二者択一」という盲点
会社員時代、健康保険料は給与から天引きされ、会社が保険料の半分を負担(労使折半)していました。しかし、退職した翌日からはその前提が一変します。日本国内に居住している以上、いずれかの公的医療保険に加入する義務(国民皆保険制度)があるため、退職者は主に以下の3つのルートから選択を迫られます。
- 健康保険任意継続(以下、任意継続):これまで加入していた会社の健康保険(協会けんぽ等)に最長2年間継続して加入する。ただし会社負担分がなくなり、全額自己負担(従来の約2倍)となる。
- 国民健康保険(以下、国保):お住まいの市区町村が運営する医療保険に加入する。前年の所得などに応じて世帯単位で保険料が算定される。
- 家族の健康保険の被扶養者:年間収入が130万円未満(60歳以上または障害者は180万円未満)かつ被保険者の収入の半分未満である場合、保険料負担なしで加入できる。
被扶養者になれる条件を満たさない限り、実質的な選択肢は「任意継続」か「国保」かの2択となります。ここで多くの方が直面するのが、「退職翌日から20日以内」という任意継続の極めて厳格な申請デッドラインです。市役所に相談して国保の見積もりを取っている間に期日を過ぎてしまい、自動的に選択肢を失ってしまうトラブルが後を絶ちません。
年収380万円の境界線で何が起きるのか?数理構造の分解
なぜ「年収380万円」が損益分岐の境界線と呼ばれるのでしょうか。その答えは、健康保険組合(協会けんぽ)が設定している標準報酬月額の「上限キャップ」にあります。
任意継続被保険者の標準報酬月額は、その者の退職時の標準報酬月額か、前年9月30日時点における全被保険者の平均標準報酬月額のいずれか低い額とする。
出典:健康保険法 第47条(任意継続被保険者の標準報酬月額)
2026年度における協会けんぽの平均標準報酬月額の上限は32万円に据え置かれています。月給ベースで約32万円、賞与を含まない給与体系であれば年収約384万円に相当します。つまり、在職中に月給50万円や80万円を稼いでいた方であっても、任意継続を選べば保険料は「月給32万円の人と同じ額」で頭打ちになります。
一方、国民健康保険にはこのような32万円といった低い水準での上限はありません。2026年4月施行の「子ども・子育て支援納付金」の新設に伴い、国保の世帯賦課限度額は医療分・支援分・介護分・子ども子育て分を合わせて最大113万円/年(40歳〜64歳の場合)まで引き上げられています。国保料は前年の所得にほぼ比例して直線的に上昇していくため、一定の年収を超えると任意継続の方が圧倒的に割安になる構造が生まれるのです。
年収別・保険料シミュレーション比較表(単身・東京都・40歳未満)
以下の表は、東京都内在住・単身世帯(介護保険非該当)における、前年年収別の年間保険料の比較試算です。
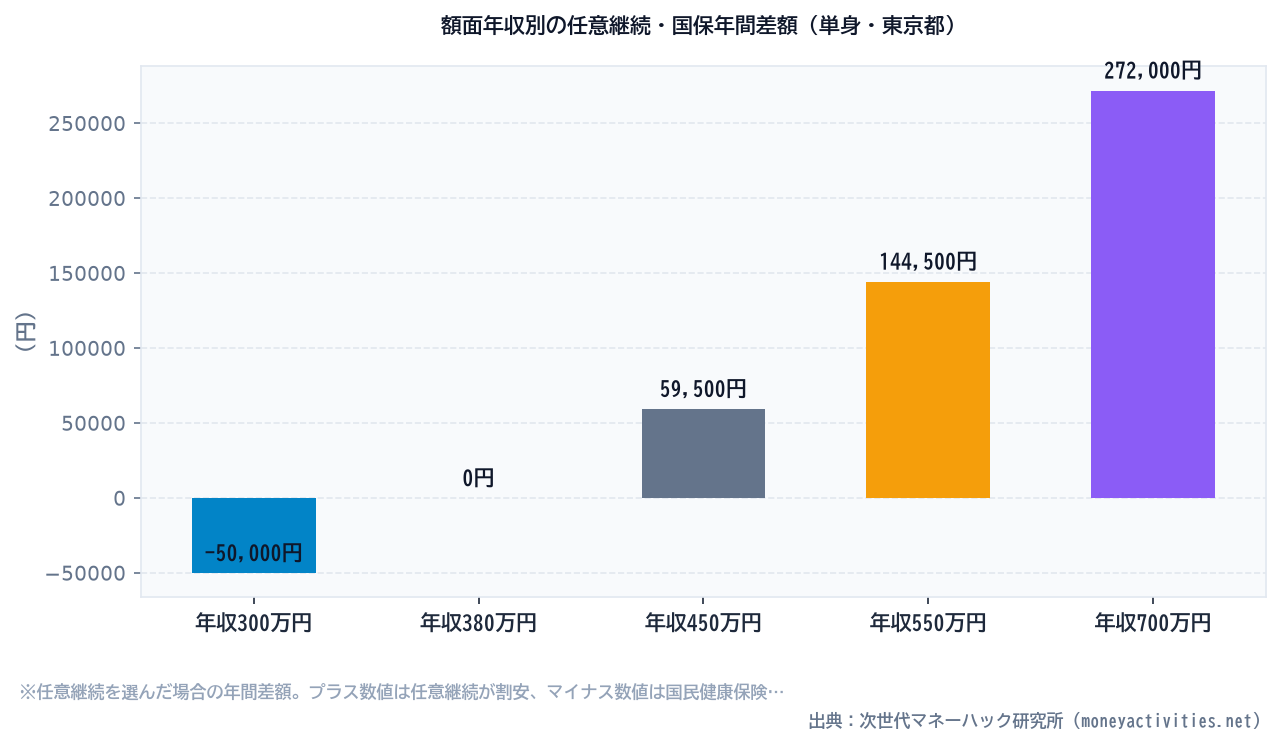
| 退職前年の額面年収 | 国民健康保険料(年額) | 任意継続保険料(年額) | 差額(任意継続の損得) |
|---|---|---|---|
| 年収 300万円 | 約 250,000円 | 約 300,000円 | -50,000円(国保有利) |
| 年収 380万円(分岐点) | 約 383,000円 | 約 383,000円 | ±0円(ほぼ同等) |
| 年収 450万円 | 約 442,500円 | 約 383,000円(上限) | +59,500円(任意継続有利) |
| 年収 550万円 | 約 527,500円 | 約 383,000円(上限) | +144,500円(任意継続有利) |
| 年収 700万円 | 約 655,000円 | 約 383,000円(上限) | +272,000円(任意継続有利) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※協会けんぽ東京支部(保険料率9.98%)を基準に算定。国保料は市区町村ごとの料率や調整控除により変動します。
試算から明らかなように、単身者の場合、年収380万円付近までは所得割の低い国保が有利ですが、年収380万〜400万円を超えると任意継続の上限キャップが効力を発揮します。年収550万円では年間約14万円、年収700万円では年間27万円以上も任意継続の方が安くなるという劇的な数理的逆転が生じます。
判定を覆す2つの重大変数:扶養家族と会社都合退職
ただし、年収380万円という数値だけを鵜呑みにして判断すると大きな損失を被る可能性があります。数理モデルの計算結果を根本から覆す変数が2つ存在するためです。
1. 扶養家族の有無による「均等割」の跳ね上がり
健康保険(任意継続)には「扶養家族」という概念があり、配偶者や子どもを何人扶養に入れても保険料総額は変わりません。しかし、国民健康保険には扶養の概念が存在しません。加入する家族の人数に応じて「均等割(1人あたり年3万〜5万円程度)」が容赦なく加算されます。
例えば、配偶者と子ども2人を養う4人世帯の場合、国保を選ぶだけで均等割が年間10万〜15万円上乗せされます。この場合、分岐点は年収380万円から一気に年収250万〜280万円前後まで急降下し、一般的な給与水準であればほぼ確実に任意継続の方が有利になります。
2. 会社都合退職(非自発的失業者)の軽減特例という大逆転
もうひとつの決定的な例外が、倒産・解雇・雇い止め・病気等による退職(雇用保険の特定受給資格者または特定理由離職者)に該当する場合です。この場合、自治体に申請を行うことで国保料の算定基準となる前年給与所得を「30/100」として計算する法的特例が適用されます。
この特例が発動すると、前年年収が500万円であっても年収150万円程度相当として国保料が再計算されるため、任意継続よりも国保の方が圧倒的に割安(年額十数万円レベル)になります。離職票の離職理由コードが「11, 12, 21, 22, 23, 31, 32, 33, 34」のいずれかに該当する場合は、年収に関わらず国保を最優先で確認しなければなりません。
迷いを断ち切る実務的フェイルセーフ:「1年目任意継続→2年目国保」戦略
ここまで読んで「自分の正確な保険料を計算する時間が退職前に取れない」「20日を過ぎて後悔したくない」と不安に感じる方も多いはずです。しかし、分厚い社会保険の手引書を熟読する必要はありません。制度の構造を活かした「安全装置(フェイルセーフ)」がすでに法律上用意されています。
かつての任意継続は一度加入すると「就職」や「保険料未納」などの事由がない限り原則2年間脱退できませんでした。しかし、健康保険法の改正により、現在は「申出による自己都合脱退」がいつでも可能になっています。
このルールを活用した実務上の最適解が、「退職直後の1年目は上限キャップのある任意継続で守りを固め、前年所得が激減する2年目に国保へ切り替える」という2段階スイッチング戦略です。
退職1年目は在職中の高額な年収を基準に保険料が計算されるため、任意継続の上限32万円を利用して負担を最小化します。そして退職から1年が経過し、給与所得が少なくなった(あるいは失業手当受給等で非課税となった)タイミングで任意継続を脱退して国保へ移行すれば、2年目も最小の国保料で乗り切ることができます。
今日から実行できるスマートアクションの3ステップ
退職前後の貴重な時間を無駄にせず、最も摩擦の少ない手順で保険料を最適化するための実行フローは以下の通りです。
- 退職時の健康保険被保険者証のコピーを保管する:資格喪失日や記号・番号が記載された情報は、退職後の任意継続申請に必須となります。
- 退職前年の年収と家族構成を照合する:単身で前年年収380万円以上、または扶養家族がいる場合は、迷わず任意継続の申請書を取り寄せて退職後すみやかに投函する(20日以内必着)。
- 会社都合退職の該当有無をハローワークで確認する:万が一「特定受給資格者」等に該当した場合は、国保の30%軽減特例を適用させたうえで、任意継続の脱退申出書を健保へ提出し国保へ切り替える。
退職に伴う公的支出は、制度の仕組みを知っているか否かだけで数十万円の単位で手元キャッシュに差が生じます。感情に流されることなく、上限キャップと扶養の数理ルールを冷静に活用して、あなた自身とご家族の生活防衛を盤石に整えてください。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。