定年退職が視野に入り、日本年金機構から届く「ねんきん定期便」を眺めながら、「年金は70歳まで繰り下げて受け取れば受給額が42%も増える。82歳まで生きれば元が取れるから、絶対に繰り下げた方が得だ」と信じ込んでいませんか。
毎日真面目に働き続け、老後資金の不安を抱えながらも仕事や生活に追われていると、公的年金制度の細かな数理仕様まで調べる余裕がないのは当然のことです。誰しも「額面が42%増えるなら手取りも同じように増えるはずだ」と直感的に考えてしまうものです。しかし、その前提を疑わずに70歳まで受給を待機させた結果、手取りの伸び悩みと想定外の支出に直面する受給者が後を絶ちません。
本記事の内容は2026年10月時点の公開情報および現行法令に基づき検証しています。公的年金や社会保険の制度仕様を工学的に分解し、額面上の損益分岐点である「81歳11か月(約82歳)」が、なぜ実質手取りベースでは「87.4歳」へと5年半以上も後ろ倒しになってしまうのか、その真実を解き明かします。
額面増額率42%の裏で起きる「5重の目減り」アルゴリズム
年金の繰下げ受給は、現行制度上「1か月繰り下げるごとに受給額が0.7%増額」される仕様です。65歳で受け取るべき年金を70歳まで5年間(60か月)待機させると、増額率は以下のように計算されます。
増額率 = 0.7% × 60か月 = +42.0%(一生涯固定)
出典:日本年金機構「年金の繰下げ受給」
「額面82歳で元が取れる」という通説は、65歳から70歳までの5年間に本来受け取れた年金原資(100% × 5年 = 500%)を、70歳以降の増額分(42%)で割った数式に基づいています。
500% ÷ 42% = 約11.9年(11年11か月)
70歳に11年11か月を足すと「81歳11か月」。これが額面上の分岐点です。しかし、日本の税制および社会保障制度には、年金額面の増加に対して可処分所得が急激に削り取られる「5重の目減りアルゴリズム」が組み込まれています。
2. 国民健康保険料・後期高齢者医療保険料の跳ね上がり:保険料の所得割が前年の所得に比例して急増する。
3. 後期高齢者医療制度の窓口2割負担基準(年収200万円)への抵触:75歳以降の医療費自己負担が倍増する。
4. 介護保険料の所得段階引き上げとサービス利用料2割化:市区町村の段階区分が上昇し、月額保険料と利用負担が同時に増大する。
5. 加給年金の受給権消失:厚生年金を待機している間、配偶者加給年金(年額約40万円超)が一切受給できず掛け捨てとなる。
特に重要なのが、2025年9月末で「窓口負担2割導入に伴う激変緩和措置(外来負担増を最大月3,000円に抑える特例)」が完全終了した点です。さらに2026年8月には高額療養費制度の上限引き上げが実施され、年金収入区分が1ランク上がるだけで、外来・入院時の年間自己負担額が数十万円単位で膨らむ仕様となっています。
【数理モデル検証】額面年240万円の単身者が直面する手取りシミュレーション
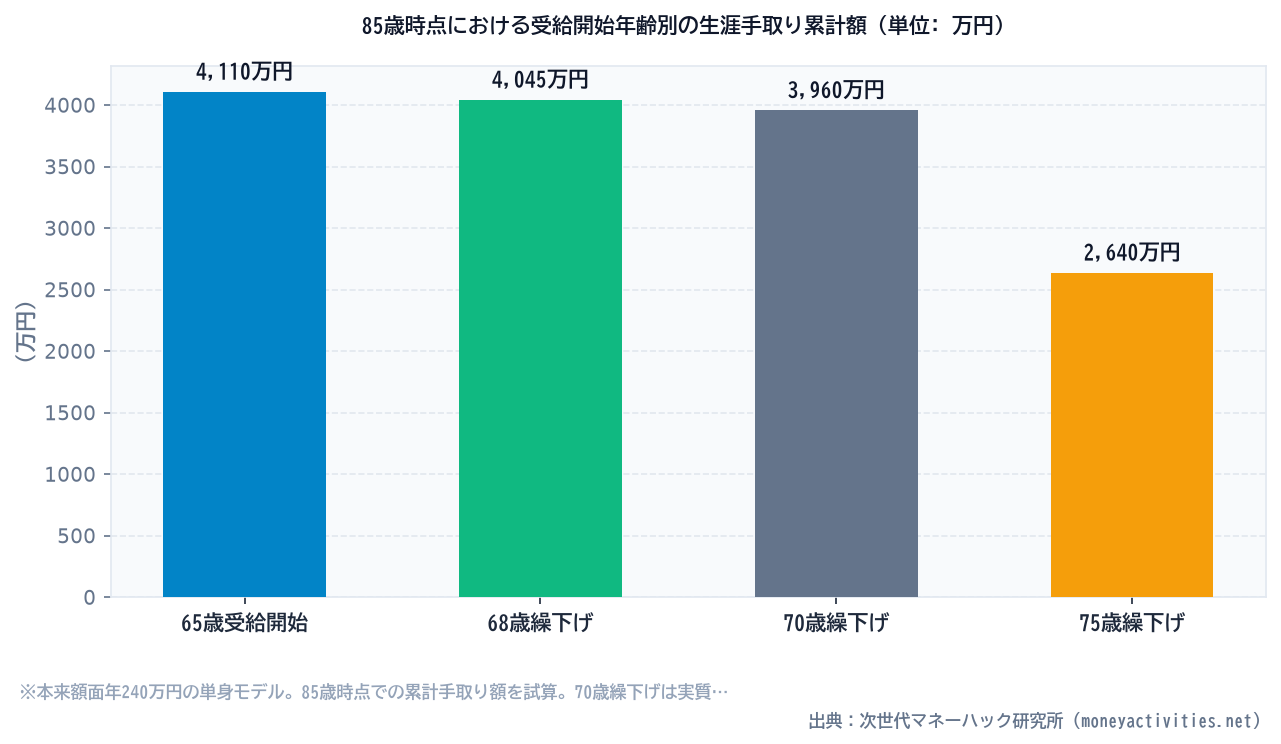
では、年金の繰下げによって手取りはどれほど目減りするのでしょうか。厚生年金と基礎年金を合わせて「65歳時点で本来額面が年240万円(月20万円)」の単身会社員をモデルケースとして、65歳受給開始と70歳繰下げの数理比較を実施しました。
| 比較項目 | 65歳から受給開始(基準) | 70歳へ繰り下げ受給(+42%) | 差引・変動幅 |
|---|---|---|---|
| 公的年金 額面年額 | 2,400,000円 | 3,408,000円 | +1,008,000円(+42.0%) |
| 公的年金等控除額 | 1,100,000円 | 1,100,000円 | 変動なし(控除枠上限) |
| 所得税・住民税(概算) | 約105,000円 | 約318,000円 | +213,000円(約3.0倍) |
| 国民健康保険料 / 後期高齢者医療保険料 | 約142,000円 | 約286,000円 | +144,000円(約2.0倍) |
| 介護保険料(自治体基準) | 約98,000円 | 約164,000円 | +66,000円(約1.7倍) |
| 年間実質手取り額 | 約2,055,000円 | 約2,640,000円 | +585,000円(手取り率約77%) |
| 手取り増加率 | 基準 | +28.5% | 額面増加率(+42%)から13.5pt低下 |
| 65〜70歳の未受取手取り総額 | 0円 | 10,275,000円(205.5万円×5年) | 繰下げ待機による見送り額 |
| 実質手取り損益分岐年数 | ― | 17.56年(約17年7か月) | 分岐到達年齢:87.4歳 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※試算は2026年10月時点の標準的な自治体基準(東京都特別区等)、所得控除は基礎控除および社会保険料控除のみを適用した概算値です。個別の税務判断や正確な納税額は所轄税務署や税理士等の専門家にご確認ください。
数理比較の結果、額面では年100.8万円増えているにもかかわらず、税金と社会保険料の合計が年約42.3万円も跳ね上がるため、実際に増える年間手取りは「約58.5万円」に留まります。
65歳から70歳までの5年間に受け取りを我慢した手取り累計額「1,027.5万円」を、年間増額分の「58.5万円」で回収するために必要な年数は以下の通りです。
1,027.5万円 ÷ 58.5万円 ≒ 17.56年(17年7か月)
受給開始年齢の70歳に17年5か月を加算すると、実質手取り損益分岐点は「87.4歳」となります。厚生労働省の統計によると日本人男性の平均寿命は約81歳、女性は約87歳です。つまり、実質分岐点の87.4歳は男性の平均余命を大幅に上回り、女性でも平均寿命とほぼ同じ水準まで達しなければ「元が取れない」という厳しい数理現実が浮かび上がります。
さらに75歳以降に通院や入院が発生した場合、後期高齢者医療の窓口負担が1割から2割へ倍増するため、分岐点は88歳から89歳超へさらに後退することになります。
分厚い制度本を熟読する必要はない!手取りを守る安全装置の組み方
「87.4歳まで元が取れないなら、繰下げなど考えずに全員が65歳で受け取るべきなのか」と極論に走る必要はありません。金融や社会保障の複雑な条文をすべて暗記しようとするのも非効率です。重要なのは、制度の境界線をあらかじめ把握し、過度な負担増を回避する「フェイルセーフ(安全装置)」を生活設計に組み込んでおくことです。
繰下げのメリットである「長生きリスクへの備え」を活かしつつ、税金や保険料の跳ね上がりを最小限に抑えるための実務的なアプローチは以下の3点に集約されます。
・再雇用・就労期間との完全同期:給与収入がある間(例えば68歳退職まで)だけ受給を待機し、退職と同時に受給を開始して生涯の所得ピークを平滑化する。
・「特例的な繰下げみなし増額」の出口確保:70歳以降に病気や資金難が生じた場合、過去5年分の本来受給額を一括受給できる請求手続きをあらかじめ把握しておく。
繰下げ受給は「全額を一括で延ばすか、65歳で全額もらうか」の二者択一ではありません。公的年金の仕組みをパーツごとに切り離して組み合わせることで、手取りの逆転現象を工学的に回避できます。
今日からできる!「ねんきんネット」で額面の錯覚を解く3ステップ
ご自身の年金受給計画において実質分岐点が何歳になるのかを把握するために、今日スマホで完結できる具体的な確認アクションを実行してください。
- ねんきんネット(またはマイナポータル)にログインする:自身の「65歳時点の見込み受給額(年額)」を基礎年金と厚生年金に分けてメモします。
- 年金額面から「約15%〜23%」を差し引いて手取りを想定する:ねんきんネットに表示される試算値はすべて「額面」です。年金収入が200万円を超える場合は約20%、300万円を超える場合は約23%が税・保険料で控除される前提で逆算します。
- 配偶者の年齢差と「加給年金」の受給資格を確認する:自身が厚生年金に20年以上加入しており、年下の配偶者がいる場合、厚生年金を繰り下げると年額約40万円超の加給年金が全額消失します。加給年金を受け取れる期間がある場合は、厚生年金だけは繰り下げずに65歳から受給する選択肢を最優先で検討してください。
公的年金は老後の基盤となる大切な保障です。単なる「額面42%増」という耳当たりの良い数字に惑わされず、税と社会保険料を差し引いた「手元に残る実質キャッシュフロー」に基づいて、ご自身の健康状態や家族構成に最適な受給戦略を選択してください。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。