株式投資で配当金を受け取った際、「確定申告をすれば税金が戻ってくるらしい」という話を耳にしたことがある方は多いはずです。しかし同時に、「確定申告をするとかえって損をするケースがある」「税制改正で申告不要のほうが有利になった」といった真逆の情報も飛び交い、結局どちらを選べばよいのか迷ったまま口座を開設した当初の設定(源泉徴収ありの特定口座)で放置していないでしょうか。
日々の仕事や家庭のやりくりに追われるなか、難解な税法の条文や毎年のように変わる確定申告の手引きを読み解く余裕がないのはごく自然なことです。勉強不足を悔やむ必要はまったくありません。
本記事の内容は2026年10月時点の公開情報・法令・税制規約に基づき検証しています。なお、株式投資や資産運用は元本割れ等の価格変動リスクを伴うため、最終的な投資判断や金融商品の選択はご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。本記事の試算・解説に基づくいかなる結果についても責任は負いかねます。また、個別の具体的な税額計算や確定申告書の作成指導については、所轄税務署または税理士等の専門家へご相談ください。
配当控除の前提が変わった「課税方式の一致」という構造変化
上場株式等の配当金を受け取る際、通常は証券口座内で自動的に20.315%(所得税15.315%+住民税5%)が源泉徴収されています。このため、確定申告を行わずに完結(申告不要制度)させることが可能です。
一方で、確定申告で「総合課税」を選択すると、給与所得など他の所得と合算して累進課税が適用される代わりに、「配当控除」という税額控除を受けることができます。かつては「所得税は総合課税で配当控除を受け、住民税は申告不要(5%課税)を選ぶ」という、それぞれのメリットだけを享受する選択が可能でした。
しかし、近年の税制改正により、上場株式等の配当所得および譲渡所得について所得税と住民税の課税方式を一致させることが完全義務化されました。
令和4年度税制改正において、令和6年度以後の個人住民税について、所得税と課税方式を一致させることとされました。これにより、所得税で総合課税または申告分離課税を選択した場合は、個人住民税においても同様の課税方式が適用されます。
出典:総務省「地方税法等の一部を改正する法律」
この仕様変更により、「住民税側だけ5%で逃げ切る」という手法が完全に塞がれました。所得税で総合課税を選べば、住民税も一律10%(配当控除適用後7.2%)の総合課税が強制適用されます。その結果、総合課税を選ぶべきか否かの損益分岐点が明確な一本のラインへと収束することになりました。
課税所得695万円で手取りが逆転する数理アルゴリズム
総合課税を選択した場合の損益分岐点は、配当を含めた「課税総所得金額」が695万円を超えるかどうかです。ここで注意すべきは、額面の年収ではなく、年収から給与所得控除や社会保険料控除、基礎控除などを差し引いた後の「課税所得」であるという点です。
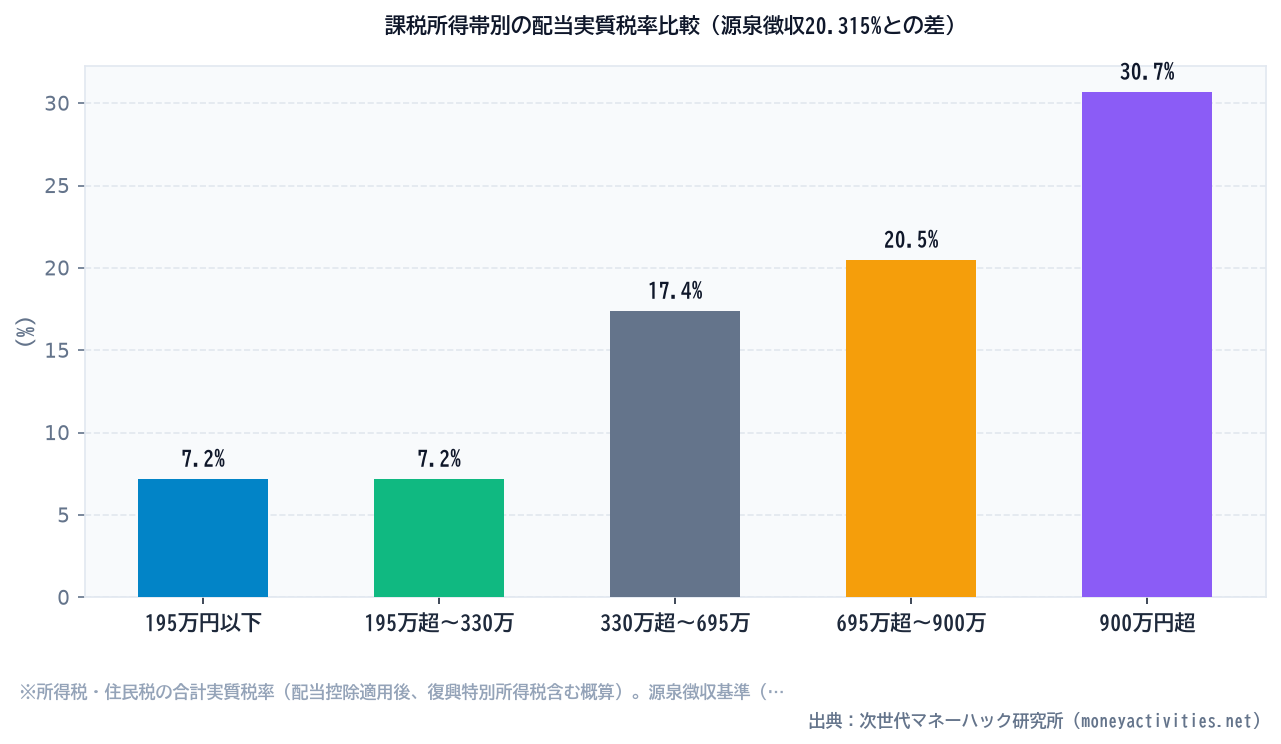
配当控除の控除率は、国内株式の配当金であれば所得税が10%、住民税が2.8%です(課税総所得金額が1,000万円以下の部分)。したがって、各所得層における実質税率は次のように計算されます。
- 課税所得330万円以下(所得税率10%帯):
所得税実質 10% - 控除10% = 0%
住民税実質 10% - 控除2.8% = 7.2%
実質税率:約7.2%(源泉徴収20.315%より約13.1%有利) - 課税所得330万円超〜695万円以下(所得税率20%帯):
所得税実質 20% - 控除10% = 10%(復興税込み10.21%)
住民税実質 10% - 控除2.8% = 7.2%
実質税率:約17.41%(源泉徴収20.315%より約2.9%有利) - 課税所得695万円超〜900万円以下(所得税率23%帯):★逆転分岐点
所得税実質 23% - 控除10% = 13%(復興税込み13.27%)
住民税実質 10% - 控除2.8% = 7.2%
実質税率:約20.47%(源泉徴収20.315%より約0.16%不利)
このように、課税所得が695万円を超えた瞬間に所得税率が20%から23%へ跳ね上がり、実質合計税率が20.47%となって源泉徴収の20.315%を上回ります。つまり、課税所得695万円超の人は確定申告をすると手取りが減るという工学的な境界線が存在します。
年間配当金50万円を受け取った場合の手取り比較シミュレーション
年間の国内株式配当金が50万円(源泉徴収前の額面)だった場合、課税方式の違いによって実際の手取り額がどのように変化するのかを整理したのが下表です。
| 判定区分 | 課税所得水準の目安 | 実質税率(概算) | 配当50万円の手取り額 | 申告不要(源泉)との差額 |
|---|---|---|---|---|
| 申告不要制度(源泉分離) | 所得水準を問わず一律 | 20.315% | 398,425円 | 基準(±0円) |
| 総合課税(低所得帯) | 195万〜330万円以下 | 約7.20% | 約464,000円 | +65,575円(大幅改善) |
| 総合課税(中所得帯) | 330万超〜695万円以下 | 約17.41% | 約412,950円 | +14,525円(改善) |
| 総合課税(逆転分岐点超) | 695万超〜900万円以下 | 約20.47% | 約397,650円 | -775円(手取り悪化) |
| 総合課税(高所得帯) | 900万円超 | 30.70%以上 | 346,500円以下 | -51,925円以上(大幅悪化) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
年収換算でいうと、一般的な会社員で各種所得控除が標準的な場合、額面年収が約850万〜900万円前後になると課税所得が695万円前後に達します。額面年収が500万〜700万円前後の会社員(課税所得330万超〜695万円以下)であれば、配当50万円を総合課税で申告することで、約1.4万〜1.5万円の手取りを取り戻せる計算になります。
会社員以外が絶対に警戒すべき「合計所得金額」の落とし穴
ここまで「課税所得695万円以下なら申告有利」と解説してきましたが、このルールをそのまま鵜呑みにしてはいけない層が存在します。それが、国民健康保険に加入している自営業者・フリーランス、および退職後の年金生活者です。
会社員(健康保険組合や協会けんぽの被保険者)の場合、健康保険料や介護保険料は毎月の給料(標準報酬月額)に基づいて算定されるため、確定申告で配当所得を計上しても保険料は一切上がりません。そのため、税率差のメリットを純粋に享受できます。
しかし、国民健康保険料は自治体ごとに前年の「総所得金額等(合計所得金額)」をベースに計算されます。確定申告で総合課税を選択すると、配当所得が合計所得金額に加算されるため、翌年度の国民健康保険料や介護保険料が跳ね上がる構造になっています。
- 国民健康保険料の料率:自治体によって異なりますが、所得割はおおむね8%〜10%程度です。
- 手取りの逆転現象:配当控除によって所得税・住民税が2.9%浮いたとしても、国保料が8%〜10%増加すれば、トータルでは差し引き約5%〜7%の赤字になります。
- 医療費の窓口負担割合:70歳以上の方の場合、配当を計上したことで基準所得を超え、窓口負担が1割または2割から「3割(現役並み所得者)」へ引き上げられてしまうリスクもあります。
- 扶養控除の判定:配偶者や家族の扶養に入っている方が配当を申告すると、合計所得金額が48万円を超えて扶養から外れる恐れがあります。
したがって、「課税所得695万円以下で申告すべき」と言えるのは、実質的に「職場の健康保険(社保)に加入している会社員・公務員」に限られるという実務上の前提を必ず押さえておかなければなりません。
制度を理解したうえで組み立てる安全な実行ステップ
確定申告で配当控除を活用するにあたり、複雑な税務計算をすべて自力で行う必要はありません。ご自身の状況が「申告すべき安全圏」にあるかどうかは、以下の3ステップで機械的に判別できます。
- 健康保険の種類を確認する:
勤務先の健康保険(組合健保・協会けんぽ・共済組合等)に加入している会社員であれば、保険料跳ね上がりのリスクはありません。国民健康保険の加入者や扶養に入っている親族の場合は、原則として「申告不要(源泉徴収のまま)」を維持するのが手堅い選択です。 - 源泉徴収票で「課税総所得金額」を見積もる:
12月に交付される「給与所得の源泉徴収票」を確認し、「給与所得控除後の金額」から「所得控除の額の合計額」を差し引きます。この金額に年間の受取配当額を足しても695万円未満に収まるなら、総合課税で還付を受けられる領域に入っています。 - 国税庁の確定申告書等作成コーナーで試算する:
毎年1月に公開される国税庁の作成コーナーに数値を入力すると、配当控除を適用した場合の還付税額が自動計算されます。手取りが増加することを確認したうえで、マイナンバーカードを利用してスマホからe-Taxで送信すれば、数十分の手続きで完了します。
確定申告は一度選択して提出してしまうと、後から「やはり申告不要に戻したい」と更正の請求を行うことは原則として認められません。まずはご自身の課税所得水準と加入している公的医療保険の仕様を照合し、損益分岐点の内側にいることを冷静に確かめてから手続きを進めることが、手取りを最大化するための最も確実なアプローチです。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。