春先の繁忙期に懸命に残業をこなしたにもかかわらず、秋口の給与明細を見て「基本給は変わらないのに、なぜか手取りが減っている……」と釈然としない違和感を覚えた経験はないでしょうか。
「4月から6月の残業は控えた方がいい」という噂を耳にしたことがあっても、日々の業務に追われる中で、自分の給与明細の控除欄を1円単位で検算する余裕などないのが現実です。疲弊して帰宅した後に、複雑怪奇な社会保険の等級表を調べる気力が湧かないのは極めて自然なことです。
しかし、制度の構造を知らないまま「あと数時間だけ」と重ねた残業が、実は翌年1年間にわたって手取りを年間約5.8万円も目減りさせる境界線を踏み越えていたとしたらどうでしょうか。
※本記事の内容は2026年10月時点の公開情報・法令・社会保険規約に基づき検証しています。資産形成や将来の生活設計における最終的な判断は、ご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。また、個別の税務判断は所轄税務署や税理士等の専門家へご相談ください。
春の給与明細で決まる「標準報酬月額」という自動課金システム
会社員が毎月天引きされる健康保険料や厚生年金保険料は、毎月の実際の給与額面に対して直接パーセンテージを掛けているわけではありません。事務処理の効率化を図るため、厚生労働省が定める「標準報酬月額」という区分(等級)に当てはめて計算されています。
標準報酬月額は、被保険者が受ける報酬の月額を区切りのよい幅で区分した標準報酬月額等級表に当てはめて決定されます。毎年1回、4月・5月・6月に実際に支払われた報酬を基に、その年の9月から翌年8月までの標準報酬月額が改定されます(定時決定)。
出典:日本年金機構「算定基礎届(定時決定)」
この定時決定には、多くの会社員が見落としがちな3つの重要な仕様が存在します。
- 「労働した月」ではなく「支給された月」で判定される点:当月締め翌月払い(例:3月稼働分が4月支給)の企業に勤務している場合、対象となるのは実質的に「3月・4月・5月」の労働分となります。
- 通勤手当や各種手当が全額合算される点:非課税とされる通勤手当(6ヶ月定期代の1ヶ月按分額など)や住宅手当、家族手当も「報酬」として算入されます。遠距離通勤で定期代が高い人は、それだけで等級のベースラインが底上げされます。
- 固定的賃金が変わらなければ1年間固定される点:基本給自体の改定を伴わない限り、残業代がゼロに戻る7月以降も、9月から翌年8月までの丸1年間、春に跳ね上がった等級のまま保険料が天引きされ続けます。
さらに2026年4月からは、少子化対策財源としての「子ども・子育て支援金」の公的医療保険を通じた上乗せ徴収が本格始動しており、等級上昇に伴う控除額の増加ペースは従来よりも加速しています。
等級境界線の数理分解:わずか「1円の差」が年間5.8万円の差を生む構造
なぜ、春のわずかな残業が「年間約5.8万円の損失」へと化けてしまうのでしょうか。標準報酬月額の等級幅と、2026年度の社会保険料率からその数理モデルを紐解きます。
2026年時点における主要な社会保険料率(労使折半・本人負担分)は以下の通りです。
- 厚生年金保険料率:9.15%
- 健康保険料率(協会けんぽ等・介護非該当):約5.00%
- 子ども・子育て支援金率:約0.25%〜0.30%
- 合計本人負担率:約14.45%(※40歳以上で介護保険第2号に該当する場合は約15.25%〜15.30%)
一般的なボリュームゾーン(月収30万円前後)において、標準報酬月額は「2万円〜3万円刻み」で等級が設定されています。例えば、第22等級(30万円)の上限は31万円未満です。4〜6月の平均総支給額が309,990円であれば30万円等級に留まりますが、残業代が数百円増えて「310,001円」になった瞬間、第23等級(32万円)へと繰り上がります。
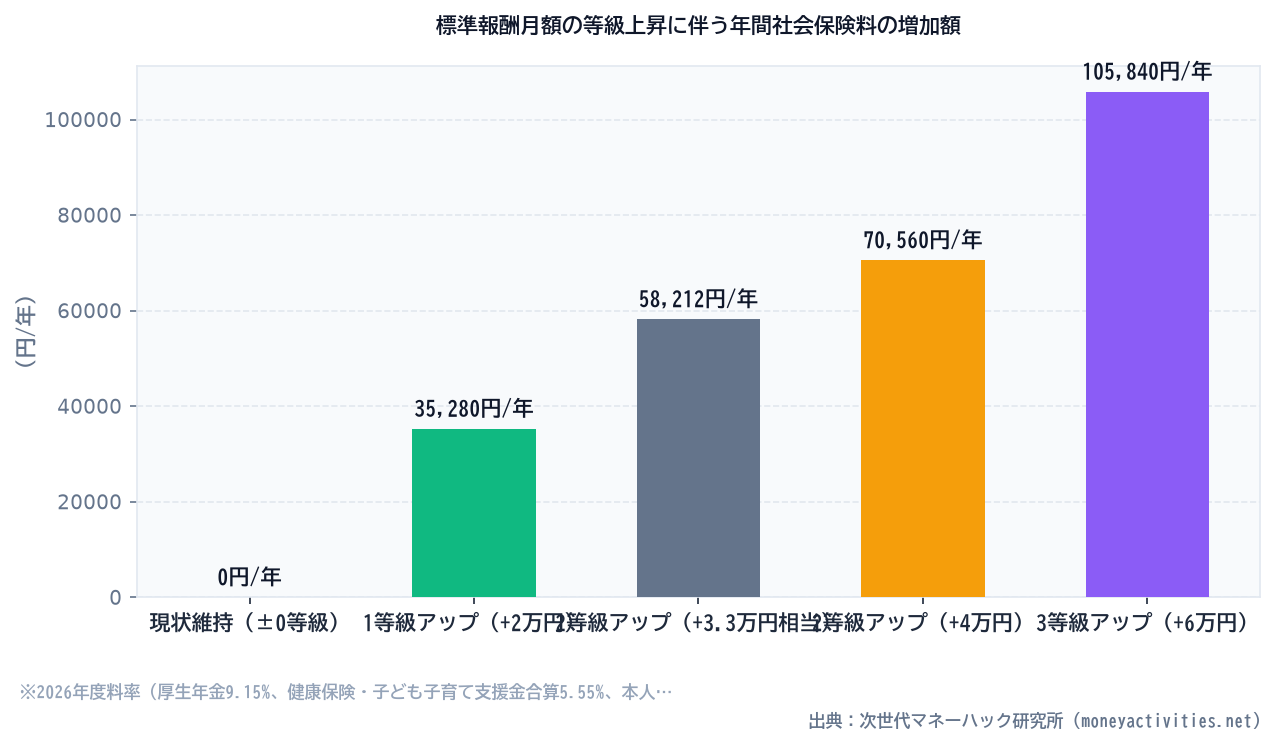
繁忙期の突入によって2等級(標準報酬月額で3.3万〜4万円幅)繰り上がってしまった場合の年間キャッシュフローをシミュレーションしてみましょう。
| 判定指標 | 等級維持ケース(第22等級) | 境界線超過ケース(第24等級) | 差額(影響額) |
|---|---|---|---|
| 4〜6月平均支給額 | 308,000円 | 332,000円 | +24,000円/月(3ヶ月計+7.2万) |
| 決定される標準報酬月額 | 300,000円 | 340,000円 | +40,000円(2等級アップ) |
| 月々の社保控除(本人負担約14.5%) | 約43,500円 | 約49,300円 | +5,800円/月 |
| 年間社会保険料負担(9月〜翌8月) | 522,000円 | 591,600円 | +69,600円/年 |
| ※標準報酬月額+3.3万円相当の上昇時 | – | – | 約+58,212円/年(約5.8万円減) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
4〜6月の3ヶ月間で手に入れた残業代の手取り分が数万円程度であった場合、境界線をわずかに越えて等級が繰り上がると、その後12ヶ月間で支払う社会保険料の増加分(約5.8万〜7.0万円)によって、手取りの増加分が相殺、あるいは実質的なマイナス(手取り逆転現象)へと追い込まれることになります。
残業を「ゼロ」にする必要はない:工学的な損益分岐点アプローチ
ここで重要なのは、「4〜6月は一切残業をしてはいけない」と極端に走ることではありません。感情論で仕事を拒否するのではなく、システムの仕様に基づいたフェイルセーフの視座を持つことが肝要です。
判断基準となる工学的な損益分岐点は、以下の2つのルールに集約されます。
1. 「等級枠の下限」にいるなら残業しても影響は出ない
仮に現在の平均支給額が等級の「下限ギリギリ」(例:30万円等級[29万〜31万円]で292,000円)である場合、月1万円〜1.5万円程度の残業を行っても31万円未満に収まるため、等級は1つも上がりません。この場合、残業代はそのまま手取りの純増となります。恐れるべきは残業そのものではなく、「境界線(上限)付近での数千円の超過」です。
2. 徹底的に稼げるなら「突き抜ける」のが正解
残業が月40時間を超えるようなプロジェクトに従事し、春の3ヶ月間で数十万円単位の割増賃金が得られるのであれば、年間の保険料増加額(約5.8万円)を遥かに上回るキャッシュフローが手元に残ります。中途半端に境界線を少し超える残業がもっとも効率を損なうのであり、突き抜けて稼ぐ分には手取りは確実にプラスとなります。
3. 保険料増加がもたらす「将来給付」の側面
なお、社会保険料の増加は単なるコストの流失ではありません。健康保険料の引き上げは「傷病手当金」や「出産手当金」の受給日額(支給開始日前12ヶ月間の標準報酬月額平均の3分の2)を押し上げるセーフティネットの強化につながります。また、厚生年金の等級が上がれば、将来受給する老齢厚生年金の受給権も年換算で着実に加算されます。目先の流動性を重視するか、将来の給付原資を厚くするかというトレードオフを理解しておくことが大切です。
明日から実行できる手取り防衛の3ステップ
複雑な計算式を毎日ノートに書き出す必要はありません。スマートフォンから会社の勤怠・給与明細ポータルにアクセスし、以下の3ステップを確認するだけでリスクを最小化できます。
- 自社の「給与締め日・支払日」の確定:給与が「当月払い」か「翌月払い」かを就業規則や明細で確認し、自分が調整を意識すべき期間が「4〜6月の労働」なのか「3〜5月の労働」なのかを特定します。
- 「現在の等級」と「上限境界線までの余力」の把握:昨年の健康保険証情報や控除額(または算定基礎届の決定通知)から現在の標準報酬月額を特定し、自分が上限ラインから何万円離れているかを割り出します。
- 繁忙期の業務分散・代休活用の検討:もし上限まであと数千円〜1万円程度しか枠がない場合は、業務の平準化を上司に打診したり、3〜5月の残業をできる限り有給休暇の取得や代休への振替で吸収できないかをスマートに選択します。
制度の仕様を正しく理解し、境界線の位置を把握しておくだけで、知らず知らずのうちに手取りを失う不利益を確実に回避できます。まずは直近の給与明細を開き、ご自身の現在地を確認することから始めてみてください。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。