育児休業からの職場復帰を控えたとき、誰もが一度は直面するのが「フルタイムで戻るか、時短勤務を選択するか」という選択です。朝夕の送迎や突発的な発熱への対応を考えれば時短勤務を選びたいものの、1日6時間勤務(25%短縮)にすれば、給与明細の総支給額も額面通り約25%削られます。「日々の生活費や将来の教育費を考えると、手取りの大幅な減少には耐えられない」と不安を抱くのは当然のことです。
しかし、2025年4月に創設された雇用保険の「育児時短就業給付(時短賃金の10%上乗せ)」により、この力学は大きく変化しました。各種税制や社会保険料の仕組みと組み合わせることで、「労働時間を25%削っても、手取りは約9割(88〜92%前後)を維持できる」という試算が成り立ちます。
ただし、この「手取り9割」という数字は、すべての会社員に無条件で適用される魔法のルールではありません。年収650万円を超える世帯では支給上限の壁や残業による給付率逓減が発生し、制度の仕様を知らないまま復帰すると想定外のキャッシュフロー悪化に直面します。本記事の内容は2026年10月時点の公開情報および法令に基づき、FPとシステムエンジニアの視点から数理的に検証した結果をお伝えします。
時短で手取りが大きく減らない数理構造
所定労働時間を「8時間から6時間」へ短縮すると、基本給は厳密に4分の3(75%、25%減)へ圧縮されます。それにもかかわらず、なぜ最終的な可処分所得(手取り)が約9割に着地するのか。その背景には、3つの制度的要因が掛け合わさる数理構造が存在します。
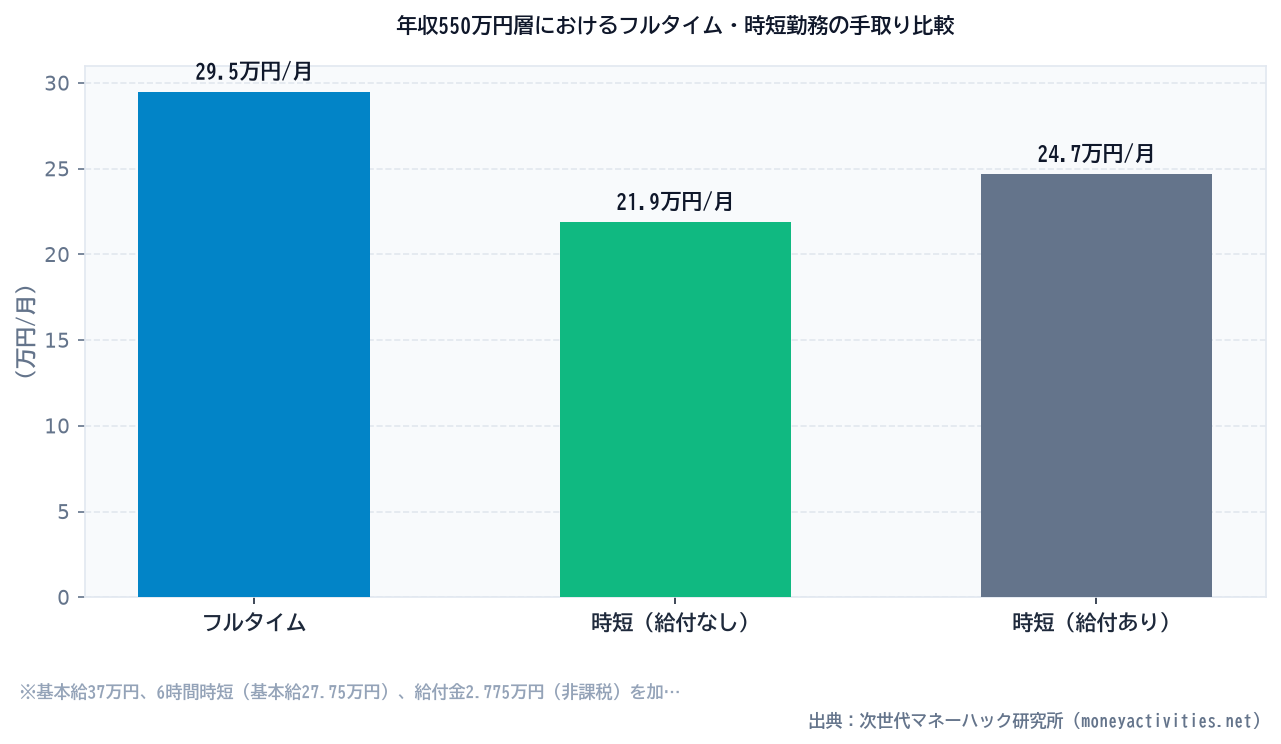
| 項目 | フルタイム(8時間) | 時短勤務(6時間・給付なし) | 時短勤務(6時間・新給付あり) |
|---|---|---|---|
| 額面賃金 | 370,000円(100%) | 277,500円(75%) | 277,500円(75%) |
| 育児時短就業給付 | 0円 | 0円 | +27,750円(非課税) |
| 社会保険料・税合計 | 約75,000円 | 約58,000円(改定後) | 約58,000円(改定後) |
| 最終手取り額 | 約295,000円 | 約219,500円(74.4%) | 約247,250円(83.8%) |
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
手取りが底上げされる最大の理由は、給付金が「非課税かつ社会保険料の算定対象外」である点です。通常の給与であれば所得税・住民税・社会保険料として約20〜25%が天引きされますが、給付金の10%はそのまま全額が手取りに直結します。これは課税ベースの額面換算に直すと「約12〜13%の昇給」に匹敵する効果を持ちます。
さらに、給与額面が下がることによって所得税率の適用枠が圧縮され、標準報酬月額が引き下がることで健康保険料・厚生年金保険料の自己負担額も下がります。この控除額の減少と10%の非課税給付が組み合わさることで、労働時間25%カットに対して手取り減少が約10〜15%程度にとどまる設計となっています。
年収450万・550万・650万の損益分岐点比較
この給付制度には、雇用保険法の規定に基づく明確な上限枠と逓減ルールが設けられています。特に2026年8月1日に改定された基準額により、年収帯によって手取り維持の恩恵は大きく分かれます。
育児時短就業開始時賃金日額の上限額は16,540円(賃金月額上限496,200円)とし、各支給対象月に支払われた賃金額に100分の10を乗じて得た額を支給する。ただし、時短後賃金が開始時賃金月額の90%を超える場合は逓減式を適用する。
出典:厚生労働省 雇用保険関係法令基準改定通知(2026年8月)
年収450万円から650万円の各層において、具体的にどのような収支差が発生するのかを比較したのが以下の試算です。
| 年収モデル | 時短前月給 | 時短後月給(75%) | 給付月額(非課税) | 制度上の留意点 |
|---|---|---|---|---|
| 年収450万円層 | 300,000円 | 225,000円 | 22,500円 | 上限枠に余裕あり。満額10%享受で手取り効果最大 |
| 年収550万円層 | 370,000円 | 277,500円 | 27,750円 | 給付上限内に収まり、月約2.8万円の純増を維持 |
| 年収650万円層 | 450,000円 | 337,500円 | 33,750円 | 上限(496,200円)近傍。残業手当発生で給付率が逓減 |
年収450万〜550万円帯では、時短後の月給に対して満額10%が給付され、制度の恩恵を最も素直に受け取ることができます。一方、年収650万円前後(月給45万円以上)になると、時短前の賃金が上限額(496,200円)に近づきます。基本給が高く賞与割合が少ないタイプの場合、上限額によって給付額が頭打ちとなり、手取り維持率が低下し始めます。
給付金があっても手取りが急落する4つの落とし穴
「制度があるから安心」と油断していると、復職直後の家計収支が突然ショートする局面があります。実務上、給与計算と社会保険の手続きには構造的なタイムラグが存在するためです。
1. 育児休業等終了時改定までの「魔の3か月」
時短勤務を開始しても、その月の給与から社会保険料が即座に下がるわけではありません。健康保険・厚生年金の「育児休業等終了時改定」は、復帰後3か月間の平均報酬をもとに4か月目の保険料から改定されます。つまり、復職後1〜3か月目は「給与は75%に減っているのに、引かれる社会保険料は育休前のフルタイム基準のまま」という逆転現象が生じます。この3か月間は手取りが一時的に70%程度まで落ち込むため、事前の資金準備が欠かせません。
2. 前年所得に基づく住民税の据え置き
住民税は前年の1月〜12月の所得に対して課税されます。育休から復帰した年やその翌年は、休業前や復職前の所得水準に応じた税額が天引きされるため、圧縮された額面給与に対して重い負担となります。給付金が非課税であっても、手元の現金残高を圧迫する要因となります。
3. 賞与(ボーナス)への給付対象外仕様
育児時短就業給付の10%上乗せは、毎月の給与(賃金)のみが対象であり、賞与には一切支給されません。多くの企業では、就業規則に基づき賞与も所定労働時間に応じて20〜25%程度減額されます。月々の給与だけを見れば手取り約85〜90%が維持されていても、「年間手取り」で集計すると約80%前後にまで目減りする構造的な死角があります。
4. 残業による「給付金逓減・逆転現象」
時短勤務中に突発的な業務が発生して残業を行った場合、時短後賃金が時短前賃金の90%を超えると、給付率は10%から急速に引き下げられます(逓減調整式)。100%に達すると給付金はゼロになります。「無理をして残業した結果、非課税給付が削られ、税金と社会保険料の負担が増えて手取りがほとんど増えない」という本末転倒な事態を招くリスクがあります。
手取りと将来年金を自動防衛する実務アクション
複雑な雇用保険法や年金数理の条文をすべて暗記する必要はありません。復職時に以下の2つの安全装置を会社経由で確実に提出することで、手取りの減少と将来の年金低下を最小限に防ぐことができます。
1つ目は、復職後速やかに提出する「育児休業等終了時報酬月額変更届」です。これにより4か月目からの社会保険料負担を適正な水準まで速やかに引き下げることができます。2つ目は、「厚生年金保険養育期間標準報酬月額特例申出書(3歳未満の養育特例)」です。この特例を年金事務所へ届出しておけば、時短勤務によって標準報酬月額が下がっても、将来受け取る厚生年金の計算上は「時短前の高い標準報酬月額」で納付したとみなされます。保険料の支払額は下げつつ、年金記録は満額維持できる強力なセーフティネットです。
子が2歳に達すると育児時短就業給付は終了し、手取りは一段階低下します。2年間の給付期間中に家計の固定費を見直し、教育費の積立計画を再構築しておくことが、復帰後のキャッシュフローを守る最も確実な防衛策となります。