会社を退職する際、総務担当者から渡される離職手続きの書類のなかに、健康保険の切り替え案内があります。転職活動の準備や日々の引き継ぎに追われていると、「とりあえず市役所へ行って国民健康保険に入ればいいだろう」と深く考えずに手続きを進めてしまいがちです。
しかし、健康保険の選択は、退職後の可処分所得を数十万円単位で左右する重要な分岐点です。本記事の内容は、2026年10月時点の公開情報・法令・規約に基づき検証しています。前提条件を正しく把握せずに手続きを行うと、同じ退職前年収であっても年間で最大24万円もの過剰な保険料負担が発生する構造になっています。
退職直後の多忙な時期に、難解な社会保険の条文をすべて読み解く必要はありません。本記事では、エンジニア的な視点から制度の仕様を数理分解し、あなたが「任意継続」と「国民健康保険」のどちらを選ぶべきかを明快に整理してお伝えします。
退職後に訪れる健康保険の2択と「見えない前提条件」
会社員が退職した後に加入する公的医療保険は、原則として次の3つのルートに分かれます。配偶者などの社会保険の扶養に入れない場合、実質的には「これまでの健康保険を任意継続する」か「市区町村の国民健康保険(以下、国保)に加入する」かの2択となります。
- 健康保険任意継続:在職中の健康保険組合または全国健康保険協会(協会けんぽ)に最長2年間継続して加入する仕組み
- 国民健康保険:居住地の市区町村が運営する公的医療保険に加入する仕組み
- 家族の健康保険の被扶養者:年間収入130万円未満(一定の障害がある場合は180万円未満)などの要件を満たす場合に保険料負担なしで加入する仕組み
「会社員時代は保険料の半分を会社が負担(労使折半)してくれていたため、任意継続にすると自己負担が2倍になって損をするのではないか」と直感的に考える方が少なくありません。しかし、その直感こそが保険料を大幅に払い過ぎてしまう原因となります。両者の計算ロジックには、根本的な設計思想の違いが存在するためです。
年収500万円が損益分岐点となる数理的メカニズム
任意継続と国保の保険料を分ける決定的な要素は、「標準報酬月額の上限キャップ」と「扶養家族に対する均等割の有無」の2点に集約されます。
1. 任意継続の保険料計算:上限32万円の防壁
協会けんぽの任意継続被保険者の標準報酬月額は、「退職時の標準報酬月額」または「前年9月30日時点の全被保険者の平均標準報酬月額」のいずれか低い方が適用されます。2026年度における協会けんぽの上限額は32万円に設定されています。
任意継続被保険者の標準報酬月額は、退職時の標準報酬月額か、前年9月30日における全被保険者の同月の標準報酬月額を平均した額のいずれか低い額となります。
出典:全国健康保険協会(協会けんぽ)「任意継続被保険者制度について」
在職時の月給が50万円や70万円であっても、任意継続を選べば保険料は「標準報酬月額32万円」を基準に計算されます。東京都の協会けんぽ(保険料率約11.58%・介護保険該当の40代)の場合、月額保険料は約3万7,000円、年間約44万5,000円で頭打ちになります。さらに、健康保険法上の被扶養者が何人いても、追加の保険料は一切発生しません。
2. 国民健康保険の計算:前年所得連動と頭割り課税
国保の保険料は、前年の総所得金額等をもとに算出される「所得割」と、加入者1人あたりに一律課される「均等割」などの合算で構成されます。退職1年目は「在職中の高い前年年収」がダイレクトに計算基準となるため、所得割が跳ね上がります。
さらに国保には「扶養」という概念がありません。専業主婦(夫)の配偶者や子どもであっても、1人あたり年間約4万〜6万円の均等割が世帯主へ加算されます。2026年度は子ども・子育て支援納付金の拡充や医療費改定に伴い、国保の賦課限度額は最大113万円(介護分含む)まで切り上がっており、所得が高い世帯ほど上限まで課税される仕様となっています。
【退職1年目】保険料シミュレーション比較表
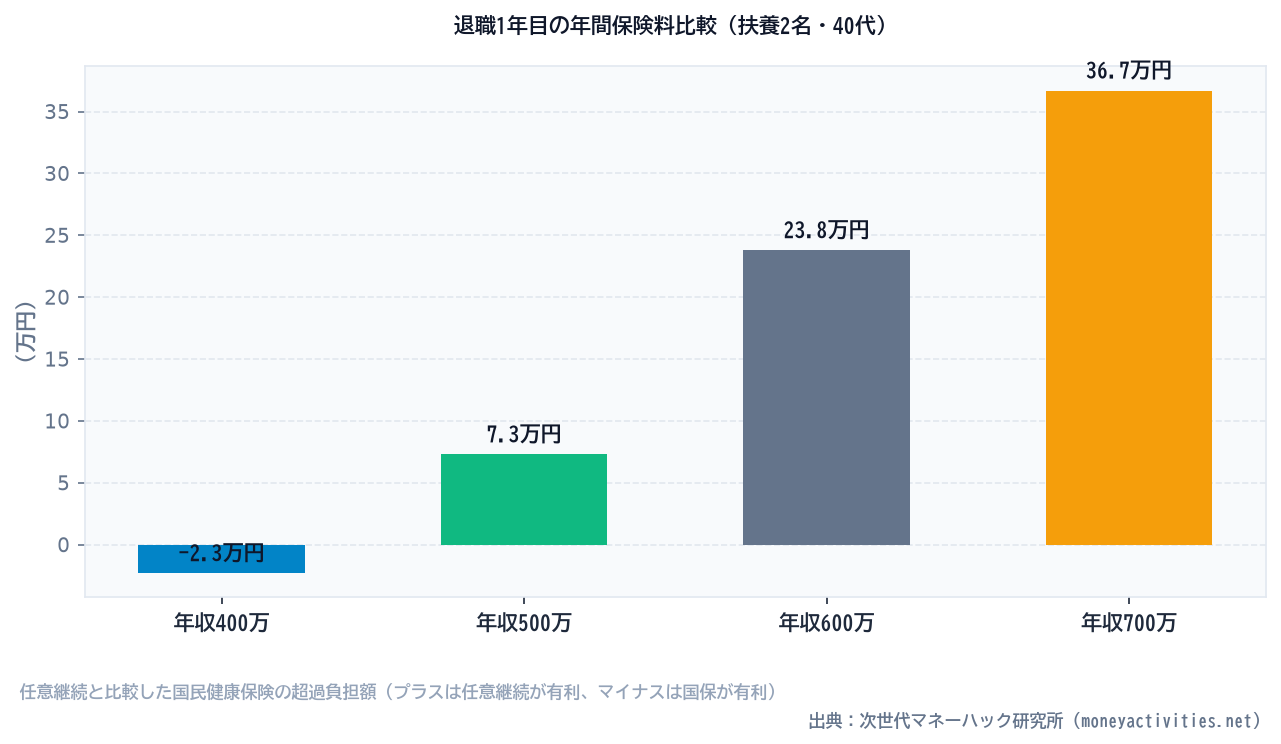
以下は、40代(介護保険第2号被保険者)、配偶者と子ども1名(高校生)を扶養する世帯が、東京都内の自治体に居住している前提での年間保険料の試算比較です。
| 退職前額面年収 | 任意継続(年間) | 国民健康保険(年間) | 年間差額(国保の超過額) |
|---|---|---|---|
| 400万円 | 約395,000円 | 約372,000円 | -23,000円(国保有利) |
| 500万円 | 約445,000円 | 約518,000円 | +73,000円(任継有利) |
| 600万円 | 約445,000円 | 約683,000円 | +238,000円(任継有利) |
| 700万円 | 約445,000円 | 約812,000円 | +367,000円(任継有利) |
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
※試算は2026年10月時点の協会けんぽ東京支部および都内標準的区の算定基準に基づく概算。介護保険料を含みます。
退職前の額面年収が500万円前後に達すると、標準報酬月額が32万円(協会けんぽの上限)を上回り始めます。任意継続の保険料が上限キャップによって固定されるのに対し、国保は所得に応じて右肩上がりに増加するため、年収500万円前後を境に任意継続の優位性が急激に高まります。扶養家族が2名いる年収600万円世帯の場合、国保を選ぶだけで年間約24万円(23.8万円)もの支出超過となる計算です。
手続きで失敗しないための実務安全装置
数理上の分岐点を理解しても、行政の実務フローを誤ると選択肢そのものを失うリスクがあります。特に注意すべき2つの実務ポイントを整理します。
1. 「退職翌日から20日以内」の厳格なタイムリミット
国保への切り替えは手続きが遅れても過去に遡って加入できますが、任意継続の申請期限は「資格喪失日(退職日の翌日)から20日以内必着」と法律(健康保険法第37条)で厳格に定められています。1日でも消印や提出が遅れると、天災等の正当な理由がない限り申請は却下され、高額な国保へ強制的に移行せざるを得なくなります。
2. 会社都合退職における「特例減額」の存在
倒産、解雇、雇い止めなど「非自発的失業者(雇用保険受給資格者証の離職理由コードが11, 12, 21, 22, 23, 31, 32, 33, 34)」に該当する場合は例外です。市区町村窓口へ申請することで、国保料の給与所得を「100分の30」として計算する軽減措置が適用されます。この特例が適用される場合、年収600万円であっても国保料が年間約20万円台まで激減するため、任意継続を選ぶと逆に損失となります。離職票の理由コードの事前確認が不可欠です。
退職後の支出を最小化するスマートアクション
退職後の健康保険選びで余計な資産流出を防ぐためには、退職前から逆算した「2段階の移行計画」を立てておくことが実務上の最適解となります。
- 退職前(1週間前):会社の健康保険証に記載されている保険者名を確認し、協会けんぽまたは健保組合のウェブサイトで任意継続の保険料額面を控える。同時に居住地の市区町村窓口(または保険料試算コーナー)で国保の概算を算出する。
- 退職直後(7日以内):年収500万円以上かつ扶養家族がいる場合、迷わず「健康保険任意継続被保険者資格取得申出書」を郵送または窓口へ提出する(20日ルールの死守)。
- 退職1年目の冬(12月〜翌年1月):退職翌年の住民税・所得が確定するタイミングで、翌年度の国保料を再試算する。退職により所得が大幅に減少している場合、2年目は国保の方が圧倒的に安くなるため、「任意脱退申出書」を提出して国保へ乗り換える。
法改正により、現在では任意継続の途中脱退が自由に認められています。「退職1年目は上限キャップの恩恵を受けるために任意継続を選び、所得が下がった2年目は国保へ移行する」というハイブリッド運用こそが、制度の仕様を味方につけて可処分所得を最大化する堅実なアプローチです。