子育てと仕事の両立に追われ、「本当は時短勤務を選びたいけれど、給与が大きく下がるのが不安」「フルタイムで無理をして働くべきか」と一人で思い悩んでいませんか。毎日の保育園の送迎や家事に追われ、制度の詳細を調べる時間すら取れないまま、職場復帰の条件を決定してしまっている共働き世帯は少なくありません。
※本記事の内容は2026年10月時点の公開情報・法令・雇用保険規約に基づき検証しています。
2025年4月に施行された「育児時短就業給付」により、短時間勤務を選択した際のキャッシュフローは劇的な変化を遂げました。実は、一定の収入水準においては「フルタイムで疲弊して働くよりも、時短勤務を選択した方が手元に残る実質的な可処分所得が高い」という構造的な逆転現象が発生しています。本記事では、この分岐点となる「月収33万円の境界線」の数理メカニズムと、その後に待ち受ける実務的な落とし穴を客観的に解説します。
なぜ時短勤務で手取りが逆転するのか?3つの制度的要因
額面給与が減っているにもかかわらず、手取り額がフルタイムと同等または上回る背景には、雇用保険・社会保険・税制の3つが連動した「複合的な減額緩和システム」が存在します。
育児時短就業給付は、2歳未満の子を養育するために所定労働時間を短縮して就業する場合に、各月に支払われた賃金額の10%相当額を雇用保険から支給する制度である。
出典:厚生労働省「雇用保険法の一部を改正する法律の概要」
1. 育児時短就業給付は「完全非課税」かつ「社会保険料算定外」
通常の給与は、額面から健康保険料・厚生年金保険料・雇用保険料(合計約15%)が差し引かれ、さらに所得税・住民税が課税されます。しかし、雇用保険から支給される育児時短就業給付(賃金の原則10%)は所得税法上の非課税所得であり、社会保険料の算定基礎にも含まれません。つまり、額面として算定された金額が「1円も削られずに100%手取り」となります。
2. 育児休業等終了時改定による社会保険料の圧縮
復帰後に短時間勤務へ移行して基本給が低下すると、「育児休業等終了時改定」という特例手続きによって、復帰後3か月の平均給与を基に標準報酬月額が速やかに引き下げられます。通常の随時改定(4か月目以降)よりも迅速に社会保険料負担が軽減されるため、給与からの控除額そのものが大幅に圧縮されます。
3. 将来の年金額を維持する「養育期間標準報酬月額特例」
「給与が下がって厚生年金保険料が減ると、将来受け取る老齢年金も減ってしまうのではないか」という懸念に対しては、厚生年金の「養育期間の特例」がフェイルセーフとして機能します。日本年金機構へ届出書を提出することで、支払う保険料は時短後の低い等級で計算される一方、将来の受給額計算では「時短前の高い標準報酬月額」がそのまま維持されます。制度上の不利益を被ることなく、足元の保険料負担のみを圧縮できる仕組みです。
月収33万円が境界線となる数理シミュレーション
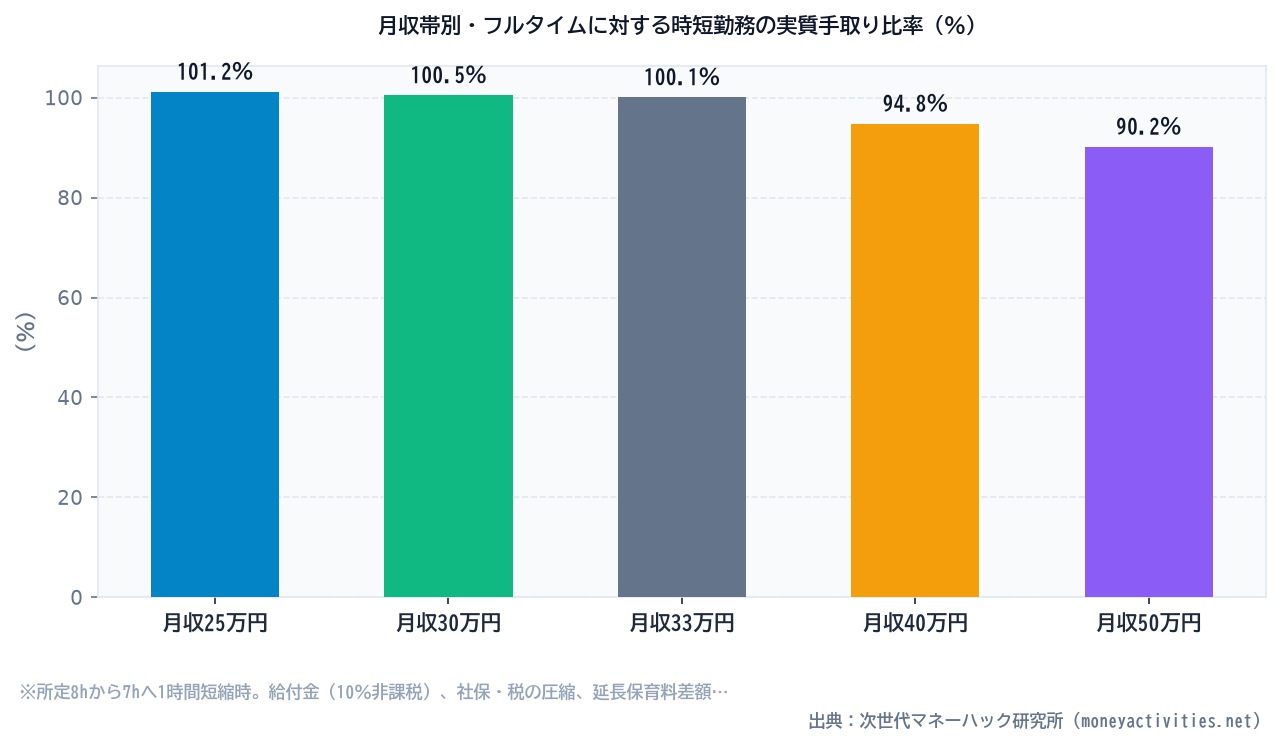
では、具体的にどの年収水準で手取りの逆転や均衡が起きるのでしょうか。所定労働時間8時間を1時間短縮(7時間勤務・就労割合87.5%)した場合の数値モデルを検証します。
| 項目 | フルタイム(所定8時間) | 時短勤務(1時間短縮・7時間) | 差額・影響 |
|---|---|---|---|
| 額面給与 | 330,000円 | 288,750円 | -41,250円 |
| 社会保険料控除 | 約48,700円 | 約42,600円 | +6,100円(負担減) |
| 所得税・住民税(概算) | 約22,500円 | 約17,200円 | +5,300円(税負担減) |
| 給与差引手取り額 | 約258,800円 | 約228,950円 | -29,850円 |
| 育児時短就業給付(非課税) | 0円 | +28,875円 | +28,875円(丸ごと加算) |
| 名目手取り合計 | 約258,800円 | 約257,825円 | -975円(差はわずか) |
| 実質コスト(延長保育・夕食支援等) | -5,000円 | 0円 | +5,000円(時短で節約) |
| 実質可処分所得(手元に残る金額) | 約253,800円 | 約257,825円 | +4,025円(時短が逆転) |
家計相談サービス【マネーコーチ】
目先の節約ではなく、数十年先を見据えたキャッシュフロー表を設計し、家計の構造的欠陥を治す個別コーチング。
※東京都の協会けんぽ・厚生年金料率(2026年度水準)、配偶者・扶養親族控除の標準条件で試算。給付金は時短前賃金の90%未満のため上限逓減なく10%全額支給。個別の税額計算は所轄税務署等にご確認ください。
上記の通り、月収33万円(年収約400万〜450万円水準)の場合、名目手取りベースでの差額はわずか975円に縮まります。さらに、フルタイム勤務を維持するために生じる「保育園の延長保育料(月3,000円〜5,000円程度)」や、急な残業時の病児保育利用・惣菜調達といった付随コストを差し引くと、1時間短い時短勤務の方が実質的に手元に残るお金が多くなる「実質手取りの逆転現象」が成立します。
見落とすと家計が崩壊する「2つの構造的死角」
この試算結果だけを見ると「全員が時短勤務を選んだ方が合理的」に見えますが、時間軸を広げると見過ごせない2つの構造的リスクが存在します。
1. 「2歳の壁」による給付金蒸発リスク
育児時短就業給付の支給期間は「子が2歳に達する日の前日まで」と厳格に定められています。一方、育児介護休業法上の短時間勤務制度は原則として3歳まで利用可能です。もし「手取りが変わらないから」と2歳以降も安易に時短勤務を継続した場合、月約2.9万円の非課税給付が突如としてゼロになります。給与の手取り22.8万円だけが残り、家計のキャッシュフローが毎月約3万円急激にショートする「2歳の壁」に直面します。
2. 賞与(ボーナス)への按分減額リスク
月例給与の手取りが維持されても、企業の賃金規程において賞与の支給基準が「実労働時間按分」となっているケースが一般的です。所定労働時間が87.5%であれば、基本賞与の算定額も原則として約12.5%削減されます。年2回の賞与が合計100万円の会社員の場合、年間で額面約12.5万円(手取り換算で約10万円)のマイナスが生じる計算になります。年間総所得ベースでの総合的な比較を怠ると、年単位の貯蓄計画が狂う原因となります。
プロの数理モデルで家計を自動防御する選択肢
時短勤務とフルタイムの損益分岐点は、基本給だけでなく「賞与の支給月数」「残業代の有無」「延長保育料の自治体基準」「配偶者の年収水準」によって一人ひとり異なります。複雑怪奇な社会保険制度の規程をすべて暗記し、エクセルで自作のシミュレーション表を組む必要はありません。個人の努力で制度を攻略しようとするのではなく、最初から「専門家が構築した数理モデル」に世帯の数値を流し込み、客観的な最適解を導き出すのが最も確実なアプローチです。
特に、教育費のピークや住宅ローンの返済スケジュールが重なる30代子育て世帯にとって、目先の手取りだけでなく「2歳以降に給付が切れた後のキャッシュフロー」まで見据えた総合設計は不可欠です。制度の変わり目だからこそ、中立なファイナンシャルプランナーによる家計診断ツールを活用し、共働き世帯としての最適バランスを可視化しておくことが、時間と家計のゆとりを生み出す安全装置となります。