公的年金の受給開始時期を遅らせることで、受給額が1か月あたり0.7%増額される「繰下げ受給」。75歳まで繰り下げれば「最大+84%」という数字がメディアでも頻繁に取り上げられます。退職後の生活資金を少しでも増やしたいと考える方にとって、非常に魅力的な選択肢に見えるかもしれません。
しかし、「額面が84%増えるなら、手元に残る可処分所得も84%増えるはずだ」と考えて受給計画を立ててしまうと、後から家計管理の大きな狂いに直面することになります。日本の税制と社会保険制度は、年金受給額が増加するほど控除の枠が狭まり、税率や保険料率が急激に跳ね上がる累進構造を採用しているためです。
日々の仕事や生活に追われる中、複雑な税法や社会保険の算定式を細かく読み解く余裕がないのは当然のことです。年金事務所の試算コーナーでも、原則として案内されるのは「額面」の数字だけであり、各種控除や天引き後の「手取り額」までは踏み込んで教えてくれません。気づかないまま計画を進めてしまう構造的なハードルがここにあります。
本記事では、2026年10月時点の公的年金規約および最新の税・社会保険制度に基づき、繰下げ受給に伴う「手取り額の圧縮メカニズム」を工学的に分解します。なぜ額面と手取りの間に大きな乖離が生じ、実質的な損益分岐点が「87歳超」まで後退してしまうのか、その数理モデルを明らかにします。
【本記事の前提条件と留意事項】
※本検証は2026年10月時点の法令・社会保険料率(後期高齢者医療保険料の改定後基準等)に基づき算出しています。
※個別の税務判断や申告実務については所轄税務署や税理士等の専門家へ、年金請求の個別手続きは年金事務所へご相談ください。
※将来の資産運用や家計収支の選択は、ご自身の余命観やリスク許容度を踏まえ自己責任で行う必要があります。
年金の「額面84%増」が「手取り63%増」へ目減りする3つの数理要因
まず、なぜ額面の増加率と手取りの増加率がこれほど乖離するのか、その構造的な要因を整理します。年金額が増加した際、手取りを圧縮させる力学は主に以下の3点から発生します。
1. 公的年金等控除の頭打ち構造
給与所得者における給与所得控除と同様に、年金受給者には「公的年金等控除」が適用されます。しかし、この控除額は無制限に増えるわけではありません。65歳以上の場合、年金収入が329万円以下であれば控除額は「一律110万円」ですが、それを超えると控除率が逓減し、上限が設定されています。つまり、繰下げによって年額面を増やした部分は、その大半がそのまま「課税対象(雑所得)」へと直結する仕様になっています。
2. 所得税の超過累進税率と住民税の定率負担
課税対象となる雑所得が増加すると、基礎控除などの人的控除を差し引いた「課税所得」が急拡大します。所得税は超過累進税率を採用しているため、税率区分が5%から10%、あるいは20%のブラケットへと押し上げられます。これに加えて住民税(一律約10%)が賦課されるため、増額した年金に対する税負担率は一気に跳ね上がります。
3. 後期高齢者医療保険料および介護保険料の所得割急増
75歳以降の医療を担う「後期高齢者医療制度」では、均等割に加えて前年の総所得金額に応じた「所得割」が課されます。2024年度から2025年度にかけて行われた高所得層向けの負担上限引き上げや所得割率の改定が定着した現在、所得が増えた高齢者に対する社会保険料の負担感はかつてない水準に達しています。さらに、自治体ごとに設定される介護保険料も所得段階別(多くの自治体で9〜15段階)の上位区分にシフトするため、年金からの天引き総額が急速に膨らみます。
これら3つの要因が合算される結果、「額面は84%増えたのに、天引き額が2倍以上に膨らみ、実際の手取りは60%台前半の増加にとどまる」という逆転現象が生じます。
【数理モデル】65歳受給と75歳繰下げの手取り比較シミュレーション
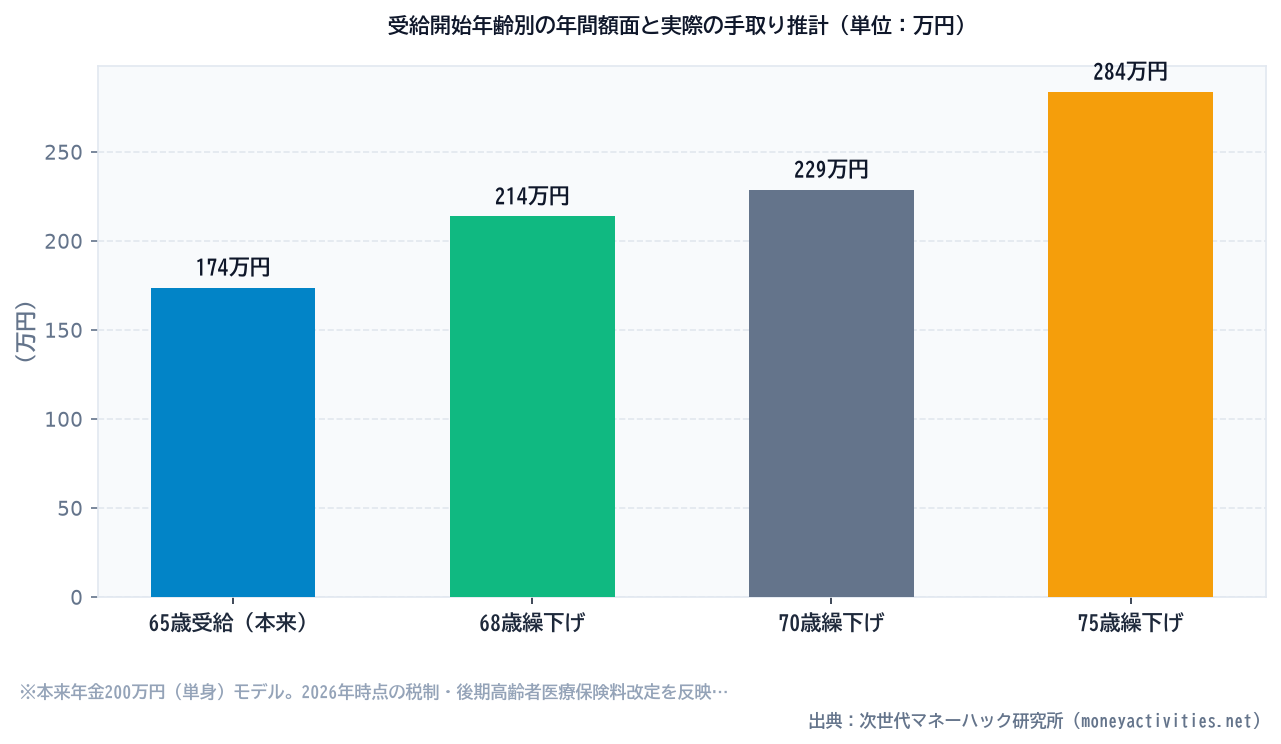
具体的な数字で検証してみましょう。単身世帯で「65歳時点の本来受給額面が年200万円(月額約16.7万円)」のモデルケースを設定し、65歳受給開始と75歳受給開始(84%増額・年368万円)の手取り額および損益分岐点を試算します。
| 比較項目 | 【A】65歳受給開始(本来受給) | 【B】75歳繰下げ受給(84%増) | 差額・変動率 |
|---|---|---|---|
| 額面年額 | 200.0万円(月約16.7万) | 368.0万円(月約30.7万) | +168.0万円(+84.0%) |
| 公的年金等控除 | 110.0万円 | 119.5万円 | +9.5万円(頭打ち) |
| 公的年金等雑所得 | 90.0万円 | 248.5万円 | +158.5万円(2.76倍) |
| 税金(所得税+住民税) | 約8.5万円 | 約37.2万円 | +28.7万円(約4.4倍) |
| 社会保険料(国保/後期+介護) | 約17.5万円 | 約46.8万円 | +29.3万円(約2.7倍) |
| 年間天引き合計額 | 約26.0万円 | 約84.0万円 | +58.0万円(約3.2倍) |
| 年間手取り額 | 約174.0万円 | 約284.0万円 | +110.0万円(+63.2%) |
| 手取り率(手取り÷額面) | 87.0% | 77.2% | ▲9.8ポイント悪化 |
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
この試算結果から明らかなように、額面年額は168万円(+84%)増えているものの、天引き額が26万円から84万円へと約3.2倍に跳ね上がるため、手取り年額の増加は110万円(+63.2%)にとどまります。
額面と手取りでこれだけズレる「損益分岐点」の数理計算
受給開始を遅らせた場合、「本来もらえたはずの年金を我慢した期間の累積額」を「繰下げ後の上乗せ受給額」で何年かけて回収できるかが損益分岐点となります。
【額面ベースの分岐点計算】
・65歳〜75歳の10年間で受給しなかった額面総額:200万円 × 10年 = 2,000万円
・75歳以降の年間上乗せ額面:368万円 - 200万円 = 168万円
・回収所要年数:2,000万円 ÷ 168万円 ≒ 11.9年(11年11か月)
・額面損益分岐年齢:75歳 + 11.9年 = 86.9歳(86歳11か月)
額面ベースの計算であっても、分岐点は86歳11か月であり、男性の平均余命(65歳時点で約81〜82歳)を大きく超えています。ここに「手取り」の実数値を代入すると、分岐点はさらに先へと追いやられます。
【手取りベースの分岐点計算】
・65歳〜75歳の10年間で受給しなかった手取り総額:174万円 × 10年 = 1,740万円
・75歳以降の年間上乗せ手取り:284万円 - 174万円 = 110万円
・回収所要年数:1,740万円 ÷ 110万円 ≒ 15.8年(15年10か月)
・手取り損益分岐年齢:75歳 + 15.8年 = 90.8歳(90歳10か月)
実質的な回収完了はなんと「90歳10か月」です。額面上の試算と比較して、手取りの分岐点は約4年も後ろ倒しになります。厚生労働省の統計における日本人女性の平均寿命(約87歳)すら上回る水準であり、「長生きして元を取る」というアプローチが極めてハードルの高い数理であることが分かります。
見落とされがちな「加給年金」の消滅と医療費自己負担の判定リスク
手取り損益分岐点が延びる要因は、単なる税金・保険料の増加だけではありません。制度仕様上、繰下げを選択することで「永久に失権する給付」や「窓口負担の増大」が組み込まれている点に注意が必要です。
1. 加給年金(年約40万円)の恒久的な損失
厚生年金に20年以上加入している夫が65歳に達した際、65歳未満の生計を共にする配偶者がいれば支給される「加給年金(年額約40万円・配偶者加給年金)」。この加給年金は、本人が厚生年金を繰り下げて受給を待機している間は全額支給停止となります。
しかも重大な仕様として、加給年金部分は「繰下げても増額対象にならない」という特徴を持っています。妻が60歳から65歳になるまでの5年間、夫が厚生年金を繰り下げてしまうと、受け取れるはずだった約200万円(40万円×5年)の加給年金が完全に吹き飛びます。この確定損失を埋め合わせるためには、さらに損益分岐点が後退することになります。
2. 75歳以降の医療費窓口負担が「2割・3割」へ引き上がる境界線
後期高齢者医療制度では、窓口負担割合が原則1割ですが、年金収入とその他の合計所得金額が単身で200万円以上(複数世帯で320万円以上)になると「2割負担」に引き上がります。さらに、課税所得が145万円以上(年金年収ベースで単身約383万円以上)になると「3割負担(現役並み所得者)」の判定が下されます。
75歳以降は健康リスクが高まり、通院や入院の頻度が増加しやすい年代です。繰下げによって年金額面を押し上げた結果、医療費の窓口自己負担が2倍・3倍に跳ね上がれば、生活費としての実質可処分所得は一段と圧迫されます。
制度の知識を競う必要はない。手取りを守る「受給設計の安全装置」
ここまで厳しい数理モデルを提示してきましたが、焦って複雑な年金数理をすべて暗記する必要はありません。重要なのは、制度の仕様を理解した上で「最も合理的で手取りが削られにくい安全装置」をあらかじめ設定しておくことです。
数理的に最もバランスが取れ、実務上推奨されるアプローチは以下の2点に集約されます。
解決策1:老齢厚生年金と老齢基礎年金の「ハイブリッド分割受給」
公的年金の繰下げは、「老齢基礎年金(国民年金)」と「老齢厚生年金」を完全に切り離して別々に決定できます。加給年金の権利がある世帯であれば、以下の組み合わせが極めて有効なフェイルセーフとして機能します。
- 老齢厚生年金:65歳から本来受給する(加給年金を1円も漏らさず確実に受給する)
- 老齢基礎年金:希望する年齢(68歳〜70歳など)まで繰り下げる(加給年金に影響を与えずに増額を享受する)
このハイブリッド戦略をとることで、加給年金の確定損失を防ぎつつ、長生きリスクに備える年金原資を着実に増やすことが可能になります。
解決策2:受給開始の着地点を「68歳〜70歳」に設定する
75歳までの10年繰下げは、手取り分岐点が90歳超へ延びてしまうためリスク過大になりがちです。一方で、受給開始時期を「68歳(+25.2%)」や「70歳(+42.0%)」に留めた場合、手取りベースの損益分岐点は概ね**83歳〜85歳前後**に収まります。
日本人の健康寿命(日常生活に制限のない期間:男性約72歳、女性約75歳)と平均余命を考慮すると、「元気にお金を使える時期のキャッシュフローを枯渇させず、かつ社会保険料の急騰を回避する境界線」として、70歳前後の着地点が実務上最も強固な防衛策となります。
今日から実行できる、失敗しない年金受給へのアクション
公的年金の受給開始時期は、65歳到達時に一度決めたら二度と変えられないものではありません。65歳以降、75歳に達するまでの間、いつでもご自身の健康状態や資産状況を見ながら請求することができます。
まずは今日、ご自身の「ねんきん定期便」または「ねんきんネット」を開き、65歳時点での【基礎年金】と【厚生年金】の見込額面を個別に確認してみてください。もし配偶者加給年金の受給資格があるなら、「厚生年金は65歳受給、基礎年金だけ繰下げ検討」というメモを残しておくだけで、将来の数百万円規模の損失リスクを未然に排除できます。
表面的な「84%増」という宣伝文句に惑わされず、税金・社会保険料を差し引いた「真の手取り額」を基準に据えること。これこそが、長い老後を経済的・精神的に安定して生き抜くための最も確実な知恵となります。