毎月の給与明細を開いたとき、「住宅手当:50,000円」という項目を見て安心していませんか?会社から家賃補助が出ていること自体は大変ありがたい制度に見えます。しかし、もしその5万円の支給形態が原因で、あなたの手取りが年間約22万円も削られているとしたらどうでしょうか。
「物価高が続く中で節約や資産形成を頑張っているのに、なぜか手元にお金が残らない」と感じているなら、その原因は日々の生活費ではなく、会社の「賃金設計の仕様」にあるかもしれません。日々の業務や生活に追われる中で、福利厚生の規程や税務の仕組みまで細かく調べる余裕がないのは当然のことです。誰しも契約時の条件を疑わずに受け入れているのが現実でしょう。
本記事の内容は2026年10月時点の公開情報・法令・税務基準に基づき検証しています。本稿では、感情論ではなく工学的な視点から「住宅手当(現金支給)」と「借り上げ社宅(現物給付)」の数理モデルを解剖し、なぜ同じ5万円の補助で手取りに約22万円もの格差が生じるのか、その境界線を明快に解き明かします。
給与明細の違和感:なぜ「住宅手当5万円」で手取りは3万円台に縮むのか
多くの会社員が見落としている構造的な盲点は、住宅手当が「給料の一部(現金報酬)」として支給されている点にあります。会社が善意で上乗せしてくれた手当であっても、現行の法制度上、現金で支払われる以上は完全に「課税対象の給与」として扱われます。
国税庁の規定において、給与所得は以下のように定義されています。
給与所得とは、俸給、給料、賃金、歳費及び賞与並びにこれらの性質を有する給与に係る所得をいいます。
出典:国税庁 タックスアンサー No.1400「給与所得」
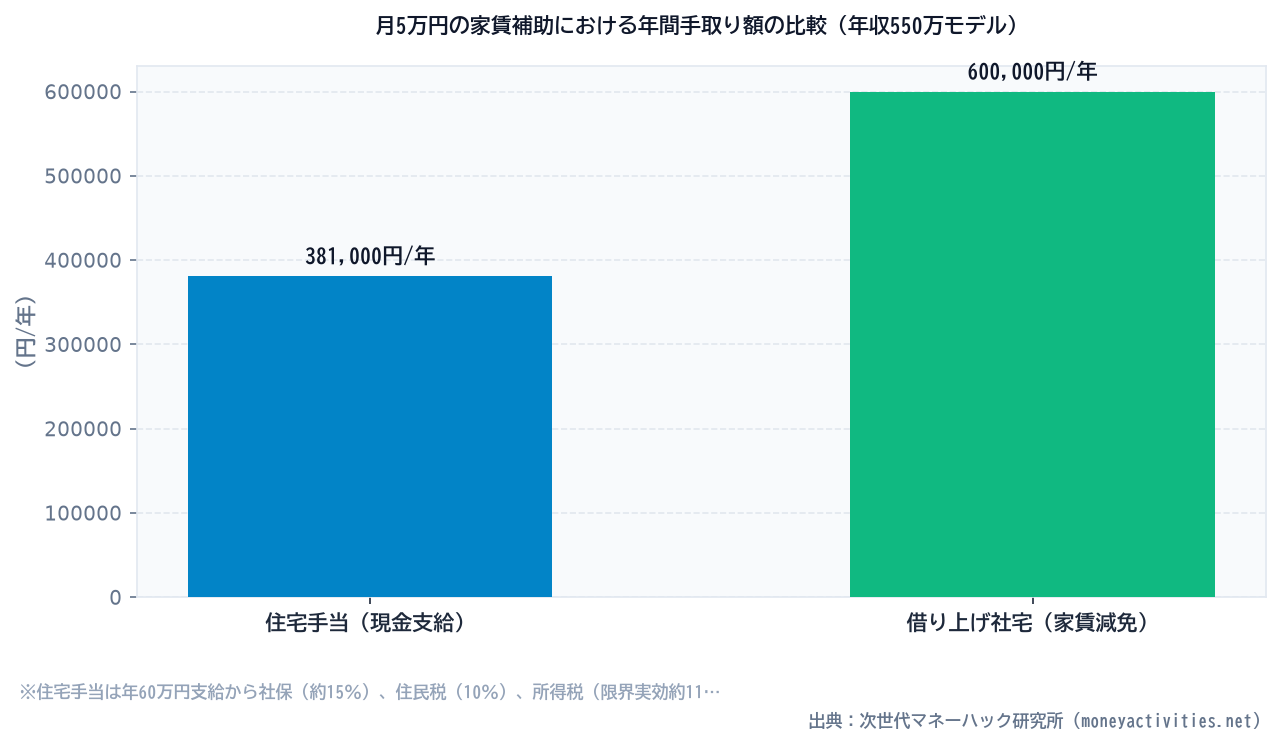
現金で振り込まれる住宅手当には、基本給と全く同じように「社会保険料(健康保険・厚生年金・雇用保険)」「所得税」「住民税」のトリプルパンチが課されます。額面では月5万円(年60万円)支給されていても、そこから約36%もの公的負担が差し引かれ、実際に口座へ残る手取りは月3万2,000円前後、年間で約38万円にまで目減りしてしまうのです。
一方で、会社が物件を法人契約し、家賃の一部を給与天引きする「借り上げ社宅」制度を利用した場合、この引かれ方は劇的に変化します。同じ会社負担額でありながら、受け取り方のアルゴリズムを変えるだけで、手元に残る可処分所得が大きく跳ね上がる仕組みが存在します。
手取り格差の数理分解:月5万円補助で「年22万円」が消えるアルゴリズム
では、具体的にどのような計算式で年間約22万円もの差が生まれるのか、年収550万円(基本給等の課税対象年収550万円・標準報酬月額36万円)の単身または共働き会社員をモデルに数理検証を行ってみましょう。
住宅手当として年間60万円(月5万円)を現金受取する場合、以下の公的負担が直接上乗せされます。
- 社会保険料の増加(本人負担約15%):住宅手当は日本年金機構の定める「報酬月額」に全額算入されます。標準報酬月額が引き上げられることで、健康保険・厚生年金・雇用保険の本人負担分が年間約90,000円増加します。
- 住民税の増加(一律10%):手当分が課税所得に乗るため、翌年度の住民税が一律10%、すなわち年間60,000円跳ね上がります。
- 所得税の増加(実効限界税率約11.5%):給与所得控除後の課税所得水準に応じ、所得税(復興特別所得税含む)が年間約69,000円追加徴収されます。
これらを合算すると、年間の追加負担は「90,000円 + 60,000円 + 69,000円 = 219,000円(約22万円)」に達します。支給されたはずの60万円のうち、実に約36.5%が手元を通り過ぎて消滅している計算になります。
| 項目 | 住宅手当(現金支給:月5万円) | 借り上げ社宅(会社負担:月5万円) | 手取り差額(年間インパクト) |
|---|---|---|---|
| 名目上の会社補助額 | 年600,000円(月50,000円) | 年600,000円(月50,000円) | ±0円 |
| 社会保険料負担(本人分約15%) | 約90,000円 増額 | 0円(標準報酬月額に加算なし) | 社宅側が約90,000円 有利 |
| 住民税負担(一律10%) | 約60,000円 増額 | 0円(課税所得に加算なし) | 社宅側が約60,000円 有利 |
| 所得税負担(限界税率約11.5%) | 約69,000円 増額 | 0円(課税所得に加算なし) | 社宅側が約69,000円 有利 |
| 年間手取り増加実額 | 約381,000円 | 約600,000円相当(家賃減免) | 社宅側が約219,000円(年約22万円)有利 |
| 会社側社会保険料(法定福利費) | 約90,000円 会社負担増 | 0円(会社負担増なし) | 会社側も約90,000円 コスト削減 |
お金のシミュレーション【お金のみらいマップ】
特定商品の勧誘なし。現状の収支と資産配分から将来の資金ショートリスクを数値化し、中立なFPとオンラインで解決策を検証。
上記の通り、借り上げ社宅を採用すると、従業員側で約22万円の手取りが増えるだけでなく、会社側も折半負担している社会保険料(法定福利費)が年間約9万円抑制されます。労使合算で見れば、年間約31万円もの不要なキャッシュアウトを防ぐことができる構造になっているのです。
国税庁が認める非課税の鉄則:「賃貸料相当額」の算出ルール
なぜ借り上げ社宅であれば税金や社会保険料がかからないのでしょうか。その法的根拠は、所得税基本通達および国税庁タックスアンサー第2597条に明確に定められています。
役員又は使用人に対して社宅その他の居住の用に供する家屋を貸し与えた場合には、その貸与について通常支払うべき賃貸料の額(賃貸料相当額)の50%以上の額を役員又は使用人から徴収しているときは、原則として給与として課税されないものとする。
出典:国税庁 タックスアンサー No.2597「使用人に社宅や寮などを貸したとき」
国税庁の定める「賃貸料相当額」とは、市場の家賃相場のことではありません。物件の固定資産税課税標準額をベースとした特定の算式によって算出される公的な基準額です。小規模住宅(床面積99㎡以下等)の場合、実際の家賃相場と比べて極めて低く計算される特徴があり、通常は実勢家賃の10%〜20%程度にとどまります。
例えば、家賃10万円の賃貸マンションであっても、賃貸料相当額を計算すると1万5,000円程度になるケースが珍しくありません。この場合、会社は従業員から「1万5,000円の50%=7,500円」以上を社宅使用料として天引き徴収していれば、残りの家賃全額を会社が支払っても給与課税されないという法規設計になっています。
多くの企業では事務手続きの簡素化のため「会社が5割負担、社員が5割負担(天引き)」といった社内規程を設けていますが、これでも十分に非課税基準(賃貸料相当額の50%以上徴収)をクリアしており、社員の手取りを大きく押し上げる防護壁として機能します。
見落としてはならない3つの死角とトレードオフ
手取り最大化の観点からは圧倒的に有利な借り上げ社宅ですが、制度の仕様上、注意すべきトレードオフが存在します。万能の解決策として飛びつく前に、以下の3つの論点を必ず確認しておく必要があります。
1. 標準報酬月額の圧縮に伴う「将来給付」の低下
社会保険料を支払わないということは、社会保険の給付基準となる「標準報酬月額」を低く抑えることを意味します。これにより、以下のセーフティネット給付額が理論上わずかに減少します。
- 厚生年金の受給額:標準報酬月額が低減するため、将来受給する老齢厚生年金額が年額数千円〜1万円程度減少します。
- 休業時の補償額:病気や怪我で働けなくなった際の「傷病手当金」や、産休中の「出産手当金」は標準報酬月額の約3分の2が支給されるため、手当金の受給水準が下がります。
- 雇用保険の基本手当:退職後の失業手当(基本手当)の給付日額は直前6ヶ月の賃金総額に基づいて計算されるため、社宅控除後の額面で算定されると給付額が低下します。
ただし、年22万円の手取り増という「現在の確実なキャッシュ」を自前で運用・蓄積できるメリットと比較考量した場合、現役世代にとっては手取り最大化の方が資産形成上有利になるケースが大半です。
2. 物件の固定資産税課税標準額を取り寄せる実務ハードル
本来の「賃貸料相当額」を正確に算定して社員負担を極限まで下げるには、物件のオーナーや管理会社から固定資産税課税証明書の開示を受ける必要があります。しかし、賃貸管理の現場では個人情報保護や手続きの煩雑さを理由に開示を渋られることが少なくありません。実務上は、会社側が「家賃の一律50%自己負担」といった安全策ルールを採用している企業が多いのが実情です。
3. 退職時および転職時の原状回復・名義変更リスク
法人名義で契約しているため、退職時には「個人名義への契約変更手数料」や「会社指定期日での退去」を迫られる場合があります。賃貸借契約の解約清算規程が就業規則や社宅管理規程にどう記載されているか、事前の確認が欠かせません。
会社員が明日から取れる手取り防衛のアクションプラン
住宅手当の構造的なロスを理解したとしても、一従業員が明日すぐに会社の賃金規定や福利厚生制度を変更させることは困難です。しかし、何も打つ手がないわけではありません。生活を守るために今すぐ実行できるステップがあります。
ステップ1:自社の社宅管理規程をポータルで確認する
まずは社内イントラネットや就業規則を確認し、自社に「借り上げ社宅制度(またはカフェテリアプラン等での家賃補助制度)」が存在しないかを点検してください。転勤者限定と書かれていても、申請や交渉によって一般職に適用できる特例条項が用意されている企業もあります。
ステップ2:手取りとライフプランの総合影響を可視化する
「手取りを最大化させつつ、年金や公的保障の減少リスクをどう埋めるか」は、個々の家族構成や年収水準、将来の支出予定によって最適解が異なります。ご自身のライフステージ全体でキャッシュフローがどう推移するかを把握しておくことが、あらゆる制度選択の前提条件となります。
当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤「LUMIADVIS」などを活用すれば、社会保険料や税金の控除差を踏まえた長期的な家計キャッシュフローの健全性を客観的に点検することが可能です。
また、現在の会社で社宅制度の導入が難しく、年収に対する社会保険料や税負担の重さに根本的な限界を感じている場合は、福利厚生や賃金設計が高度に最適化された企業へのキャリアシフトを視野に入れるのも現実的な選択肢となります。
制度の仕様を知る者が、手取りを守り抜く
住宅手当の月5万円と、借り上げ社宅の月5万円。名目の数字は全く同じであっても、制度の裏側にある「課税・社会保険アルゴリズム」を通すことで、年間約22万円もの致命的な差が生じます。制度を正しく理解し、客観的な数理に基づいて自身の資産と生活を整えていきましょう。
※本記事における税額および社会保険料の計算は、2026年10月現在の法令・料率に基づく標準的なモデルケースの試算であり、個別の扶養状況や自治体ごとの料率によって異なります。個別の税務判断については、所轄税務署または税理士等の専門家へご相談ください。資産形成や運用の最終的な判断はご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。
総合マネーナビゲーション「LUMIADVIS ポータル」
税制・社会保険・住宅購入など、複雑な公的制度をワンストップで検証できる総合ポータル。あなたの現在地から最適な最適解を導きます。