会社を退職する際、総務担当者から「健康保険はどうされますか?任意継続にしますか、それとも国民健康保険に切り替えますか?」と書類を渡され、判断に迷った経験はないでしょうか。
退職手続きの慌ただしさの中で、「会社員時代と同じ保険証のほうが安心だから」「役所に行くのが面倒だから」と深く考えずに選択してしまう方は少なくありません。しかし、健康保険の選び方を誤ると、年間で最大38万円以上も手取りが吹き飛ぶことになります。
社会保険の制度設計は極めて複雑であり、一見するとどちらがお得なのか判断がつきにくい構造になっています。日々の仕事や退職準備に追われる中で、何十ページもの公的資料を読み解く余裕がないのは当然のことです。
本記事では、2026年11月時点の最新法改正と公的規約に基づき、「任意継続」と「国民健康保険」の損得を分ける境界線を工学的に分解します。ご自身の状況に合わせて、最小限の手間で最も手取りを守るルートを整理していきましょう。
※本記事の内容は2026年11月時点の公開情報・法令・規約に基づき検証しています。個別の税務や保険料の詳細算定については、所轄の年金事務所・健康保険組合・市区町村窓口へご相談ください。
退職後の健康保険で年間38万円の格差が生まれる数理構造
なぜ、同じ日本国内の公的医療保険でありながら、これほど極端な金額差が発生するのでしょうか。その理由は、両制度における「保険料の算定ロジック」と「上限額(キャップ)の設計思想」が根本から異なっているからです。
1. 任意継続は「標準報酬月額32万円」で頭打ちになる
任意継続被保険者制度は、退職前の健康保険(協会けんぽ等)に最長2年間継続して加入できる仕組みです。会社負担分がなくなるため保険料は全額自己負担(2倍)になりますが、強力なセーフティネットが存在します。それが「保険料の上限規定」です。
任意継続被保険者の標準報酬月額は、退職時の標準報酬月額か、前年9月30日時点の全被保険者の平均標準報酬月額のいずれか低い額が適用される。
出典:全国健康保険協会「任意継続被保険者制度について」
2026年度における協会けんぽの平均標準報酬月額の上限は320,000円(第23級)に据え置かれています。つまり、現役時代にどれほど高年収(月収80万円など)を得ていたとしても、保険料の算定基礎は32万円でストップします。介護保険料を含む保険料率を約11.6%(東京都基準目安)とすると、月額約3.7万円、年間約44.5万円で固定されます。さらに、扶養家族が何人いても保険料は一律0円です。
2. 国民健康保険は「前年の所得」に連動し、扶養の概念がない
一方、市区町村が運営する国民健康保険(国保)には「扶養」という概念が存在しません。家族1人ごとに均等割(年4万〜6万円程度)が加算され、さらに前年の給与所得に応じた「所得割」がダイレクトに課されます。
近年、医療費の増大に伴い国保の上限額(賦課限度額)は段階的に引き上げられており、2026年度には合算上限が110万円(子ども・子育て支援納付金の導入により自治体によっては最大113万円水準)に達しています。現役時代の年収が高い人ほど、退職1年目の国保料は容赦なく上限付近まで跳ね上がる構造になっているのです。
【年収別】任意継続 vs 国民健康保険の年間負担比較表
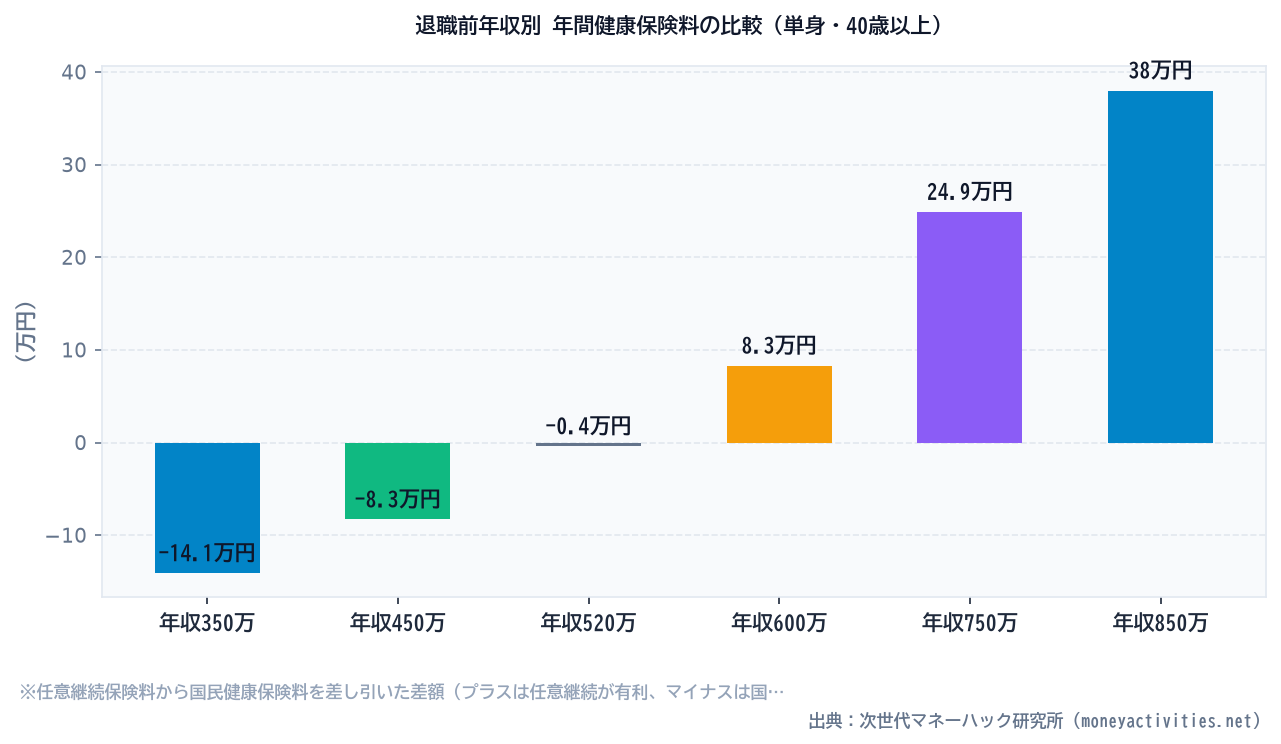
東京都区部在住・40歳以上(介護保険対象)の単身者を前提に、退職前年収ごとの年間保険料を試算した結果が以下の比較表です。
| 退職前年収 | 国民健康保険(年間) | 任意継続(年間) | 差額(損得) | 有利な選択肢 |
|---|---|---|---|---|
| 350万円 | 約26.5万円 | 約40.6万円 | +14.1万円 | 国民健康保険 |
| 450万円 | 約36.2万円 | 約44.5万円 | +8.3万円 | 国民健康保険 |
| 520万円 | 約44.1万円 | 約44.5万円 | +0.4万円 | 拮抗(分岐点) |
| 600万円 | 約52.8万円 | 約44.5万円 | -8.3万円 | 任意継続 |
| 750万円 | 約69.4万円 | 約44.5万円 | -24.9万円 | 任意継続 |
| 850万円 | 約82.5万円 | 約44.5万円 | -38.0万円 | 任意継続 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する単身者の場合、損益分岐点はおおむね「年収520万〜550万円」のラインに位置します。年収500万円未満であれば最初から国保を選んだほうが安く済みますが、年収850万円クラスになると、任意継続を選ぶだけで年間38.0万円もの手取り格差が生じます。
なお、扶養家族(配偶者や子ども)がいる世帯では国保の均等割が人数分上乗せされるため、分岐点は年収400万円台前半まで下がります。扶養家族が多いほど、任意継続の優位性は圧倒的になります。
退職2年目に潜む「逆転現象」と切り替えの黄金タイミング
ここで多くの方が見落としてしまうのが、「1年目に任意継続が有利だったからといって、2年間ずっと任意継続のままでいいわけではない」という点です。
2年目は国民健康保険が急落する
国民健康保険料は「前年の所得」を基準に計算されます。つまり、退職後に無職期間がある、あるいは独立・再就職して1年目の給与所得が大きく下がった場合、退職2年目の国保料は数理的に激減します。
これに対し、任意継続の保険料は2年目も原則として同じ水準(標準報酬月額32万円のまま)が続きます。その結果、「1年目は任意継続のほうが安かったが、2年目は国保のほうが大幅に安くなる」という逆転現象が確実に発生するのです。
法改正で定着した「いつでも任意脱退できる」新ルール
2021年以前は、一度任意継続に加入すると「就職・死亡・滞納」などの例外を除き、自己都合で途中で国保へ切り替えることはできませんでした。しかし、健康保険法の改正により、現在は被保険者からの申し出による任意の資格喪失(国保への乗り換え)が可能になっています。
これを利用した、最も手取りを残す「実務上の黄金ステップ」は以下の通りです。
- 退職直後(1年目):まず任意継続を選択し、高額な前年所得に基づく国保の高額課税を回避する。
- 翌年5月〜6月:自治体窓口で退職年の確定申告・住民税額に基づき「新年度の国保料」を試算してもらう。
- 逆転を確認して脱退:国保料が任意継続の年間保険料(約44.5万円)を下回っていれば、健康保険組合へ「資格喪失申出書」を提出し、国保へ切り替える。
申し出が受理された月の「翌月1日」に任意継続の資格が喪失し、速やかに国民健康保険へ合流できます。この2段階戦略をあらかじめスケジュールに組み込んでおくことが肝要です。
退職手続きで失敗しないためのセーフティ設計
制度の仕組みを理解しても、実務の手続きで足をすくわれては元も子もありません。特に注意すべき2つの落とし穴を事前に把握しておきましょう。
1. 「退職翌日から20日以内」の申請期限(猶予ゼロ)
任意継続の加入申請期限は「退職日の翌日から起算して20日以内」と法律で厳格に定められています。消印有効ですが、1日でも遅れると理由を問わず一切受理されず、強制的に国民健康保険へ加入することになります。
国保の保険料試算が役所の窓口で間に合わない場合や、迷っている段階であれば、「まず任意継続の手続きを完了させる」のがリスク管理の定石です。任意継続は後から自己都合で脱退できますが、国保から任意継続へ後戻りすることは絶対にできないからです。
2. 納付期限の遅延による即日失効リスク
任意継続の保険料納付期日(毎月10日など)を過ぎると、督促状が届くこともなく、期日の翌日に自動的に資格を喪失します。納付忘れを防ぐためにも、加入後は速やかに口座振替の手続きを行うか、割引が適用される「半年・1年前納」を活用するのが安全です。
また、会社都合退職(解雇・倒産・雇い止め等)に該当する場合は、国民健康保険料の算定時に前年所得を30/100として計算する「非自発的失業者に対する軽減措置」が適用されます。この特例が使える場合は、年収にかかわらず最初から国保が圧倒的に有利になりますので、ハローワークで交付される離職票の離職理由コードを必ず点検してください。
退職後のキャッシュフローを守る次の一歩
退職前後の家計防衛は、健康保険の選択だけで完結するものではありません。退職金の受取方法、企業型確定拠出年金からiDeCoへの移管、公的年金受給開始時期の設計など、複数の要素が複雑に連動しています。
「自分で細かな数理シミュレーションを組む時間がない」「退職後の資金ショートリスクを客観的に可視化したい」という方は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどのライフプラン診断ツールを活用してみるのも一案です。
まずは役所の国保担当窓口、または自治体の試算シミュレーターで「自分の前年所得に応じた国保料」を確認し、退職日翌日から20日のリミットを意識して最適な保険ルートを確定させましょう。
公的保障連動型ライフプラン「LUMIADVIS 安心防衛編」
傷病手当金や高額療養費などの公的セーフティネットを前提に、過剰な民間保険を削って手元の生活防衛資金を最大化します。