毎日のレシートをカメラで読み取り、100円単位の支出に目を光らせては「今月も使いすぎてしまった」と落ち込む。あるいは、意気揚々と高機能な家計簿アプリを導入したものの、銀行の二要素認証エラーが頻発して同期が止まり、いつの間にか開くことすら億劫になって放置している……。そんな経験はないでしょうか。
日々の仕事や家事、開発業務に追われる中で、細かな支出管理に貴重な認知リソースを割くのは現実的ではありません。あなたが家計簿を続けられないのは、決して意志が弱いからでも、勉強不足だからでもありません。「人間が手作業でデータを突合し続ける」という破綻しやすい業務プロセス(運用設計)そのものに構造的欠陥があるのです。
※本記事の内容は2026年11月時点の公開情報・法令・規約に基づき検証しています。また、投資や資産形成に関する最終的な判断や商品の選択は、ご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。運用結果に伴う責任の一切は負いかねます。
日々の記帳は無意味?手作業管理が破綻する3つの工学的理由
多くの人が「家計管理=日々の支出を細かく記録すること」と思い込んでいます。しかし、システム開発の観点から見ると、このアプローチには致命的な脆弱性が3点存在します。
1. 入力コストと分析リターンの非対称性
コンビニのコーヒー代やスーパーの端数を毎日記録する作業は、多大な時間と精神的エネルギーを消費します。しかし、それらを1か月集計したところで得られるインサイトは「無駄遣いを減らそう」という精神論にとどまりがちです。投下した運用工数(保守コスト)に対して、得られる財務改善インパクトが極めて小さいのです。
2. キャッシュレス多重決済による突合の複雑化
クレジットカード、QRコード決済、プリペイド型電子マネー、ポイント還元が交錯する現代の決済環境では、チャージ時と利用時で支出の多重計上が発生しやすくなっています。売上確定データの反映ラグも加わり、スクレイピングや手作業によるリアルタイム同期はメンテナンスコストが跳ね上がる要因となります。
3. 非同期エラーとベンダーロックイン
金融機関のAPI標準化やセキュリティ要件(パスキー認証等)の高度化に伴い、従来の自動取得は定期的な再認証を要求されるケースが増えています。さらに、主要家計簿SaaSの無料プラン制限や有料プラン(年額6,000円〜7,000円規模)の改定が相次ぎ、固定費を削るためのツール利用料自体が固定費化するという本末転倒な事態が生じています。
【数理モデル】放置された固定費が奪う「年間14.4万円」の正体
家計のキャッシュフローを根本から改善する鍵は、変動費の監視ではなく「一度設定すれば意思決定コストゼロで削減効果が永続する固定費の徹底的なスリム化」にあります。2026年現在の金融・インフラ環境を踏まえ、一般的な世帯で見落とされがちな「隠れ固定費」の差分を試算しました。
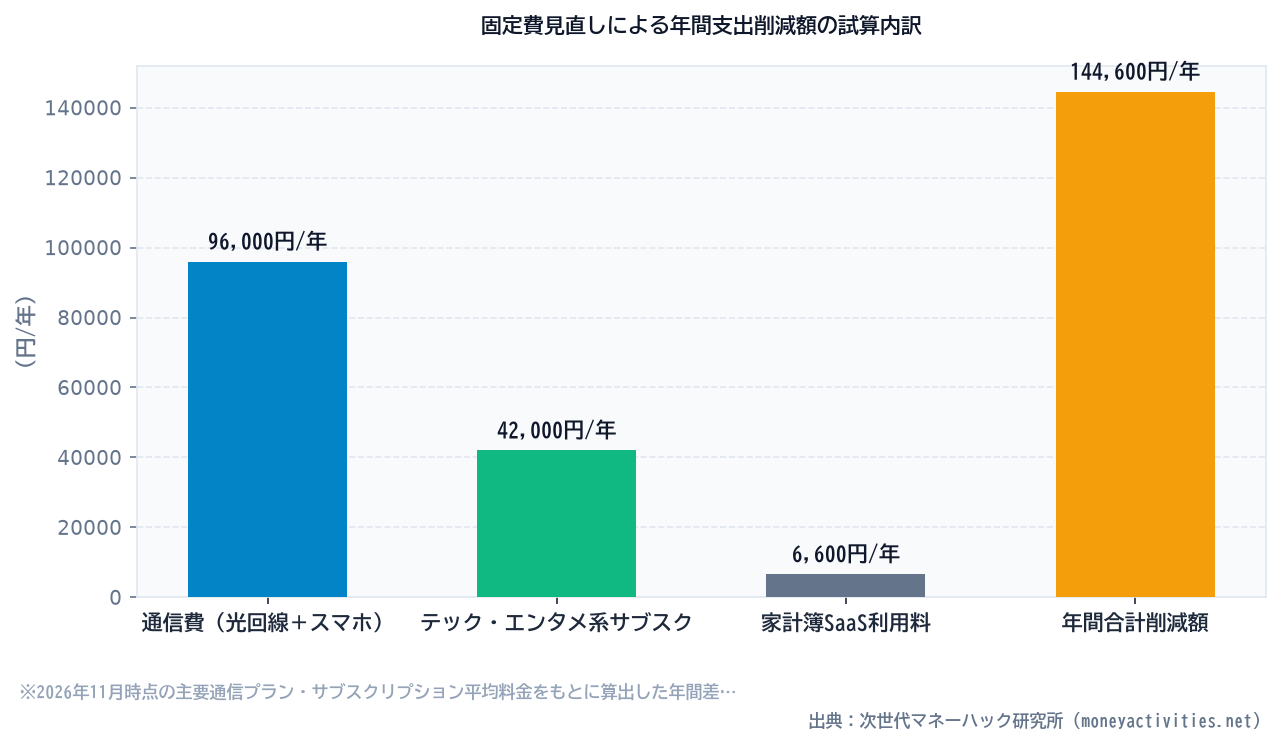
| 見直し項目 | 未見直しの従来プラン(月額) | 最適化後の構成(月額) | 月間差額 | 年間削減額 |
|---|---|---|---|---|
| 通信費(光回線+スマホ2台) | 16,500円(大手キャリア+固定) | 8,500円(高品質光回線+MVNO) | -8,000円 | 96,000円 |
| テック・エンタメ系サブスク | 6,500円(複数重複契約・休眠) | 3,000円(必要サービス厳選) | -3,500円 | 42,000円 |
| 家計管理SaaS利用料 | 550円(有料プラン維持) | 0円(API/口座集約による無料運用) | -550円 | 6,600円 |
| 合計 | 23,550円 | 11,500円 | -12,050円 | 144,600円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する日々のランチ代を100円削る努力を1年間続けても3.6万円程度の節約にしかなりません。しかし、インフラ・固定費の仕様を見直すだけで、生活満足度を1ミリも落とすことなく年間約14.4万円(月額約1.2万円)の余剰資金が自動的に創出されるのです。
この年間14.4万円を新NISA等のインデックス投資(年利5%想定)に回して20年間複利運用した場合、将来の資産形成額には約590万円もの決定的な差が生じます。固定費の最適化とは、単なる節約ではなく「未来の可処分所得を最大化する投資パイプラインの構築」と言えます。
運用工数をゼロにする「3層アーキテクチャ」の構築
固定費を削ぎ落とした後は、日々の記録作業を完全に排除した「自律分散型の収支モニタリングシステム」を立ち上げます。ポイントは、細かな項目分類を捨て、資金移動のレイヤーを以下の3層に整理することです。
レイヤー1:インフラ受取層(Hub口座)
給与振り込み口座をハブ(中継地点)として定義します。ここでは生活防衛資金として給与受取直後に貯蓄・投資額を別枠へ「先取り自動送金」します。手元に残った金額だけが、その月に利用可能な上限値となります。
レイヤー2:決済ゲートウェイ層(支払の一本化)
日々の支払いは、還元率と明細通知が明確なメインのクレジットカード1枚(または連動するスマートフォン決済)に集約します。現金の利用を極限まで排除することで、決済ログが自動的に1箇所に蓄積されるパイプラインを確立します。
レイヤー3:モニタリング・異常検知層(月次チェック)
日々の残高や1回ずつの支出は見ません。月末または月初に「引き落とし口座の残高が前月より増えているか否か」だけを監視します。残高推移が一定ラインを割り込んだ場合のみ原因ログを調査する「例外監視(アラート駆動型)」に移行することで、日々の精神的負担をゼロにします。
今日から着手できる摩擦ゼロの最適化ロードマップ
一度にすべてのシステムを刷新しようとすると、移行コストが高すぎて挫折します。以下の優先度順に、1つずつステップを進めていきましょう。
- 不要サブスクの完全棚卸し(所要時間:15分)
直近3か月のクレジットカード明細を開き、利用頻度の低い動画配信、クラウドストレージの上位プラン、使っていない開発ツール等をその場で解約します。 - 通信回線と固定回線の構造改革(所要時間:30分)
在宅勤務や高速通信を維持しつつ、無駄なオプションや割高な基本料を排除できるプロバイダ・キャリアへ切り替えます。特に光回線は、契約縛りや不透明な工事費残債リスクのない透明性の高い事業者を選択することが重要です。 - 固定費スリム化の客観的診断を受ける
自力で住宅ローン、保険、電力、通信などの最適解をすべて計算し直すのは膨大な調査工数がかかります。構造的な無駄を短時間で洗い出す選択肢として、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどの専門ツールを活用し、客観的な診断結果をもとに無駄を機械的に削ぎ落とすのが最も摩擦の少ないアプローチです。
家計管理の本質は、我慢や節約を競うことではありません。強固でメンテナンスフリーな資金循環インフラを構築し、浮いた時間と資金をあなたの本来やりたかった仕事や学び、豊かな人生の体験へと投資することにあります。まずは明細のチェックから、仕組みの自動化を始めてみませんか。
固定費スリム化ツール「LUMIADVIS ROI節約編」
精神論の我慢ではなく、通信費や光熱費、サブスクを構造的に削り、年間の可処分所得を自動で底上げするハック基盤です。