本記事の内容は2026年11月時点の公開情報・所得税法・国税庁関係規約に基づき検証しています。個別の税務判断や具体的な申告書類の作成については、所轄税務署や顧問税理士等の専門家へご相談ください。
「白色なら帳簿が楽」という過去の常識に潜む落とし穴
副業で年間数十万から数百万円の売上が立つようになった際、多くのビジネスパーソンが最初に直面するのが「青色申告と白色申告のどちらを選択すべきか」という分岐点です。そして多くの場合、「簿記の専門知識がないから」「複式簿記の記帳で本業の時間を削られたくないから」という理由で、事前の届出が不要な白色申告をそのまま継続してしまいます。
日々の業務や案件対応に追われる中で、仕訳帳や総勘定元帳、貸借対照表といった難解な会計用語を目にすれば、気後れしてしまうのは極めて自然な反応です。金融や会計の専任担当者を置けない個人が、申告の手間を最小限に抑えたいと考えるのは至極当然の心理といえます。
しかし、ここで立ち止まって確認すべき冷徹な制度的事実があります。かつて存在した「白色申告なら領収書をまとめるだけで記帳義務がない」という時代は、平成26(2014)年1月の税制改正によって完全に終焉を迎えました。現在では、白色申告者であっても事業に関わるすべての取引について記帳し、帳簿書類を一定期間保存することが法律で義務付けられています。
つまり、「白色申告を選んでも記帳の手間はゼロにならない」にもかかわらず、最大65万円の所得控除という強力な税制優遇措置だけを自ら放棄している状態が発生しています。この構造的な死角を放置することで、具体的にどれだけの手取りが失われているのかを数理的に分解していきます。
白色申告と青色申告の構造差が生み出す手取り格差の数理
所得税の計算構造において、所得控除は「税率を掛ける前の課税標準」を直接圧縮する強力な安全装置です。青色申告特別控除(最大65万円)を適用できるか否かは、本業の給与所得と副業所得を合算した際の限界税率に応じて、年間の手取り額へ直接的な格差をもたらします。
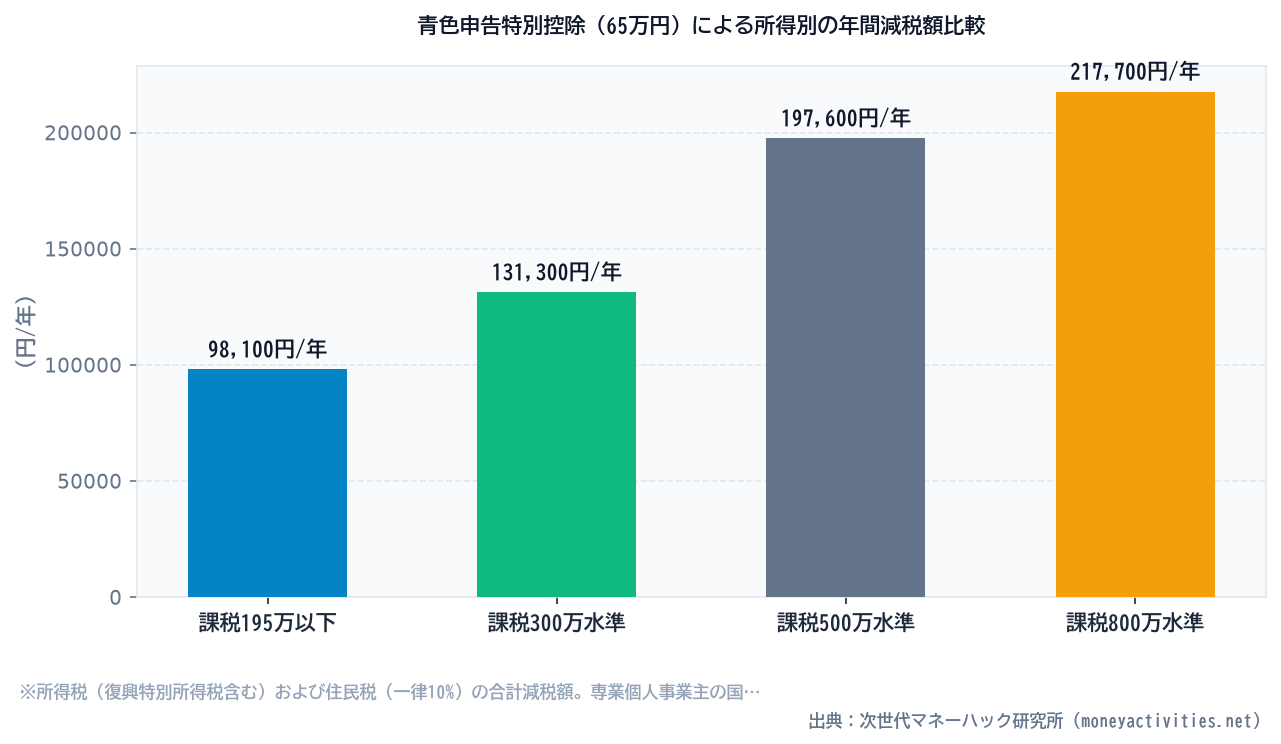
具体的に、給与所得控除後の課税所得水準ごとに、青色申告特別控除(65万円)がもたらす所得税・住民税の減税額を試算した結果が以下の比較表です。
| 課税所得ゾーン | 所得税率(復興税込) | 住民税率 | 実効税率(合算) | 白色申告時の控除額 | 青色申告時の控除額 | 年間手取り格差(減税額) |
|---|---|---|---|---|---|---|
| 195万円以下 | 5.105% | 10% | 約15.1% | 0円 | 65万円 | 約98,100円 |
| 195万〜330万円以下 | 10.21% | 10% | 約20.2% | 0円 | 65万円 | 約131,300円 |
| 330万〜695万円以下 | 20.42% | 10% | 約30.4% | 0円 | 65万円 | 約197,600円 |
| 695万〜899万円以下 | 23.483% | 10% | 約33.5% | 0円 | 65万円 | 約217,700円 |
最安マイクロ法人パッケージ(菊池会計事務所)
個人事業主・フリーランス向けに、社会保険料と所得税を圧縮して手元資金を最大化する税務顧問基盤。
一般的な会社員で副業利益がある中堅層(課税所得195万〜330万円ゾーン)の場合、所得税率10%+住民税率10%が適用されるため、実効税率は約20.2%となります。このゾーンに位置する方が青色申告65万円控除を活用しない場合、白色申告を選択しているという事実だけで、毎年約13万1,300円の手取りが構造的に吹き飛んでいる計算になります。
さらに課税所得が330万円を超えて税率ゾーンが20%に上がると、年間格差は約19万7,600円に達します。これを5年間放置すれば約100万円近い可処分所得の損失となります。白色申告における「多少の記帳の簡便さ」のために支払う代償としては、極めて高額な機会損失であると言わざるを得ません。
なお、専業の個人事業主の場合は所得税・住民税に加えて「国民健康保険料」の所得割額(自治体により約8〜10%)も圧縮されるため、年間メリットは実質20万円を大きく超えるケースが一般的です。
複式簿記の要件と2026年時点における「事業所得」の判定基準
青色申告の最大65万円控除を享受するためには、制度の仕様に基づいた以下の3つのハードルをクリアする必要があります。
青色申告者が、正規の簿記の原則(一般的には複式簿記)により整然かつ明瞭に記録された帳簿書類に基づいて損益計算書および貸借対照表を作成し、法定申告期限内にe-Tax(電子申告)または優良な電子帳簿保存を行って提出した場合に限り、最高65万円の青色申告特別控除が認められます。
出典:国税庁「No.2072 青色申告特別控除」
実務上の3大要件を整理すると以下の通りです。
- 正規の簿記の原則(複式簿記):すべての取引を資産・負債・資本・収益・費用の観点から借方・貸方に仕訳し、期末に損益計算書(P/L)だけでなく貸借対照表(B/S)を作成すること。
- 法定申告期限内の提出:申告期限(3月15日)を1日でも過ぎて期限後申告となった場合、複式簿記であっても65万円控除は剥奪され、10万円控除に強制的に引き下げられます。
- 電子申告(e-Tax)または優良な電子帳簿保存:書面提出を選択した場合は、複式簿記であっても控除額が55万円に減額されます。
加えて、2026年現在の実務において特に注意すべきなのが「副業所得の区分判定」です。国税庁の所得税基本通達35条関係の運用において、副業による収入が「事業所得」として認められるか、あるいは「雑所得」に分類されるかの境界線が明確化されています。
単に年商300万円を超えているかどうかだけでなく、「帳簿書類を適正に記帳・保存しているか」「本業とのバランスにおいて独立した営利性・継続性があるか」が厳しくチェックされます。帳簿書類の備え付けがない副業は自動的に雑所得と判定され、青色申告特別控除の適用はもちろん、事業の赤字を本業の給与から差し引く「損益通算」の適用も受けられなくなります。
手作業で簿記を学ばずに青色申告を完結させるシステム設計
「複式簿記が不可欠」と聞くと、市販の簿記検定テキストを買い込んで仕訳の勉強を始めようとする方がいますが、それはシステムの設計思想として誤りです。現代のデジタル環境において、個人が借方・貸方の手作業記帳を覚える必要性は完全に消滅しています。
複式簿記の記帳要件を最小限の工数でクリアするための基本設計は以下の3ステップで完了します。
- 事業専用口座と事業用クレジットカードの完全分離:生活費決済と事業決済が混在すると「事業主貸」「事業主借」の処理が爆発的に増加し、複式簿記のバランスが崩れます。銀行口座とカードを1組だけ事業専用に固定し、プライベート資金の往来を遮断します。
- クラウド会計ソフトによるAPI自動連携:分離した口座とカードをクラウド会計に連携させ、明細データを自動取得します。あらかじめ仕訳ルールを設定しておくことで、複式簿記の仕訳データと総勘定元帳、貸借対照表が自動で生成されます。
- マイナンバーカードを用いたe-Tax直結:確定申告期には、作成された決算書データをそのまま国税庁のe-TaxシステムへAPI経由で送信します。これにより、書類を印刷することなく確実に65万円控除の要件を充足できます。
また、事業規模が拡大し、副業利益や個人事業の所得が一定水準を超えてくると、青色申告の65万円控除だけでは国民健康保険料や所得税の累進負担を抑えきれなくなるフェーズが訪れます。自身の可処分所得を守り、税・社会保険料の全体バランスを工学的に最適化するためには、家計全体の収支構造を長期的視点で可視化しておくことが重要です。
当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを活用し、将来の税負担推移やライフプランへの影響をあらかじめシミュレーションしておくことは、無駄な支出を防ぐ極めて合理的なアプローチといえます。
今日から実行できる青色申告への移行ロードマップ
青色申告への切り替えを阻む最大の障壁は、簿記の難しさではなく「税務署への申請期限」というスケジュールの仕様です。青色申告の適用を受けるためには、原則としてその年の3月15日まで(新規開業の場合は開業日から2ヶ月以内)に「所得税の青色申告承認申請書」を納税地の所轄税務署へ提出しておく必要があります。
もし今年分の申告期限を過ぎてしまっていたとしても、来年分の申告から最大控除を受けるために、以下の手順で足元を固めてください。
- ステップ1:スマホやPCからe-Tax(または開業freee等の無料書類作成ツール)を開き、「青色申告承認申請書」を作成・オンライン提出する。所要時間は約10分程度です。
- ステップ2:使っていない銀行口座の1つを「事業専用口座」に指定し、クラウド会計ソフトと連携させる。
- ステップ3:電子帳簿保存法に対応したクラウドストレージや会計ソフトのフォルダに、受領した領収書・請求書PDFを保存するルールを決める。
白色申告を漫然と続けることは、「同じ記帳義務を負いながら、年間13万円以上の現金を制度の隙間に落とし続けること」と同義です。会計を自力で勉強する努力を捨て、クラウドツールによる自動化配線を敷設して、本来手元に残るべき利益を確実に防衛してください。
AI×FPライフプラン「LUMIADVIS ポータル」
家計バランスや将来のキャッシュフロー推移を客観シミュレーション。あなたの現在地から無理のない最適なマネープランを整理できる総合ポータルです。