仕事や家庭に追われる平日、カレンダーの空き枠を見つけてはため息をついていませんか。「歯医者には何年も行っていないけれど、特に痛むわけでもないし後回しでいいか」「忙しいのに、わざわざ時間とお金をかけてまで通う理由が分からない」と感じるのは、極めて自然な生活者の感覚です。
しかし、何となく気になりつつも放置しているその「空白の時間」こそが、将来の家計キャッシュフローに修復不能な亀裂を入れる震源地となります。本記事の内容は2026年11月時点の公開情報・法令・診療報酬改定に基づき検証しています。
【重要なお断り】
本稿で提示する試算および健康管理の考え方は、公的データに基づく客観的な数理検証を目的としたものです。特定の医薬品・医療機器の購入推奨や個別診療の指示を行うものではありません。具体的な治療方針や口腔状態の判断は、かかりつけの歯科医師等の専門家にご相談ください。
「痛くないのに通う」違和感の正体!予防歯科と定期検診の決定的格差
多くの方が混同している言葉に「定期検診(健診)」と「予防歯科」があります。この二つを同義として扱っている限り、「何のために数千円を払って通うのか」という費用対効果の本質を見誤ることになります。
両者の構造的な違いは、アプローチの「受動性」と「能動性」に集約されます。
- 定期検診(健診):主目的は「問題の早期発見(スクリーニング)」。虫歯や歯周病の病変が口内に発生していないかをプロの目で点検・把握する受動的なイベント。
- 予防歯科:主目的は「疾患の発生そのものを元から防ぎ、健康な口腔機能を生涯維持すること」。定期的なプロケア(クリーニングや歯石除去)をペースメーカーにしつつ、自宅でのセルフケア(フロス・歯間ブラシ・フッ素活用)や生活習慣の再設計を包括的に行う能動的なシステム。
定期検診は「火事(病気)が起きていないかを見回る作業」に過ぎません。これに対して予防歯科は、「そもそも火を出さないよう、日々の可燃物を排除しスプリンクラーを整備する防火設計」そのものです。
政府は2027年度の本格展開を視野に「いわゆる国民皆歯科健診」の体制整備を進めていますが、検診を受けて病気を見つけるだけでは手遅れです。見つかる前に手を打つ「予防歯科」の生活インフラ化こそが、個人の手取り防衛において決定的な意味を持ちます。
放置した代償はいくらか?65歳時点で生じる「年15万円」の医療費格差
「予防に通うお金がもったいない」という直感は、工学的な数理シミュレーションの前では完全に覆ります。
2026年6月に施行された診療報酬改定では、従来の「歯周病安定期治療(SPT)」と「歯周病重症化予防治療(P重防)」が「歯周病継続支援治療」へと統合・再編されました。これにより、軽度の歯肉炎や歯周病リスクを抱える段階から、3割負担で1回あたり約3,500円〜4,500円(検査・指導・クリーニング等含む)の保険枠組みで計画的な継続管理を受けられる導線が確立されています。
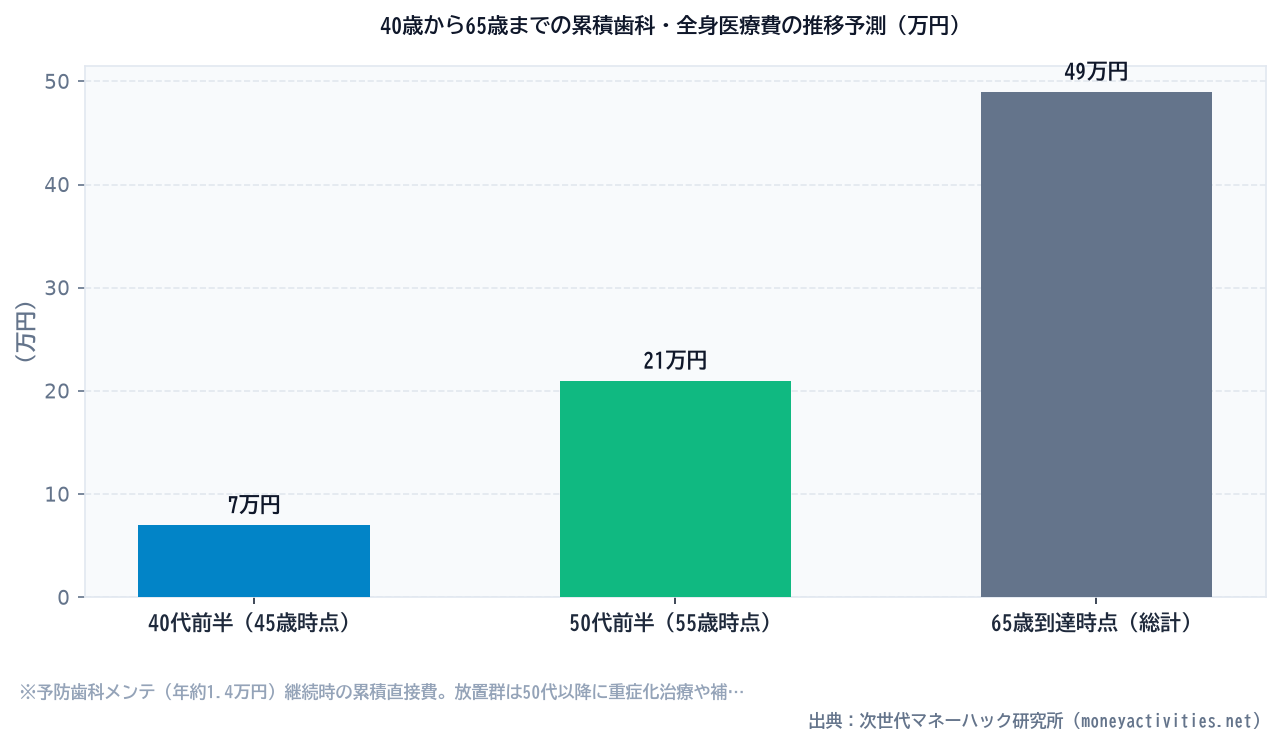
年間3〜4回の継続支援治療を受けた場合の自己負担は、年間わずか約1.4万円です。一方で、痛くなるまで放置した人が支払うコストを比較してみましょう。
| 比較項目 | 予防歯科メンテ継続群(年3〜4回) | 放置・重症化治療群(対症療法のみ) |
|---|---|---|
| 年間の歯科直接コスト | 約1.4万円(3割負担・計画管理) | 平時は0円、重症化時に年5万〜15万円突発 |
| 抜歯後の補綴コスト(1本) | 残存歯維持により発生確率極小 | ブリッジ・部分入れ歯(保険数万)、インプラント(自費30万〜50万/本) |
| 40代〜65歳の累積歯科費用 | 約35万円(1.4万×25年間) | 約80万〜150万円(根管治療・クラウン・インプラント等) |
| 65歳時点の年間全身医療費 | 全国平均より約15万円低い水準 | 生活習慣病併発等で年間約15万円以上高額化 |
| 生涯トータル収支(試算) | 約120万〜250万円の支出抑制 | 多額の医療費支出+咀嚼機能低下リスク |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する大規模な健保組合レセプトデータの分析等によると、歯科定期受診者は49歳前後を境に非受診者よりも年間総医療費(医科を含む全身医療費)が低くなり、65歳時点では年間約15万円以上の医療費格差が生じることが実証されています。
出典:厚生労働省委託事業「歯科保健医療に関するレセプト等情報分析」および健保連・トヨタ関連部品健保調査報告
歯周病菌は血管を通じて全身を巡り、動脈硬化や糖尿病の悪化、誤嚥性肺炎、さらには将来の要介護リスクを押し上げます。つまり、歯科の年1.4万円を削った結果として、将来の医科医療費と介護費を数百万円単位で上乗せしているのが「放置の正体」です。
意志の力に頼らない!公的保険を賢く使う「歯周病継続支援」ハック
「歯磨きを毎日丁寧に頑張る」という精神論は長続きしません。人間は意志が弱い生き物であり、疲れて帰宅した夜にデンタルフロスを完璧に使いこなすモチベーションを保ち続けるのは困難です。
必要なのは、努力ではなく「仕組み(フェイルセーフ)」です。自身の生活導線に、公的保険制度を組み込んだ自動メンテナンス回路を配線してください。
- 「保険適用の継続支援治療に対応しているか」を事前確認する
自費の審美クリーニング(1回1万〜2万円)ではなく、保険適用の「歯周病継続支援治療」に対応している歯科医院を選定します。初診時に「初期の歯周病リスクを調べた上で、3〜4ヶ月ごとの保険管理(継続支援)を受けたい」と明示します。 - 会計時に「次回の予約枠」をその場で確定させる
「また時期が来たら電話しよう」と思った瞬間、受診率は9割下がります。治療終了時の会計窓口で、3ヶ月後の同一曜日・同一時間帯を機械的に抑え、スマートフォンのカレンダーに登録します。 - 道具の配置を生活導線と物理結合する
洗面台の引き出しの奥にフロスをしまうと二度と使いません。歯ブラシの真横にY字型フロスを常設し、「手に取らざるを得ない配置」へと物理的に環境をハックします。
このように行動の初期摩擦を極限まで削ぎ落とすことで、自分の意志に関係なく「年1.4万円で将来の年間15万円負担を回避する防壁」が完成します。
生涯手取りを守るスマートアクション:まずはスマホで次回予約を入れるだけ
歯科の予防管理によって医療費の流出を食い止めることは、家計防衛の強固な土台となります。しかし、病気や医療費の不確実性は歯科領域だけにとどまりません。
公的医療保険の「高額療養費制度」や「傷病手当金」、そして健康管理の習慣が、将来の教育費や老後資金のキャッシュフローにどう波及するのか。全体像を数理的に把握しておかなければ、どれだけ個別に対策しても不安は消えません。
ご自身の公的保障や家計の耐久力を客観的に可視化したい場合は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISの無料シミュレーションを活用してみるのも有益な選択肢です。現在の健康投資が将来の資産形成にどう寄与するかを、精緻な数値モデルで確認できます。
あなたが今日行うべきアクションは、分厚い医学書を読むことでも、生活を無理に変えることでもありません。スマホを取り出し、近隣の歯科医院へ「歯周病の定期管理とクリーニング」の予約を入れること。そのわずか3分の操作が、65歳以降のあなたに毎年15万円の手取り防衛という確かなリターンをもたらします。
固定費スリム化ツール「LUMIADVIS ROI節約編」
精神論の我慢ではなく、通信費や光熱費、サブスクを構造的に削り、年間の可処分所得を自動で底上げするハック基盤です。