毎朝の出勤前や午後のブレイクタイムに立ち寄るカフェ。1回あたり500円〜800円前後の支払いは、家計簿をつける上でも「必要経費」として見過ごされがちです。しかし、平日にほぼ毎日利用した場合、年間支出は15万円から20万円規模に達します。
「自分は三井住友カードのタッチ決済を使っているから7%還元されている」「楽天のセールでデジタルギフトを買っているから得をしている」と考えている方にこそ、知っていただきたい数理的な盲点が存在します。実は、店舗の立地条件、決済方式の微小な違い、そしてデジタルギフト特有の規約仕様によって、期待していた還元が吹き飛び、一般決済と大差ない水準まで実効利回りが急落しているケースが後を絶ちません。
本記事の内容は2026年11月時点の公開情報・法令・規約に基づき検証しています。なお、家計管理やポイント還元に伴う原資の配分、資産運用等の最終的な判断は、ご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。運用結果に伴う責任の一切は負いかねます。
毎日のコーヒー代に潜む「還元率の錯覚」と放置の代償
金融リテラシーを高めようと意気込んでも、日々の業務や家事に追われていると、数十円〜数百円単位の支払いにまで神経を尖らせる時間はありません。「たかが数百円の決済で数%の違いを追っても、手間の割に合わない」と感じるのは極めて自然な感覚であり、忙しい現代人として当然の心理です。
しかし、契約時の初期設定のまま「なんとなく交通系ICやiDで支払っている」、あるいは「高還元カードを持っているのに現物カードを差し込んで決済している」状態を放置していませんか? この無意識の行動こそが、年間で万単位の可処分所得を静かに流出させる原因となっています。
例えば、ドトールコーヒーやエクセルシオール カフェ、スターバックスなどを月間15,000円(平日1日あたり約750円)利用するビジネスパーソンの場合、決済アーキテクチャの組み方次第で以下のような構造格差が生じます。
年間2.1万円の格差を暴く!カフェ決済4パターンの数理検証
なぜ「高還元」を謳うサービスを導入しても期待通りの恩恵を受けられないのか。その原因は、決済事業者や加盟店が定める「ポイント付与単位」「対象外条件」「有効期限ルール」の3重のフィルターにあります。
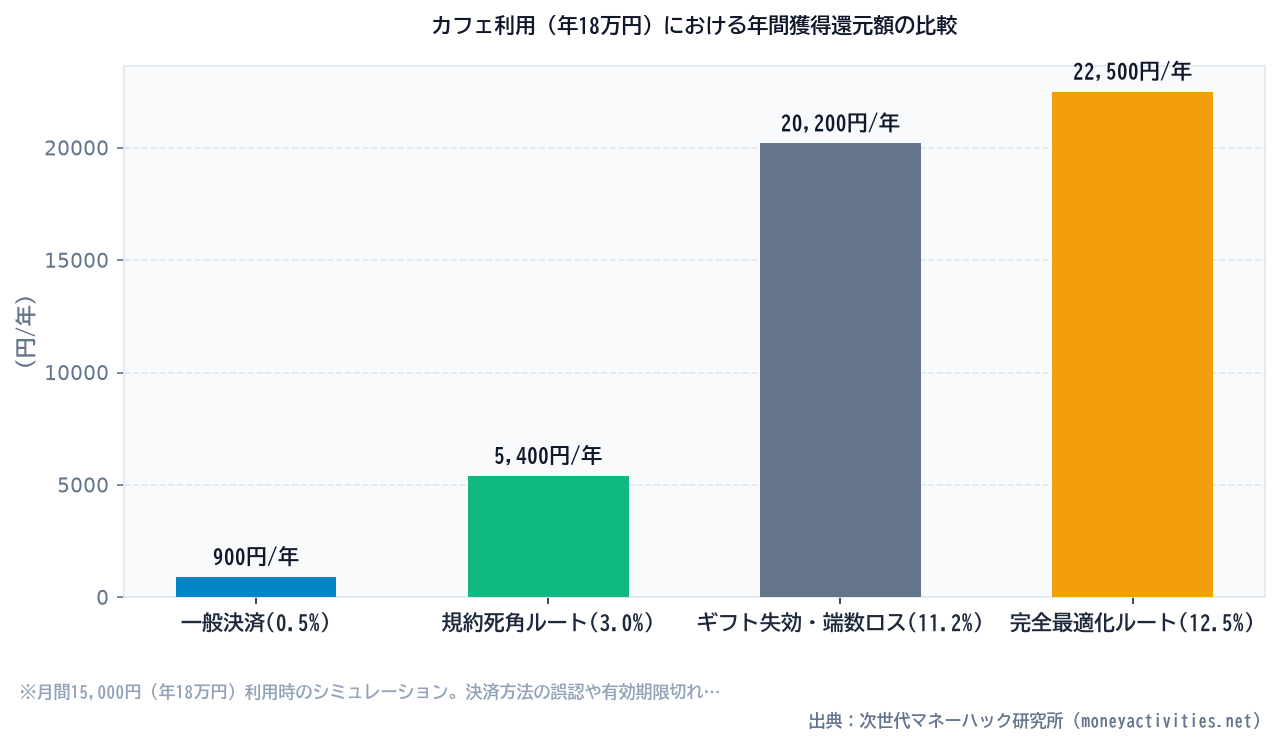
| 利用パターン | 公称還元率 | 実効還元率 | 年間付与額(年18万円利用) | ロス要因・実務上の死角 |
|---|---|---|---|---|
| パターンA:一般決済 (現金・還元率0.5%カード) |
0.5% | 0.5% | 900円 | 基準値。還元による恩恵をほぼ受けられない状態。 |
| パターンB:規約死角ルート (iD払い・駅ビル内店舗混在) |
7.0% | 3.0% | 5,400円 | スマホタッチでなくiDを選択、または商業施設端末による特約店判定落ち。200円単位切り捨て。 |
| パターンC:ギフト失効・端数ロス (楽天楽券まとめ買い等) |
15.0% | 11.2% | 20,200円 | 名目27,000円相当獲得も、6ヶ月失効(年3,000円分)+お釣り不発行による端数切り捨て(年3,800円分)。 |
| パターンD:完全最適化ルート (チェーン別適正決済+端数管理) |
10.0〜15.0% | 12.5% | 22,500円 | スタバ(JCB eGift/リワード)、ドトール(スマホタッチ/DVC)、他(楽券ジャスト決済)。 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する一般決済(年900円)と完全最適化ルート(年22,500円)の差額は、実に年間21,600円(約2.1万円)に達します。10年間に換算すれば21万円以上の可処分所得格差となります。
死角1:三井住友カード・Oliveの「200円単位付与」と「iD降格」
主要カフェで最大7%〜20%還元を誇る三井住友カードやOliveフレキシブルペイですが、実務上極めて陥りやすいのが「決済方法の誤認」です。
対象店舗の店頭端末で「Apple Payで」と伝えて電子マネー「iD」で認証を通してしまうと、特約店還元の対象外となり通常還元率(0.5%)へ降格します。必ず「クレジットで」「タッチ決済で」と指定し、スマートフォンのVisaまたはMastercardの非接触通信で処理しなければなりません。
さらに見落とされがちなのが「200円(税込)ごとに付与」という数理仕様です。例えば1杯380円のコーヒーを単体で購入した場合、ポイント付与の対象となるのは200円分のみであり、残る180円分は切り捨てられます。この時の1回あたりの実効還元率は約3.68%まで急落します。
死角2:駅ビル・ショッピングモールの「MCC(加盟店コード)の罠」
ルミネ、アトレ、ららぽーと、空港等の商業施設内に入居しているカフェでは、レジが施設共通の決済端末になっているケースが多々あります。この場合、カード明細上の加盟店名が施設名(例: 「ルミネ〇〇店」)となり、カフェチェーン本来の加盟店コード(MCC)として判定されません。結果として、いくらスマートフォンのタッチ決済を行っても特約店ボーナスが付与されず、0.5%しか還元されない事態が発生します。
死角3:デジタルギフト(楽券・eGift)の法意とおつり不発行原則
楽天市場の「お買い物マラソン」等で15%〜20%超の実質還元を得られる「楽券」や各種eGiftは強力なツールですが、法律上の仕様に注意が必要です。
第三条 この章において「前払式支払手段」とは、次に掲げるものをいう。
出典:e-Gov法令検索「資金決済に関する法律」第3条第1項
一 金額(金額を度その他の単位により表示した金銭に見合うものを含む。以下同じ。)が記載され、又は電磁的方法により記録されている証票等…であって、その発行者又はその指定する者から物品を購入し、若しくは借り受け、又は役務の提供を受ける場合に、その代価の弁済のために提示、交付、通知その他の方法により使用することができるもの
多くのデジタルギフトは、有効期限が6か月以内(資金決済法第4条等の適用除外規定)として設計されており、「期限切れ時の延長なし・全額失効」が適法に組み込まれています。買いだめしたチケットを数枚使い忘れるだけで、還元で得た利益は一瞬で吹き飛びます。
また、500円券を利用して440円のドリンクを注文した場合、おつりが出ないため実質60円(12%相当)を過大に支払った計算になり、セールの高還元分が相殺されてしまうのです。
意志の力に頼らない!還元を自動最大化する「2枚+1アプリ」の配線図
毎日レジ前で複雑な計算を行ったり、失効期限に怯えながらデジタルチケットを管理したりする必要は一切ありません。ポイ活で最も重要なのは、「一度導線を固定したら、普段は何も考えずにスマホをかざすだけで高還元が成立するフェイルセーフな仕組み」を整えることです。
管理コストを極限まで削ぎ落とし、実効還元率10%超を安定して維持するための基本アーキテクチャは以下の3ステップで完成します。
1. スターバックスは「JCB CARD W × 公式アプリ」に固定
スターバックスを利用する場合、店頭でのタッチ決済は高還元特約の対象外です。JCB CARD Wをスターバックス カードへのオンライン入金(オートチャージ)元に設定するか、Starbucks eGiftの購入元に指定することで、常時5.5%〜11.0%相当のポイントを獲得できます。
さらに、公式リワードプログラム「Starbucks Rewards」のStar(54円税込あたり1 Star、約9%〜15%相当の還元価値)が二重で蓄積されるため、合計還元率は実質15%〜25%前後に達します。店頭では公式アプリのバーコードを提示するだけで完結します。
2. ドトール系は「スマホのタッチ決済」または「DVCチャージ」
ドトールコーヒーショップやエクセルシオール カフェでは、三井住友カード(NL)やOliveを登録したスマートフォンのタッチ決済を使用します。前述の「200円単位切り捨て」を回避する工学的アプローチとして、テイクアウトの軽食をセットにするか、ドトール バリューカード(DVC)へのオンラインチャージを活用して端数ロスを平滑化するのが有効です。
3. コメダ・サンマルク・タリーズは「楽券ジャスト利用」
これらのチェーンを利用する際は、楽天市場の買い回り時にデジタルギフト「楽券」を調達するのが定石です。ただし、失効リスクを排除するため「翌月までに確実に消費する1,000円〜2,000円分のみ」を都度購入すること。そして、注文時はチケット面額以上のメニュー(またはサイズアップやトッピング追加)を選び、差額をキャッシュレス決済で支払うことで、おつり不発行による損失をゼロに抑え込めます。
今日から摩擦ゼロで手取りを守るスマートアクション
日常のカフェ代を最適化するプロセスは、単なる小銭拾いではありません。無意識の支出構造を可視化し、システムの力で手元に残る資金(可処分所得)を最大化する実務トレーニングです。
まずは以下の3つのアクションから着手してください。
- スマホ決済ウォレットの整理:メインの支払い方法から「iD」を外し、Apple Pay / Google Payのメインカードを「スマホタッチ決済対応カード」に設定する。
- よく行くカフェの決済規約の確認:通勤路にある店舗が駅ビル・商業施設のインショップでないか、レシートの加盟店名を確認する。
- 家計全体の支出漏れを可視化する:カフェ代のような少額支出の自動最適化と並行して、無意識のうちに流出している固定費や衝動買いのトリガーを工学的に遮断する。
細かな支出の最適化ロジックを日常に定着させ、無駄な資金流出を根本から断ち切りたい方は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどの診断ツールを活用し、家計のキャッシュフロー全体を客観的に再設計してみるのも賢明な選択肢です。
※個別の税務判断や確定申告における経費算入可否等については、所轄税務署または税理士等の専門家にご相談ください。制度や店舗の決済規約は変更される可能性があるため、最新の公式発表をご確認の上でご利用ください。
無意識の支出遮断「LUMIADVIS 浪費・衝動買い防止編」
リボ払いの金利トラップやECのポイント還元罠を数理的に可視化。感情的な買い物を論理的に防ぐ行動設計をサポートします。