本記事の内容は2026年11月時点の公開情報・法令・各クレジットカード会社の会員規約に基づき検証しています。
「毎月の引き落とし額が一定だから家計管理がラク」「今月は出費が重なったからリボ払いで均等に均そう」――そう考えてカードの設定画面を開いた経験はないでしょうか。日々の業務や生活に追われていると、明細の内訳まで毎月細かく突き合わせる時間はなかなか取れないのが実情です。契約時に設定されたプランをそのまま維持してしまうのは、決してあなたの怠惰ではありません。
しかし、カードの支払い明細を開いたとき、「毎月1万円ずつ返済しているはずなのに、残高が数千円しか減っていない」という奇妙な停滞感に直面したことはないでしょうか。その違和感の正体は、感覚の問題ではなく、決済システムに組み込まれた「元利定額返済」という数理アルゴリズムにあります。
「リボ払い 実質年率とは」何か?法的上限と日割り計算の構造
リボ払いを数学的に理解する第一歩は、「実質年率」の定義を正確に把握することです。クレジットカードにおける実質年率とは、立替払いや融資にかかる手数料・利息を1年あたりの割合(%)に換算した指標を指します。
割賦購入あっせん業者は、購入者等から受領する割賦手数料の割合を、実質年率(1年を365日として日割り計算した年換算比率)で明示しなければならない。
出典:経済産業省「割賦販売法関係審査基準」
ショッピング枠のリボ払いは主に「割賦販売法」の適用を受け、業界標準として実質年率15.00%〜18.00%に設定されています。一方、現金を借り入れるキャッシング枠は「利息制限法」に基づき、10万円以上100万円未満の借入であれば年18.0%、100万円以上は年15.0%が上限と定められています。
手数料の計算は、日割りによる以下の数理モデルで毎月実行されます。
$$\text{当月手数料} = \text{前月末利用残高} \times \text{実質年率} \times \frac{\text{当月利用日数(約30日)}}{365\text{日}}$$
実質年率15.0%の場合、月利に換算すると約1.25%(15% ÷ 12)です。一見すると小さな数字に思えますが、この料率が「元本が減らない限り、毎月雪だるま式に残高全体へ課され続ける」点に本質的なリスクが存在します。
元金定額vs元利定額の数理比較!手数料6万円の決着
リボ払いの返済方式には、大きく分けて「元金定額(ウィズアウト方式)」と「元利定額(ウィズイン方式)」の2つのアルゴリズムが存在します。名称は似ていますが、キャッシュフローの配分ロジックは根本から異なります。
- 元金定額方式:毎月「固定の元金 $A$ + 当月発生した手数料 $I_k$」を合算して支払う方式。元金が毎月必ず $A$ ずつ減衰するため、完済までの期間は数学的に「利用残高 ÷ $A$」月で確実に確定します。
- 元利定額方式:毎月の支払総額 $P$(例:1万円)が完全に固定される方式。支払額 $P$ の中から当月手数料 $I_k$ が優先的に差し引かれ、残った差額 $(P – I_k)$ のみが元本返済に充当されます。
残高を $B_k$、月利を $r$(実質年率15.0%なら $r = 0.0125$)、毎月支払額を $P$ と置くと、元利定額における残高推移は次の漸化式で表されます。
$$B_{k+1} = B_k(1 + r) – P = B_k – (P – r B_k)$$
この数理が示す決定的な事実は、返済初期ほど $B_k$ が大きいため手数料 $r B_k$ が肥大化し、元本充当分 $(P – r B_k)$ が極小化するということです。さらに多くのカード会社で初期設定されている「残高スライド元利定額方式」では、残高が減るにつれて毎月の最低返済額 $P$ そのものが自動的に引き下げられます(例:20万円超は1万円、20万円以下は5千円)。本来なら後半にかけて元金返済が加速すべき局面で返済スピードが強制的に半減するため、返済期間は極限まで引き延ばされます。
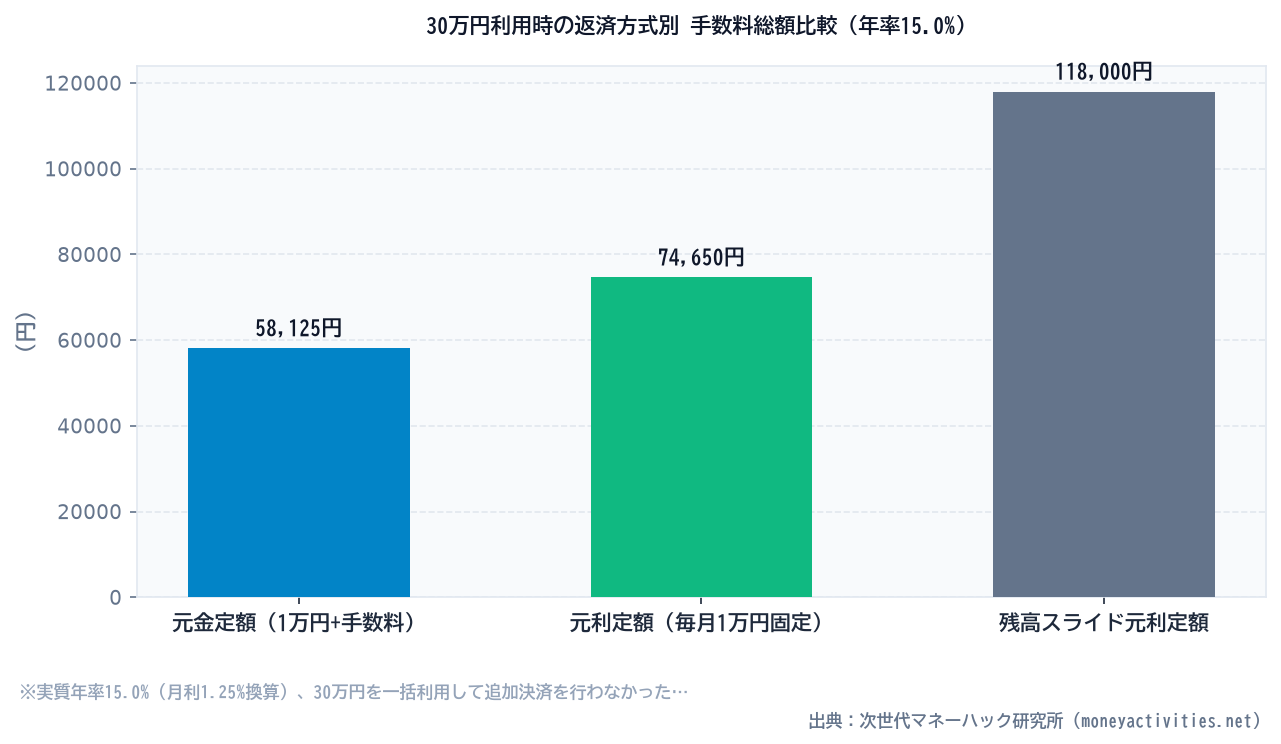
以下は、30万円を一括利用し実質年率15.0%で返済した場合のシミュレーション比較表です。
| 返済方式 | 毎月の支払条件 | 完済期間 | 手数料総額 | 総支払額 |
|---|---|---|---|---|
| 元金定額(基準) | 元金10,000円 + 手数料 | 30ヶ月(2.5年) | 約58,125円 | 約358,125円 |
| 元利定額(固定) | 毎月10,000円固定 | 37ヶ月(3.1年) | 約74,650円 | 約374,650円 |
| 残高スライド元利定額 | 20万超:1万円 / 20万以下:5千円 | 61ヶ月(約5.1年) | 約118,000円 | 約418,000円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する数理検証の結果は明白です。同じ「毎月1万円前後を返済している」という主観的な感覚であっても、元利定額(残高スライド)を採用しているだけで完済期間は30ヶ月から61ヶ月へと31ヶ月(約2.5年)も延び、手数料総額は58,125円から約118,000円へと約60,000円(約2倍)もの差額が生じます。
認知の麻痺と信用情報への波及!金利以上の構造リスク
リボ払いの真の恐ろしさは、手数料の絶対額だけに留まりません。決済システムとしての設計が、人間の行動心理学的な弱点(アンカリング効果)を突いている点にあります。
どれほど大きな買い物を重ねても翌月の引き落とし額が変わらないため、脳内で「出費に伴う痛み」が遮断されます。その結果、日常の生活費までリボ払いで決済し続け、追加利用によって毎月の元本充当分が完全に相殺される「残高高止まり状態」に陥るケースが後を絶ちません。
また、実務上の重大な死角となるのが「信用情報機関(CICやJICC)への登録」です。リボ払いの残高は包括信用購入あっせんの「割賦残債」として毎月信用情報に克明に記録されます。将来的に住宅ローンやマイカーローンを組む際、金融機関は審査において「返済負担比率(年収に対する年間返済総額の割合)」を厳格に算定します。リボ残高を抱えているだけで割賦枠の上限が圧迫され、希望額の住宅ローン融資が否決されたり、金利優遇幅が削られたりする直接的な不利益に直結します。
プロの数式を解く必要はない!決済を健全化する自動化フェイルセーフ
ここまで数理的なリスクを解説してきましたが、あなたが微積分や金融工学の専門家になる必要はまったくありません。日々の忙しい生活の中で複雑な日割り利息を毎回手計算するのは現実的ではないからです。
資産防衛において最も重要なのは、「個人の意志の力や努力に頼る」のではなく、「一度設定すれば無駄な手数料が自動的にゼロになるフェイルセーフ(安全装置)」をシステムとして構築することです。
キャッシュレス決済の利便性を享受しつつ、不要な金利負担を構造的に遮断するための手順は以下の3ステップに集約されます。
- 保有カードの「自動リボ」設定をすべて解除する:入会キャンペーンやポイント還元を目的に設定したまま放置されている「リボ宣言」「楽Pay」等の自動移行サービスを会員ページから即座にオフにします。
- ポイント特典維持が必要な場合の「限度額ハック」:年会費優遇などの条件としてリボ登録が必須なカードの場合、毎月のリボ支払い上限額を「カード利用限度額と同額(またはそれ以上)」に引き上げます。これにより、実質的に1回払いと同じ処理となり手数料が1円も発生しません。
- 既存残高の繰り上げ一括清算:現在リボ残高が存在する場合、毎月の元利定額引き落としを待つのは数理的に最大の損失です。ボーナスや預金の一部を充当し、会員デスクや提携ATMから「残高一括繰り上げ返済」を実行して元本を早期リセットします。
さらに、日常の無意識な支出や固定費の漏れを構造的に見直したい場合は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを客観的な選択肢の1つとして活用し、家計のキャッシュフロー全体を客観的に可視化しておくことも有効なアプローチとなります。
クレジットカードは、手元の資金流動性を高めるための優れた決済ツールです。しかし、その背後にあるアルゴリズムをブラックボックスにしたまま放置すれば、長期にわたり資金を侵食され続けます。仕組みを工学的に見抜き、安全弁をあらかじめセットしておくことこそが、最も確実なキャッシュレス防衛策です。
無意識の支出遮断「LUMIADVIS 浪費・衝動買い防止編」
リボ払いの金利トラップやECのポイント還元罠を数理的に可視化。感情的な買い物を論理的に防ぐ行動設計をサポートします。