日本銀行による金融正常化が進む中、住宅ローンの返済通知を前に「自分の金利はどうなっているのか」と不安を感じる方が増えています。本記事の内容は、2026年11月時点の各金融機関の公開情報・約款基準に基づき検証しています。
なお、住宅ローンを含む資産防衛や将来の資金計画、金融商品の見直し判断は、ご自身の家計状況やリスク許容度に合わせて客観的に判断する必要があります。将来の金利推移は確定的ではなく、最終的な資金運用の結果について当研究所が責任を負うものではありません。
「返済額が変わらない」安心感の裏に潜む家計の盲点
日々の仕事や家事に追われていると、住宅ローンの契約内容を毎年細かく点検する余裕を持つのは難しいのが現実です。「毎月の引き落とし額が変わっていないから、うちのローンは大丈夫だろう」と胸をなでおろし、年2回の金利変更通知を開封せずに引き出しへしまい込んでいませんか。
金融リテラシーが足りないから放置してしまうわけではありません。金融機関から送られてくる書類は専門用語が多く、家計にどのような影響があるのか直感的に把握しづらい仕様になっているためです。しかし、この「支払額が変わらない」という表面上の平穏こそが、返済計画を大きく揺るがす構造的な落とし穴となっています。
変動金利を取り巻く環境は、長らく続いた超低金利期から明確に転換しました。毎月の引き落とし額が据え置かれている間にも、ローン口座の内側では「元金充当額」と「利息額」の比率が静かに塗り替えられています。表面的なキャッシュフローに変化がないまま、本来減るはずだった元本が減らない状態が何年も続いてしまうことこそ、変動金利利用者が直面する最大の死角です。
5年ルール・125%ルールの契約構造と未払利息の発生数理
変動金利の多くに組み込まれている「5年ルール」と「125%ルール」は、借り手を金利上昇から守る減免制度ではなく、単なる「支払いの繰り延べ(激変緩和措置)」にすぎません。その法的な仕様を約款の原則から解剖します。
第○条(借入利率の変更および返済額の改定)
出典:大手都市銀行 住宅ローン共通約款(標準条項)
変動金利定期見直し方式において、借入利率に変更があった場合でも、5年間は毎回の返済額を変更しないものとします。6年目以降の返済額は、新利率および残存元利金等に基づき再計算を行いますが、新返済額は従前の返済額の1.25倍を限度とします。なお、最終期限において未払利息および残存元本がある場合、借入人はこれを一括して弁済しなければなりません。
この条項が意味するのは、以下の2つの工学的メカニズムです。
- 5年ルール:年2回の金利改定で金利がどれだけ上がっても、5年間は毎月の返済額を一定に保つ。ただし、返済額の内訳が再計算され、利息の割合が増加して元金返済が後回しになる。
- 125%ルール:6年目の見直し時、急激な金利高騰が起きていても、新しい返済額は直前の1.25倍(25%増)までしか引き上げられない。
問題は、急激な金利上昇によって「1か月あたりの発生利息」が「毎月の返済額」を上回ったときに発生します。毎月10万円返済しているにもかかわらず、その月の利息計算が11万円になった場合、支払った10万円はすべて利息に充当されて元金は1円も減らず、不足した1万円は「未払利息」として翌月以降にプールされます。
4,000万円借入モデルにおける数理シミュレーション
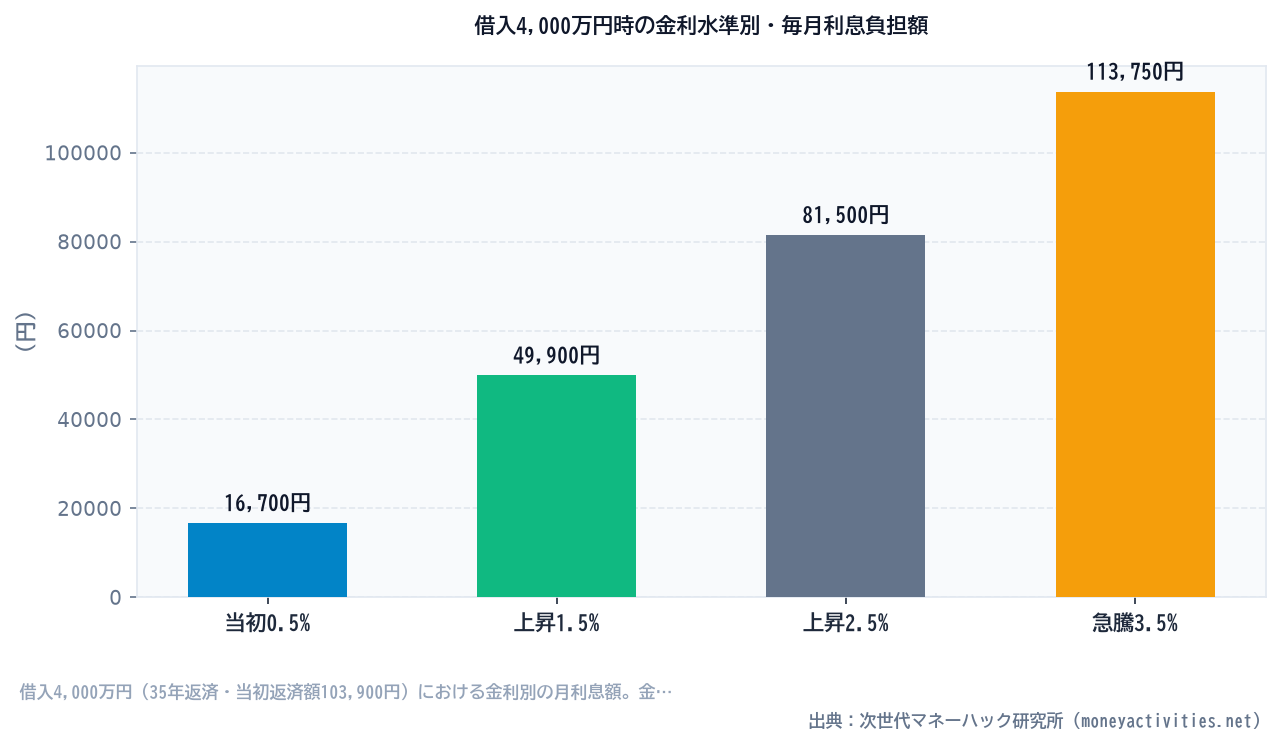
実際にどれほどの金利上昇で元金返済が停滞し、未払利息が発生するのか。借入額4,000万円(返済期間35年・元利均等返済・当初金利0.50%)のモデル世帯を基準に検証します。
| 金利シナリオ | 適用金利 | 毎月返済額 | 利息充当額 | 元金充当額 | 毎月の未払利息 |
|---|---|---|---|---|---|
| 当初借入時 | 0.50% | 103,900円 | 約16,700円 | 約87,200円 | 0円 |
| 緩やかな上昇 | 1.50% | 103,900円(据置) | 約49,900円 | 約54,000円 | 0円 |
| 本格的な上昇 | 2.50% | 103,900円(据置) | 約81,500円 | 約22,400円 | 0円 |
| 急激な上昇(残高3,900万時) | 3.50% | 103,900円(据置) | 約113,750円 | 0円(停止) | 約9,850円 |
住宅ローン借り換え支援【zeroPro(ゼロプロ)】
特許取得の借り換え支援システムを活用。金利環境の変化に合わせ、固定金利への移行を含めた最適な返済計画を無料で診断。
※上記試算は端数処理を行っており、残高推移や約款仕様によって実額は前後します。個別の償還予定はご契約先の返済予定表をご確認ください。
金利が3.5%に達した場合、毎月約9,850円(約1万円)の未払利息が発生し続けます。毎月約10.4万円を律儀に口座から引き落とされているにもかかわらず、負債は一切減らず、未払利息という新たな借金が毎月上乗せされていく状態です。
さらに見過ごせないのが「金融機関ごとの仕様の違い」です。この5年・125%ルールが適用されるのは「元利均等返済」を選択しているメガバンクや主要地銀が中心であり、ソニー銀行やSBI新生銀行、PayPay銀行などの一部ネット銀行は本ルールを採用していません。非採用行の場合、金利上昇の翌月や数か月後から毎月の返済額がダイレクトに引き上がります。自身の契約がどちらの仕様なのかを正確に認識していないこと自体が、家計管理上の大きなリスク要因となります。
専門書を読み込まずに手取りを守る「自動化設計」
金利上昇への対策として、金融工学の専門書を読み込んだり、毎日の為替・債券チャートに張り付いたりする必要は一切ありません。個人の努力や意志の力に頼るのではなく、「あらかじめ金利上昇の負荷を自動的に吸収する家計の仕組み」を組んで放置することが最適解です。
まず導入すべき安全設計は、「125%ルール想定差額の先取り積立」です。仮に現在毎月10万円を返済しているなら、その25%にあたる2万5,000円を、給与受取口座から毎月自動振替で別口座へ隔離します。
- 家計耐性の確保:前もって支出水準を「1.25倍」に慣らしておくことで、6年目に返済額が改定された際のショックを完全に相殺できる。
- 防衛資金のプール:金利が上がらなければ、積み立てた資金は繰上返済資金や老後原資として手元に温存される。
- 未払利息の先回り清算:万一未払利息が発生しそうな局面でも、手元にキャッシュがあれば一括清算や一部繰上返済により、元本停止状態を回避できる。
世帯全体のキャッシュフローや将来の支出見通しを正確に把握したい場合は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを活用し、家族構成や住宅ローン残高に応じた将来の手取り推移を俯瞰しておくことも有効です。客観的な数理データをあらかじめ手元に用意しておくことで、感情的な不安に振り回されるリスクを大幅に軽減できます。
今日から実行できる住宅ローン防衛の3ステップ
住宅ローンの金利上昇リスクは、放置する時間が長引くほど選択肢が狭まります。今週末にスマートフォン1台で実行できる、負担の少ない脱出マニュアルを整理しました。
- 返済予定表の内訳を確認する:銀行のマイページにログインし、直近の毎月返済額のうち「元金」と「利息」の配分比率を確認します。利息の割合が全体の半分を超え始めている場合、警戒水準に入っています。
- 契約約款のルール適用有無を特定する:ご自身の契約に「5年ルール・125%ルール」が付帯しているか確認します。付帯していない場合は即座の支出増に備える必要があり、付帯している場合は水面下での元金滞留に備える必要があります。
- 固定金利や他行プランとの比較診断を受ける:現在の金利差と残存年数をもとに、固定金利への借り換えや条件変更を行った場合の総返済額差を専門窓口で客観的に試算します。
住宅ローンは残高が数千万円単位に及ぶため、金利がわずか0.3%〜0.5%動くだけでも生涯の利息総額が数百万円単位で変動します。自力で各行のシミュレーション表を突き合わせて比較するのは手間と時間がかかりますが、住宅ローンの見直し・比較に特化した専門サービスを活用すれば、現在の残高と希望条件を入力するだけで、最も家計防衛につながる選択肢を短時間で抽出できます。
「まだ大丈夫」と先送りにするのではなく、金利動向が穏やかなうちに具体的な選択肢を手元に揃えておくこと。それこそが、将来の家計と家族の生活を守るもっとも確実な防衛策です。
世帯統合マネーハック「LUMIADVIS 夫婦・パートナー編」
ペアローンのリスク検証から生活費の不公平感のない分担ルールまで、2人のキャッシュフローを1つのダッシュボードで最適化します。