キャンペーンの還元やポイント交換で手に入れたAmazonギフトカード。買い物を済ませた後、アカウントの右上に「47円」「328円」といった中途半端な残高が残り、そのまま数か月、あるいは数年間放置されていないでしょうか。
「たかが数百円だから、次の買い物で使えばいい」と考えていても、いざ欲しい商品を探すときには端数の存在を忘れ、気がつけば有効期限だけが迫っていく――。これは決してあなたのズボラさが原因ではありません。端数をぴったり使い切るためのUI設計が直感的でないこと、そしてネット上に古い仕様情報が氾濫していることが引き起こす、構造的な「残高滞留」の罠です。
本記事の内容は2026年11月時点の公開情報・法令・各社規約に基づき検証しています。現在、総務省による「ふるさと納税ポータルサイトの独自ポイント付与禁止」が定着し、寄付決済の最適ルートは大きく変貌を遂げました。放置された端数残高を1円の無駄もなくゼロ化し、公的優遇枠を100%使い切るための確実な決済配線ロードマップを解剖します。
アカウントに眠る「端数残高」を放置する機会損失の数理
まず、なぜギフト券の端数残高を放置してしまうのか、その背景にある「心理的摩擦」と「数理的コスト」を整理してみましょう。多くの方が直面するのが、「残高ぴったりで買える商品を探す手間の大きさ」です。
数十円から数百円の残高を消化するために、不要なKindle本や少額の消耗品を無理に探し、かえって余計な出費を重ねてしまうケースは少なくありません。これは本末転倒な消費行動であり、可処分所得を圧迫する要因となります。
さらに見逃せないのが、Amazonギフトカードの仕様改定です。以前はオンラインチャージで「15円」から1円単位の金額指定が可能でしたが、現在はチャージタイプの最低指定金額が「150円〜」へと引き上げられています。古い攻略情報に従って端数を埋めようとしても、150円未満の微細な調整が弾かれてしまうトラブルが多発しています。
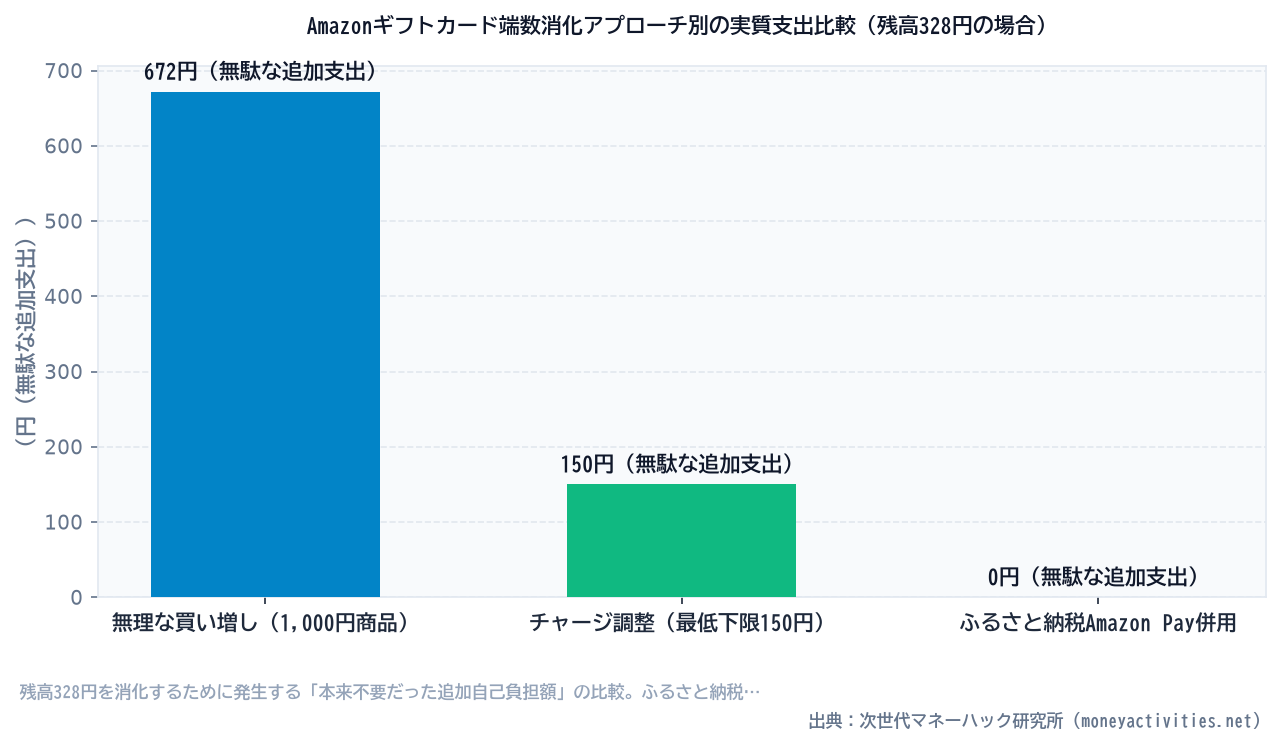
| 残高消化アプローチ | 必要追加支出 | 残高ゼロ化の難易度 | 家計・ポイント効率 |
|---|---|---|---|
| 低額商品の無理な買い増し | 数百円〜数千円 | 高(余計な端数が生じる) | 低(不要な消費が発生) |
| チャージで端数合わせ(150円〜) | 差額分(最低150円) | 中(計算と入金の手間) | 中(通常決済と同等) |
| ふるさと納税(Amazon Pay併用) | 0円(元々の納税原資のみ) | 極めて低(全自動で0円化) | 最高(控除+クレカ還元最大化) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する上記の通り、日常のショッピングで無理やり端数を合わせようとするアプローチは、認知リソースを浪費するだけでなく、追加の無駄遣いを生む温床となります。最も工学的に美しい解決策は、「元々支払う予定がある公的支出(ふるさと納税)の決済パイプラインに全額を流し込み、不足分を自動充当させる」というルート設計です。
制度改正後の新常識:ふるさと納税×Amazon Payが最強の出口になる理由
2025年10月1日、総務省告示に基づき、ふるさと納税仲介サイト(ポータル各社)が寄附者に対して独自ポイントを付与する施策が全面的に禁止されました。これにより、過去のような「ポータルサイトの大型キャンペーンに合わせてポイントを二重取りする」という手法は使えなくなっています。
地方税法等の規定に基づき、地方団体が寄附金を受領する際に、寄附の募集を適正に実施するための基準として、ポイント等の付与を行う仲介事業者を通じた募集の禁止等を定めています。
出典:総務省「ふるさと納税の指定基準等の見直しについて」
しかし、ここで極めて重要なのは、「決済事業者側(クレジットカードや電子決済インフラ)が付与する通常の決済還元ポイントは規制対象外である」という点です。サイト側の独自ポイントが消滅した今、寄附者が合法的に還元率を高め、かつ手持ち資産を最大化するための主戦場は「どの決済ルートを経由して寄附金を納付するか」という決済アーキテクチャへと移行しました。
この環境下で圧倒的な利便性と合理性を誇るのが、「主要ポータルサイトにおけるAmazon Pay決済」です。その数理的メリットは主に3点に集約されます。
- 端数の完全優先充当:Amazon Pay決済時、アカウントに登録されたAmazonギフトカード残高が「1円単位」で最優先に全額消化されます。
- 不足分のシームレス決済:ギフトカード残高を差し引いた「残りの差額」のみが、登録済みの高還元クレジットカードから自動決済されます。残高不足による決済エラーは発生しません。
- 控除枠ジャストの納税:ふるさと納税の控除限度額に合わせた任意の寄附金額に対し、ギフト券残高を全額ぶつけることで、アカウント残高を物理的に「完全な0円」へリセットできます。
※なお、Amazon本体が運営する「Amazonふるさと納税」では、ギフトカード残高による寄附決済が制限される場合があるため、現行の実務では「ふるなび」「ふるさとチョイス」などの外部ポータルサイトでAmazon Payを選択するルートが最も安全かつ確実です。
自力で計算しない:残高完全ゼロ化の実行ロードマップ
「残高をきれいに使い切りたいけれど、計算が面倒」「エラーで失敗したくない」という方のために、迷わず5分で完結するゼロ化の実行手順をロードマップ化しました。分厚いマニュアルを読む必要はありません。システムが自動で差額を計算してくれる仕様を利用するだけです。
-
1
Amazonアカウントの残高と有効期限を確認
AmazonアプリまたはWebの「ギフトカード残高」を開き、端数が何円残っているかを確認します。ギフトカードの有効期限は発行日から10年ですが、長期間放置すると失効リスクが高まるため即時消化を推奨します。
-
2
Amazon Pay対応のふるさと納税ポータルへアクセス
「ふるなび」「ふるさとチョイス」などのAmazon Pay対応ポータルで、今年の住民税控除限度額の範囲内にある希望の返礼品(または災害支援寄付等の1,000円単位枠)をカートに入れます。
-
3
支払い方法で「Amazon Pay」を選択し、優先充当を有効化
決済画面でAmazon Payを呼び出すと、Amazonアカウントに保存された支払い情報が表示されます。「Amazonギフトカード残高を利用する」にチェックが入っていることを確認します。
-
4
寄附を確定して残高「0円」を達成
例えば「端数残高328円」の状態で「10,000円の寄付」を行うと、328円がギフトカードから全額引かれ、残る9,672円のみがクレジットカードに請求されます。これでAmazonアカウントのギフトカード残高は完全に0円になります。
日々の細かなポイントや残高の管理に追われ、気付かぬうちに無駄な買い物をしてしまうストレスから解放されるためには、個別の節約テクニックよりも「無駄な支出を誘発する認知負荷を構造から遮断する仕組み」が不可欠です。無意識の支出や衝動買いの傾向を客観的に可視化したい場合は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどの診断フレームワークを活用し、支出行動の根本的な癖を点検してみるのも極めて有効な選択肢です。
まとめ:制度と決済仕様の組み合わせで「美しく0円」を維持する
「ギフトカードの端数はどう使い切るのが正解なのか?」という悩みに対する最もエレガントな数理的回答は、商品検索に時間を溶かすことではなく、**「どうせ支払う義務のある公的資金決済(ふるさと納税)に流し込み、差額クレジットカード自動充当で綺麗にゼロ化する」**ことです。
2025年秋の総務省規制によってポータルサイト側の還元競争が沈静化した今こそ、決済事業者側の正規還元ルートとAmazon Payの併用決済仕様を正しく理解しているかどうかが、手取りと精神的余力の差となって現れます。
スマートフォンを数回タップするだけで、何ヶ月も気になっていたアカウントの端数は跡形もなく消え去り、全額が今年の住民税控除へと姿を変えます。無駄な買い増しに1円も拠出することなく、知的な決済配線でアカウントを清々しい「残高ゼロ」へ整えてみてください。
無意識の支出遮断「LUMIADVIS 浪費・衝動買い防止編」
リボ払いの金利トラップやECのポイント還元罠を数理的に可視化。感情的な買い物を論理的に防ぐ行動設計をサポートします。