定年を迎えるにあたり、会社の再雇用面談で提示される給与条件を見て、誰もが一度は立ち止まります。「現役時代の6割程度に給与を抑えれば、国の『高年齢雇用継続給付』が受け取れるから実質的な手取りはそこまで落ちない」という説明を人事や同僚から耳にしたことがあるかもしれません。
しかし、本記事の内容は2026年11月時点の公開情報・法令・規約に基づき検証していますが、この「給付金があるから給与は低くても構わない」という定説は、2025年4月の制度改定を境に根本から崩れ去っています。日々の業務やこれからの生活設計に追われるなか、複雑怪奇な雇用保険法や年金法を細かく読み解く余裕がないのは当然のことです。これまで会社の提示するままに再雇用の契約書へサインしてきたとしても、ご自身を責める必要はまったくありません。
問題は、制度の仕様変更を知らないまま「給付金狙い」で働く時間を減らしたり、低賃金を受け入れたりすることで、世帯の可処分所得が構造的に目減りしてしまう点にあります。本稿では、定年再雇用における「給付金満額受給(賃金60%維持)」と「給付金ゼロ(賃金75%以上)」の2つの選択肢を数理モデルで徹底比較し、どちらが真の経済的合理性を持つのかを白黒つけて検証します。
※なお、退職金や老後資金の運用にあたって投資を行う場合は、元本割れ等のリスクを伴うため、最終的な判断や商品の選択はご自身のライフプランやリスク許容度に合わせて自己責任で行う必要があります。当研究所では投資結果に伴う責任の一切は負いかねます。
高年齢雇用継続給付の2025年4月法改正と適用ルールの基礎構造
高年齢雇用継続給付(正称:高年齢雇用継続基本給付金)は、60歳以降も働き続ける労働者に対し、賃金が60歳到達時と比べて大幅に低下した際に雇用保険から支給される制度です。まずは厚生労働省が定める基本的な支給要件を確認しておきましょう。
高年齢雇用継続基本給付金は、60歳以上65歳未満の一般被保険者であること、算定基礎期間が5年以上あること、および各月に支払われた賃金が60歳到達時等の賃金月額の75%未満に低下している場合に支給されます。
出典:厚生労働省「雇用保険法に基づく高年齢雇用継続給付の手引き」
この制度における最大の転換点は、2025年(令和7年)4月1日施行の雇用保険法改正です。従来は賃金が61%以下に低下した場合に「当月賃金の最大15%」が支給されていましたが、法改正以降に60歳を迎えた世代は「最大10%」へと段階的に縮小されました。
2026年11月現在、企業の現場では生年月日による経過措置の対象者が混在しています。
- 最大15%適用(経過措置):1965年(昭和40年)4月1日以前に生まれた方(2025年3月31日までに60歳到達)
- 最大10%適用(新制度):1965年(昭和40年)4月2日以降に生まれた方(2025年4月1日以降に60歳到達)
新制度における給付率は、賃金の低下率(当月賃金÷60歳到達時賃金月額)に応じて以下のように機械的に決定されます。
- 低下率64%以下:当月賃金の一律10%を支給
- 低下率64%超〜75%未満:10%から0%へ逓減(所定の計算式により算出)
- 低下率75%以上:支給なし(0円)
給付率が最大15%から10%に縮小されたということは、国からの支援額が実質3分の2に減少したことを意味します。この事実を無視して従来の「給付金頼みの賃金設定」を踏襲すると、想定外の手取り不足に直面することになります。
【徹底検証】給付金狙い(月24万)vs 給与UP(月30万)の手取り数理比較
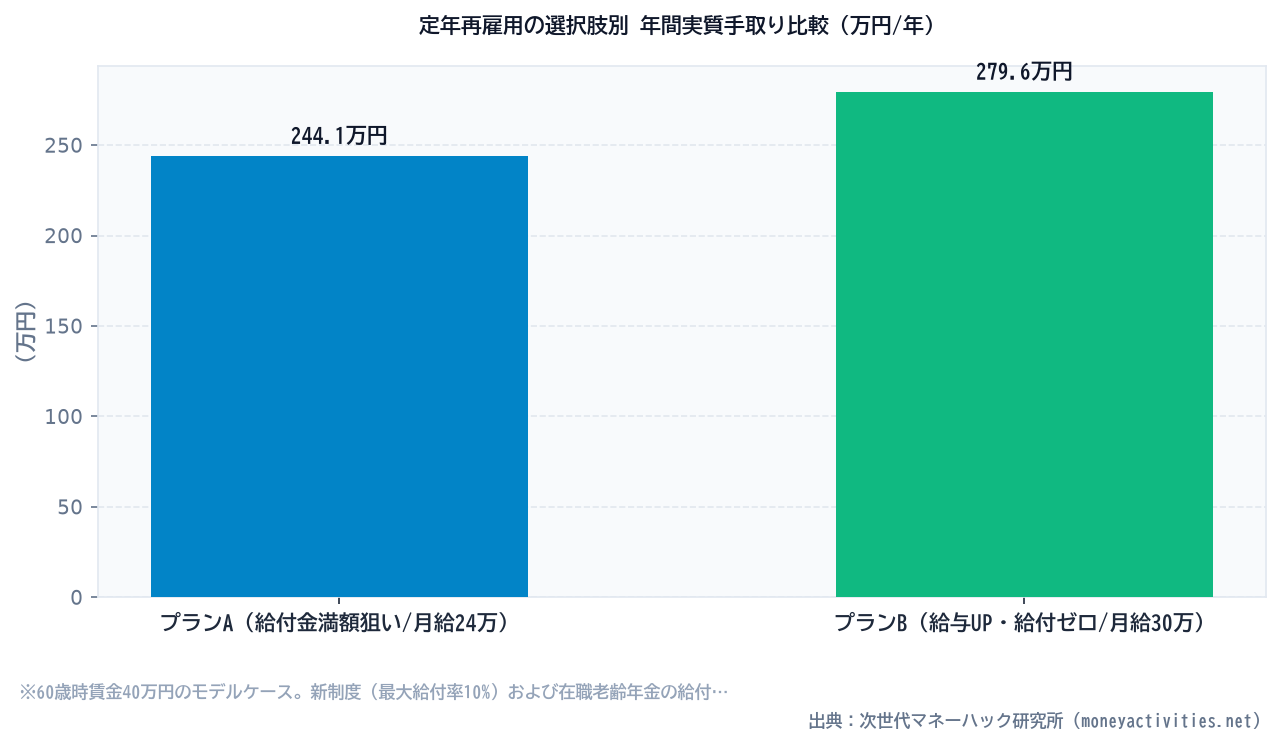
それでは、具体的に2つの働き方を数理モデルで比較検証します。定年時の基本給を「月額40万円(標準報酬月額41万円)」としていた会社員が、新制度(最大給付率10%)の適用下で再雇用されるケースを想定します。
- プランA(給付金満額狙い):賃金を60%の「月額24万円」に抑え、高年齢雇用継続給付(10%)を満額受給する働き方
- プランB(給与UP・給付ゼロ):賃金を75%の「月額30万円」に引き上げ、高年齢雇用継続給付を完全に捨てる働き方
ここで見落としてはならないのが、「在職老齢年金との併給調整」という制度上の連動仕様です。高年齢雇用継続給付を受給すると、標準報酬月額の最大4%(新制度対象者)相当の老齢厚生年金が追加で支給停止されます。つまり、「給付金をもらうと、その分だけ年金が削られる」という二重のブレーキが存在するのです。
| 項目 | プランA(給付金満額狙い) | プランB(給与UP・給付ゼロ) | 差額(B – A) |
|---|---|---|---|
| 額面給与(月額) | 240,000円(低下率60%) | 300,000円(低下率75%) | +60,000円 |
| 高年齢雇用継続給付(月額) | +24,000円(非課税・10%) | 0円(支給なし) | -24,000円 |
| 社会保険料・税金(月額概算) | ▲51,000円 | ▲67,000円 | ▲16,000円(負担増) |
| 在職老齢年金の給付停止額 | ▲9,600円(標準報酬の4%) | 0円(連動停止なし) | +9,600円(減額回避) |
| 実質的な月間手取り額 | 203,400円 | 233,000円 | +29,600円 |
| 年間手取り総額(12カ月) | 2,440,800円 | 2,796,000円 | +355,200円(約36万円差) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する※標準報酬月額はプランAが24万円、プランBが30万円。社会保険料(健保・厚年・雇保)および所得税・住民税は基礎控除等のみの標準的試算。年金受給額そのものは同額と仮定し、給付金連動停止分のみを反映しています。個別具体的な税額や保険料は所轄税務署や年金事務所にご確認ください。
試算結果は明白です。「給付金を非課税でもらえるから得」と考え、給与を月24万円に抑えたプランAに対し、給付金を捨てて月30万円を稼ぐプランBは、税金や社会保険料の負担増を差し引いても年間約36万円(月額約3万円)手取りが多くなります。
「給付金をもらうために賃金を低く抑える」というアプローチは、制度の給付率が10%に縮小し、かつ年金併給停止(4%)が存在する現代のルールにおいては、単に自らの手取りを年間36万円削っているに過ぎないという数理的結論に至ります。
制度をゼロから学ぶ必要はない:自動化と客観診断で守る生活基盤
ここまでの数理比較を見て、「そんな複雑な年金の併給停止や低下率の計算式なんて覚えられない」と不安を覚える方もいるでしょう。しかし、今から社会保険労務士のような専門知識を習得する必要は一切ありません。
重要なのは、計算式を暗記することではなく、「給付金狙いで働く時間をセーブするよりも、本業や社内価値を発揮して給与額面を最大化する方が手取りは確実に増える」というシステムの設計思想を理解することです。
定年後の生活設計を最適化する際、個人の思い込みや企業の古い慣習に頼ると判断を誤ります。手取り額や将来の公的年金キャッシュフローを正確に把握したい場合は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを活用し、自身の給与と年金の相関を客観的なデータとして一度可視化してみるのが安全です。
今日から実行できるスマートな再雇用交渉の3ステップ
定年後の手取りを最大化し、損のない選択をするために、明日から実行できる具体的な手順を整理しました。
- 60歳到達時の賃金証明書を確認する:会社の人事部から発行される「雇用保険被保険者60歳到達時等賃金証明書」に記載された「みなし賃金日額」を確認し、自らの基準額(75%ライン)を把握します。
- 再雇用の賃金交渉で「給付金前提」を避ける:面談時に「給付金が出るからこの基本給で十分」という会社の提示を鵜呑みにせず、業務責任や稼働日数に見合った正当な額面給与(75%以上を目指す)を希望として提示します。
- 年金事務所で年金見込額と停止額の試算を行う:「ねんきん定期便」を持参して最寄りの年金事務所で、提示された給与額における在職老齢年金の支給停止額を事前に算出してもらいます。
給付金はあくまで「賃金がどうしても下がってしまった労働者を支える公的なセーフティネット」であり、自ら狙いに行って所得を最適化するための錬金術ではありません。ルールの本質を正しく見極め、額面給与の最大化を軸とした堂々たるセカンドキャリアを築いていきましょう。
AI×FPライフプラン「LUMIADVIS ポータル」
家計バランスや将来のキャッシュフロー推移を客観シミュレーション。あなたの現在地から無理のない最適なマネープランを整理できる総合ポータルです。