
近年、高い経済成長率や人口ボーナスを背景に、インド株をはじめとする新興国株式への投資が大きな注目を集めています。「オルカン(全世界株式)よりも高いリターンを狙いたい」「次の成長国に集中投資したい」と考えて、ポートフォリオの大部分を新興国ファンドに割り振る方も少なくありません。
しかし、表面上の株価指数がどれほど力強く上昇していても、投資家が実際に手にする円建ての実質利回りには、構造的な「見落としがちなコストとリスク」が大きく影響します。本記事の内容は2026年09月時点の公開情報・法令・規約に基づき検証しています。
なお、株式投資は元本割れ等のリスクを伴うため、最終的な判断や商品の選択はご自身のライフプランやリスク許容度に合わせて自己責任で行う必要があります。当メディアでは投資を行った結果に伴う責任の一切は負いかねますのでご了承ください。
1. 現地税制の改定とファンドが抱える「見えないコスト」
新興国投資において最初に確認すべきポイントは、現地の法改正や税制の動向です。日本国内の特定口座やNISA口座を利用していても、投資信託が組み入れている現地資産の課税関係は、基準価額を通じて投資家のリターンを直接押し下げます。
インド国内のキャピタルゲイン課税引き上げ
インド市場では税制改定により、上場株式の売却益に対する課税が強化されています。保有期間12か月以上の長期キャピタルゲイン税率は10%から12.5%へ、12か月未満の短期キャピタルゲイン税率は15%から20%へと引き上げられました。
日本籍の投資信託であっても、運用会社がファンド内で現地銘柄をリバランス(銘柄入替)したり、解約に対応するために売却益が発生したりすると、インド現地での納税義務が生じます。この税金は「キャピタルゲイン税引当金」としてファンド財産内から差し引かれるため、株価指数の上昇幅に対して投資信託の基準価額の伸びが鈍くなる「構造的な乖離(トラッキングエラー)」の大きな原因となります。
GIFT City経由などファンド構造による差異
こうした現地の税負担を軽減するため、グジャラート国際金融テックシティ(GIFT City)などの国際金融特区を経由し、優遇措置を活用して課税コストを抑制する投信スキームも登場しています。単に信託報酬の低さだけでなく、「どのようなルートで現地資産を保有しているか」が実質利回りを左右する時代に入っています。
2. 信託報酬と「総経費率(TER)」の客観的比較
投資信託を購入する際、多くの方が目論見書記載の「信託報酬率」に注目します。しかし、新興国株式は先進国市場に比べ、信託報酬以外の「隠れコスト」の比重が非常に重い点に注意しなければなりません。
アセットクラス別の保有コスト水準
- 先進国・全世界株式インデックス:信託報酬 年0.05%〜0.11%程度
- 新興国株式広域インデックス(MSCIエマージング等):信託報酬 年0.15%〜0.19%程度
- インド単国インデックス(Nifty50等):信託報酬 年0.30%〜0.47%程度
- インド・新興国アクティブ投信:信託報酬 年0.90%〜1.95%程度
新興国市場では、現地の保管銀行に支払う「カストディ手数料」、取引所の流動性不足による「売買委託手数料」、さらに国ごとの「印紙税・証券取引税」が割高です。これらは信託報酬には含まれず、運用報告書に記載される「その他費用」としてファンド資産から日々控除されます。
【独自試算】運用コストと税引当による10年後のリターン差
以下は、同一年率リターン(年7%)を前提とし、保有コストと現地税コストの差が長期の資産形成にどの程度影響を与えるかを整理した客観的試算表です。
| ファンド分類 | 名目想定利回り | 実質コスト(TER+税引当) | 実質年率利回り | 10年後の資産額(元本1,000万円) | 先進国投信との差額 |
|---|---|---|---|---|---|
| 先進国株式インデックス | 7.0% | 0.13% | 6.87% | 約1,943万円 | 基準(0円) |
| 新興国広域インデックス | 7.0% | 0.35% | 6.65% | 約1,904万円 | -39万円 |
| インド単国インデックス(標準) | 7.0% | 0.75% | 6.25% | 約1,833万円 | -110万円 |
| インド・アクティブ投信 | 7.0% | 1.95% | 5.05% | 約1,637万円 | -306万円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※上記は信託報酬、保管費用、現地税負担等の概算を反映したモデル試算であり、将来の運用成果を保証するものではありません。個々のファンドの詳細な実質コストは、必ず最新の運用報告書(全体版)をご確認ください。
3. 価格変動性(ボラティリティ)と為替リスクの数値特性
新興国株式をポートフォリオに組み入れる際、コスト以上に冷静に見極めるべきが「ボラティリティ(価格変動の激しさ)」と「為替の構造」です。
標準偏差に見るリスク水準の違い
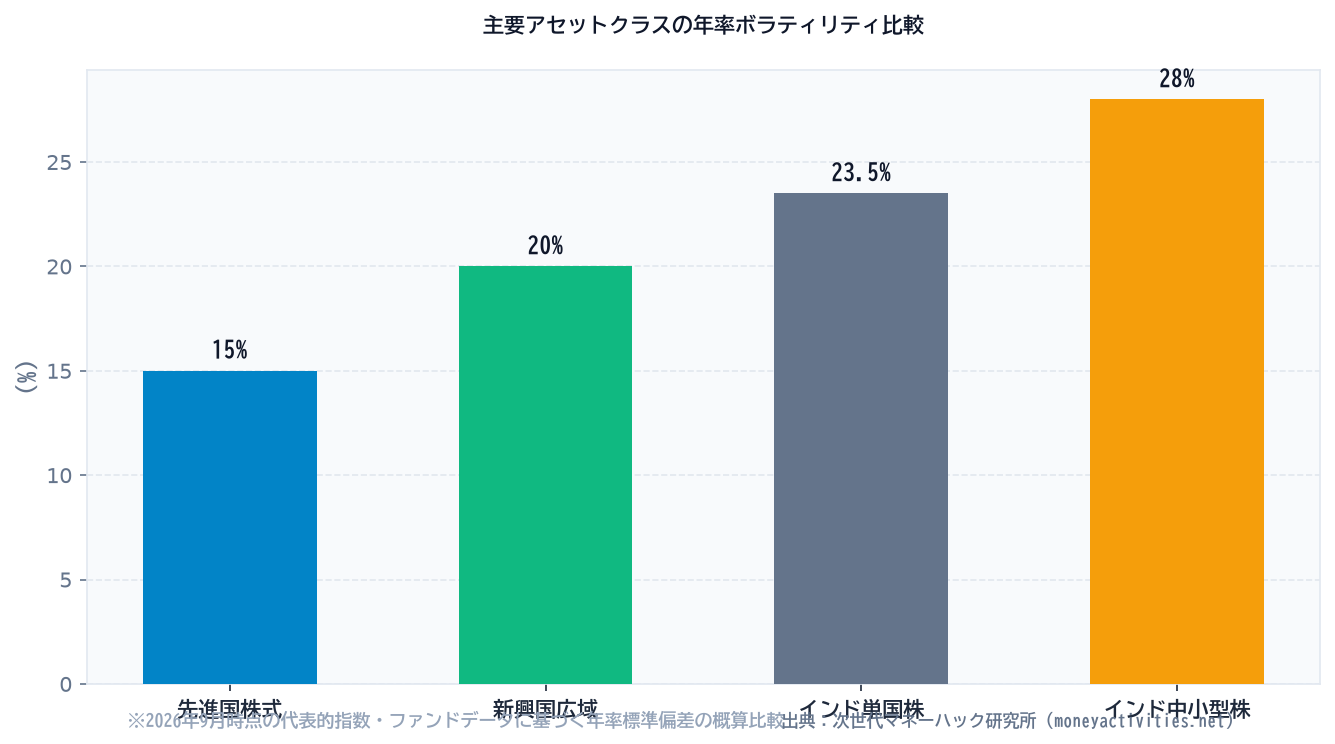
投資の世界において、リスクとは「リターンの振れ幅(標準偏差)」を指します。先進国株式(MSCIコクサイ等)の年率ボラティリティが概ね15%前後であるのに対し、新興国全体は18%〜22%前後、インド単国株式は18%〜25%前後(中小型株ファンドでは25%超)に達します。
これは、平常時であれば大きな上昇益を享受できる反面、調整局面では先進国株の1.5倍近いスピードで急落することを意味します。
インフレ格差による構造的な為替減価
もう一つの落とし穴が「為替リスク」です。購買力平価の観点から、日本や米国のようなインフレ率が相対的に低い国と比べ、インフレ率が高い新興国の通貨は、中長期的に対米ドル・対円で下落基調を辿りやすいという経済原則が存在します。
仮にインド現地の株価指数が年間15%上昇したとしても、通貨インドルピーが対円で5%下落すれば、日本円ベースのリターンは約10%に縮小します。さらに前述の実質コストが引かれるため、「現地ニュースで見る急成長」がそのまま手元の口座残高の増加につながるわけではありません。
4. 市場急変時のカントリーリスクと資金流出
新興国市場は、平時には世界中の投資マネーが集まり活況を呈しますが、世界的な金融危機や地政学的ショックが発生すると、資金の逆流が起きやすい構造を持っています。
世界同時株安などのテールイベント局面において、国際資本は安全資産とされる基軸通貨(米ドル等)へと一斉に回帰(リパトリエーション)する。この過程で、対外債務比率の高い新興国市場からは急速に流動性が枯渇し、先進国株を大幅に上回るドローダウンを記録することが多い。
出典:国際通貨基金(IMF)世界金融安定報告書(要旨整理)
また、有事の際に外貨準備が減少した場合、当局による資本取引規制や外為規制が発動されるリスクも排除できません。売却したいタイミングでスリッページ(想定価格からの乖離)が極端に広がるなど、流動性の非対称性を理解しておく必要があります。
5. 暴落に巻き込まれないための資産配分規律
新興国やインドの成長を取り込みつつ、市場の暴落によって家計が致命傷を負わないようにするためには、客観的なポートフォリオ規律が欠かせません。
サテライト枠として上限を10%以内に固定する
全世界株式(MSCI ACWI)における新興国全体の構成比率は約10%、そのうちインドの比率は2%台から3%台にとどまります。この比率こそが、世界中の機関投資家が市場規模(時価総額)に基づいて算出した中立的な配分です。
高いリターンを狙って個別に追加投資する場合でも、**ポートフォリオ全体の5%〜10%以内を上限とする「コア・サテライト戦略」**を堅持することが基本防衛策となります。資産の30%や50%を単一の新興国に集中させる行為は、資産形成ではなく極めて投機的なポジションであることを自覚する必要があります。
新興国集中投資を「やってはいけない人」の特徴
- 5年以内に教育費や住宅購入頭金などを使う予定がある人:急な暴落時に価格が戻るまでの回復期間(リカバリータイム)を耐えられません。
- 基準価額が前日比で3%〜5%下落しただけで気になって眠れない人:ボラティリティの高さに耐えきれず、底値で狼狽売りしてしまう可能性が極めて高くなります。
- 目論見書の「信託報酬」だけを見て実質コストを確認していない人:隠れコストによって期待通りの複利効果が得られません。
6. 今日スマホ1台でできる「3行セルフチェック」
新興国株への投資を検討中、あるいは既に保有している方は、以下の手順で現在の保有バランスを今すぐ点検してください。
- 証券アプリで総資産と新興国比率を確認:保有商品一覧を開き、「インド株」「新興国株」の評価額の合計が、株式資産全体の10%を超えていないか確認する。
- 運用報告書(全体版)の「1万口当たりの費用明細」を目視:信託報酬以外の「その他費用(保管費用・売買委託手数料等)」が年何%発生しているかチェックする。
- 積立設定の配分バランスを再調整:新興国比率が過大になっている場合は、翌月以降の積立買付設定を「全世界株式」や「先進国株式」を中心とする配分へトグル変更する。
高い成長を誇る新興国市場であっても、資産運用の基本原則は「徹底したコスト意識」と「冷静なリスク分散」にあります。過剰な成長神話に踊らされず、数字とルールに基づいた堅実なポートフォリオ運用を実践していきましょう。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
