会社を退職した直後、役所や会社から届く書類の山を前にして、「健康保険をどうするか」という重い選択に立ち止まってはいないでしょうか。退職後の健康保険には、会社の健康保険を個人で引き継ぐ「任意継続」と、地域の「国民健康保険(国保)」に加入する2つの主要な選択肢が存在します。
「会社を辞めたら国保に入るのが普通だろう」「退職時は全額自己負担になるから任意継続は損に違いない」といった漠然としたイメージだけで選んでしまうと、世帯構成によっては翌年の手取りが数十万円単位で目減りする事態に直面します。特に扶養家族がいる世帯では、制度の構造的な違いから年間20万円以上の格差が生じるケースも珍しくありません。
日々の引き継ぎや退職後の生活準備で疲れ切っている中で、難解な社会保険の計算式を一から読み解くのは骨の折れる作業です。しかし、退職後の健康保険の選択には「資格喪失日から20日以内」という極めて厳格な時間制限が課されています。放置していると、自動的に選択肢が狭まり、意図しない負担増を背負うことになりかねません。
本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。本記事では、標準報酬月額30万円の世帯をモデルケースとして、手取りに年間24万円もの開きが生じる数理的メカニズムと、迷わず最適なルートを判定できる手順を工学的に分解して提示します。
退職直後に突きつけられる「20日以内の選択期限」という構造的障壁
退職後の健康保険選択において、多くの退職者がつまずく最大の要因は「納付書や案内が手元に届く前に決断を迫られる」という制度のタイムスケジュールにあります。
健康保険の任意継続を選択する場合、健康保険法に基づき、「資格喪失日(退職日の翌日)から20日以内」に健保組合や協会けんぽへ申出書を提出しなければなりません。この期限を1日でも過ぎると、特別な理由がない限り申請は受理されず、国民健康保険への加入以外の選択肢が消滅します。
任意継続被保険者となるための申出は、被保険者の資格を喪失した日から二十日以内にしなければならない。ただし、保険者は、正当な理由があると認めるときは、この期間を経過した後の申出であっても、これを受理することができる。
出典:e-Gov法令検索「健康保険法 第三十七条」
一方、市区町村が管轄する国民健康保険の実際の納付通知書が手元に届くのは、退職手続きを行ってから数週間から1カ月以上先になることが大半です。つまり、「実際の納付通知額を見比べてから安い方に決める」という後出しの比較検討が物理的に不可能な仕様になっています。
さらに、2026年現在の制度環境では、公的医療保険に「子ども・子育て支援金」が上乗せ徴収されており、国民健康保険の賦課限度額も合計113万円(医療分67万円、支援金分26万円、介護分17万円、子ども・子育て支援納付金分3万円)まで段階的に引き上げられています。固定費としての社会保険料水準が底上げされている現在、事前に数理的な損益分岐点を把握しておくことの重要性はかつてないほど高まっています。
標準報酬月額30万円で手取り年24万円の格差が生じる数理モデル
任意継続と国民健康保険でこれほど大きな金額差が生まれる根本原因は、それぞれの「算定基礎」と「扶養家族に対する保険料の仕様」の決定的な違いにあります。
1. 任意継続の算定ルール:上限設定と「扶養家族ゼロ円」
在職中の健康保険料は労使折半ですが、任意継続では会社負担分がなくなるため全額自己負担(実質2倍)となります。これだけを聞くと非常に割高に感じられますが、任意継続には「標準報酬月額の上限」という強力な抑制機能が存在します。
算定基礎となる標準報酬月額は、「自身の退職時の標準報酬月額」と「前年9月30日時点の全被保険者の平均標準報酬月額」のいずれか低い方が適用されます。協会けんぽの場合、この上限額は長年の30万円から引き上げられ、2026年度現在は「32万円」が上限となっています。
そして何より重要なのが、被用者保険の仕組みをそのまま引き継ぐため、「何人扶養家族(配偶者や子ども)がいても保険料が1円も増えない」という点です。
2. 国民健康保険の算定ルール:「前年所得課税」と「人数分の均等割」
国民健康保険は、前年(1月〜12月)の総所得金額等をもとに算定される「所得割」と、世帯の加入人数に応じて課される「均等割」が合算されます。
国保には「扶養」という概念が存在しません。そのため、収入のない配偶者や子どもであっても、1人あたり年間数万円の均等割が確実に加算されます(未就学児や高校生年代に対する一定の軽減措置は順次拡充されているものの、世帯全体の負担は大きく膨らみます)。
世帯構成別・年間保険料シミュレーション比較
以下の条件を固定し、退職1年目における任意継続と国保の年間保険料を精緻に試算・比較しました。
- 本人年齢:42歳(介護保険第2号被保険者・介護分あり)
- 退職時標準報酬月額:30万円(賞与含む年収 約450万円、前年給与所得 約310万円)
- 任意継続料率:協会けんぽ東京都(2026年想定:健康保険+介護保険+支援金 約11.8%)=月額約35,400円(年額約424,800円)
- 国民健康保険料:標準的な自治体料率モデル(所得割算定基礎+均等割1人あたり約50,000円)
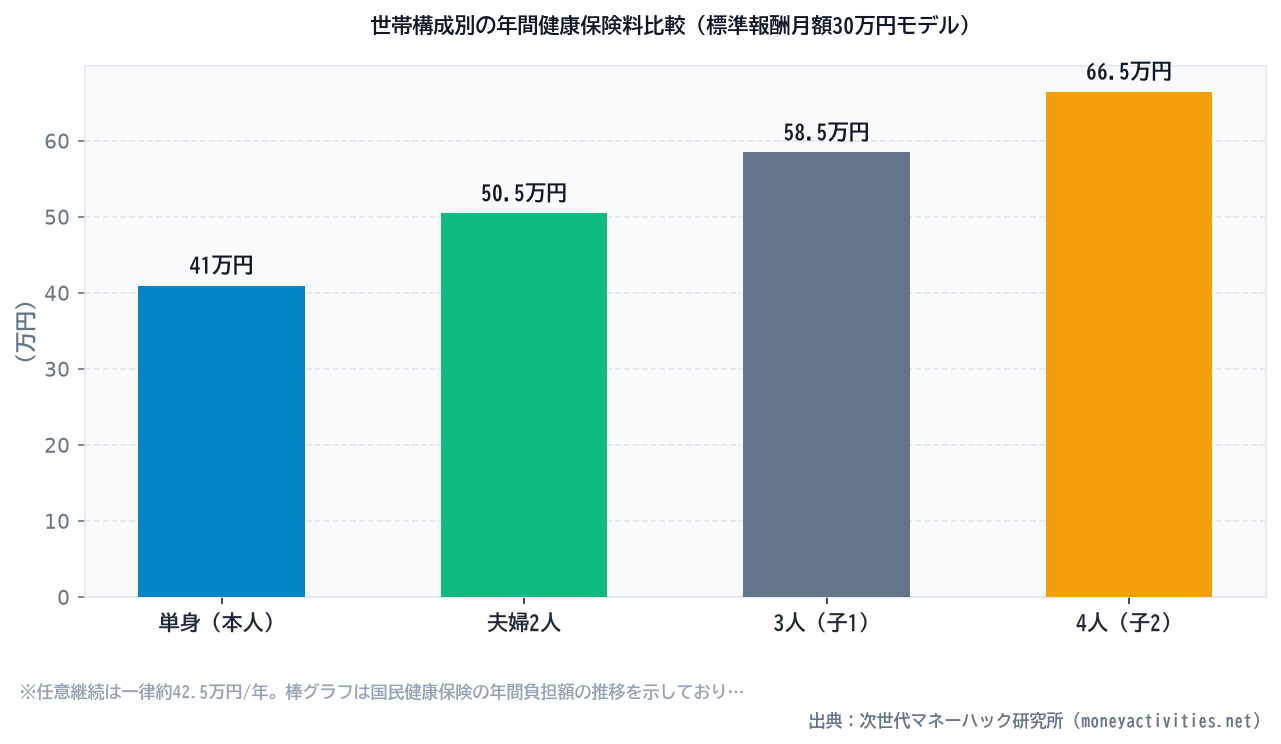
| 世帯構成 | 任意継続(年額) | 国民健康保険(年額) | 手取り差額(年間) | 判定 |
|---|---|---|---|---|
| 単身世帯(本人のみ) | 約42.5万円 | 約41.0万円 | 約1.5万円 国保有利 | 国保がやや優位 |
| 夫婦2人世帯(妻を扶養) | 約42.5万円 | 約50.5万円 | 約8.0万円 任意継続有利 | 任意継続が有利 |
| 3人世帯(配偶者+子1人) | 約42.5万円 | 約58.5万円 | 約16.0万円 任意継続有利 | 任意継続が有利 |
| 4人世帯(配偶者+子2人) | 約42.5万円 | 約66.5万円 | 約24.0万円 任意継続有利 | 任意継続の圧倒的優位 |
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
単身世帯であれば、自治体の保険料率によって国保の方が若干安くなる場面もあります。しかし、扶養家族が1人増えるごとに均等割が積み重なるため、4人世帯になると国民健康保険の年額は約66.5万円に達します。一方、任意継続は42.5万円で固定されるため、手取りの差額は実に年間24.0万円にまで拡大します。
退職2年目に発生する「逆転現象」と任意脱退ルールの活用
前述の数理モデルはあくまで「退職1年目」の比較です。退職後の健康保険において最も警戒すべき落とし穴は、1年目の結論をそのまま2年目も放置してしまうことにあります。
任意継続の保険料は、退職時の標準報酬月額(または上限額)をベースにするため、原則として2年間同額が続きます。しかし、国民健康保険は「前年の所得」を基準に計算されます。退職後に再就職せず無収入や低所得となった場合、退職2年目の国保の所得割は激減し、ほぼ均等割のみの負担へと圧縮されます。
つまり、「1年目は任意継続が圧倒的に有利だった世帯でも、2年目は国民健康保険に切り替えた方が圧倒的に安くなる」という逆転現象がほぼ確実に発生します。
かつての法制度では任意継続を自己都合で途中で辞めることは困難でしたが、2022年1月の法改正により、被保険者からの申し出によっていつでも任意継続を脱退し、国保へ移行できるようになりました。1年目は任意継続で扶養メリットを最大限に享受し、前年所得が下がった2年目の春に国保の試算を取り、速やかに切り替えるという2段階の設計が手取り防衛の鉄則となります。
非自発的失業者の特例(会社都合退職の特例措置)
なお、倒産・解雇・雇い止め・病気退職など、雇用保険の特定受給資格者や特定理由離職者(離職票の理由コードが11, 12, 21, 22, 23, 31, 32, 33, 34等)に該当する場合は例外です。
自治体の窓口へ申請することにより、国民健康保険の所得割を計算する際、本人の前年給与所得を「100分の30(7割マイナス)」として算定する特例軽減が受けられます。この軽減が適用されると、扶養家族がいる場合であっても1年目から国保の方が安くなるケースが大半を占めるため、退職理由コードの確認は必須事項です。
迷わず手取りを守るための「3ステップ・フェイルセーフ」
退職直後の忙しい時期に、自力で複雑な料率表を取り寄せて手計算する必要はありません。制度の構造を理解した上で、次の3つの行動を機械的に実行するだけで、金銭的な損失を確実に回避できます。
ステップ1:離職票の退職理由コードを確認する
会社から離職票が届いたら、退職理由コードを真っ先に点検してください。会社都合や契約満了、正当な理由のある自己都合(特定理由離職者)に該当していれば、国保の7割軽減特例が使えるため、国保優先で検討を進めます。
ステップ2:役所の国保窓口で「試算」を取得する(電話または窓口)
退職日の翌日以降、源泉徴収票(または確定申告書控)を持参して市区町村の国民健康保険担当窓口へ行き、「退職後の国保年額の試算を出してください」と依頼します。窓口では数分で正確な年間保険料を算定してくれます。
ステップ3:任意継続保険料と比較し「20日以内」に手続きを完了する
健保組合や協会けんぽのホームページで自身の任意継続保険料(標準報酬月額×保険料率、上限32万円考慮)を確認し、役所の国保試算額と並べます。
- 任意継続が安い場合:速やかに「任意継続被保険者資格取得申出書」を提出(20日以内必着)。
- 国保が安い場合:役所で国民健康保険の加入手続きを実施。
※個別の詳細な税額や保険料の算定、税務上の控除判定については、所轄の年金事務所、健保組合、市区町村窓口、または税理士等の専門家へご相談ください。