昇給や日々の業務努力によって額面年収が増加することは、本来であれば生活のゆとりや資産形成の加速につながる喜ばしい節目です。しかし、日本の社会保障制度には、特定の所得水準を超えた瞬間にセーフティネットの自己負担枠が跳ね上がる構造が存在します。
特に注視すべきが、公的医療保険における「高額療養費制度」の所得区分境界線です。年収約770万円(標準報酬月額53万円)に到達すると、窓口負担割合は同じ3割負担であるにもかかわらず、医療費の自己負担上限額が「区分ウ」から「区分イ」へと切り替わり、月ごとの上限だけでなく年間上限も約2倍へと急拡大します。
※本記事の内容は2026年11月時点の公開情報・法令・規約に基づき客観的に検証しています。資産形成や民間保険の選択には個別のリスク許容度や世帯事情が伴うため、最終的な判断はご自身のライフプランに合わせて行ってください。また、個別の税務判断については所轄税務署や税理士等の専門家へご相談ください。
年収770万円到達で何が起きるのか?医療費負担が跳ね上がる構造
日々の仕事や家事、育児に追われていると、自分が加入している健康保険の細かな規約や区分まで逐一確認する余裕を持つことは容易ではありません。「会社員だから高額療養費があるし、大きな病気をしても月10万円前後に抑えられるはずだ」という大まかな認識のまま、新入社員時代に契約した民間医療保険をなんとなく更新し続けている方も少なくないはずです。
しかし、高額療養費制度は2026年8月診療分より2段階見直しの第1弾が施行され、所得区分ごとの限度額改定とともに「年間上限」が新設されました。これにより、長期療養時の支出上限が可視化された一方で、年収約770万円の中高所得層における負担拡大が浮き彫りになっています。
70歳未満の医療費自己負担限度額は、被保険者の標準報酬月額に応じて5つの区分(ア〜オ)に分類され、標準報酬月額53万円以上で区分イが適用されます。
出典:厚生労働省「高額療養費制度の見直しについて(2026年施行版)」
区分ウ(標準報酬月額28万〜50万円:年収約370万〜770万円)と、区分イ(標準報酬月額53万〜79万円:年収約770万〜1,160万円)の間には、医療費の自己負担額において極めて大きな段差が設けられています。
区分ウと区分イの数理比較:年間最大58万円の格差を検証
実際に病気や怪我で高額な治療費が発生した場合、両者の間でどれほどの金銭的格差が生じるのかを客観的な数理モデルで確認してみましょう。
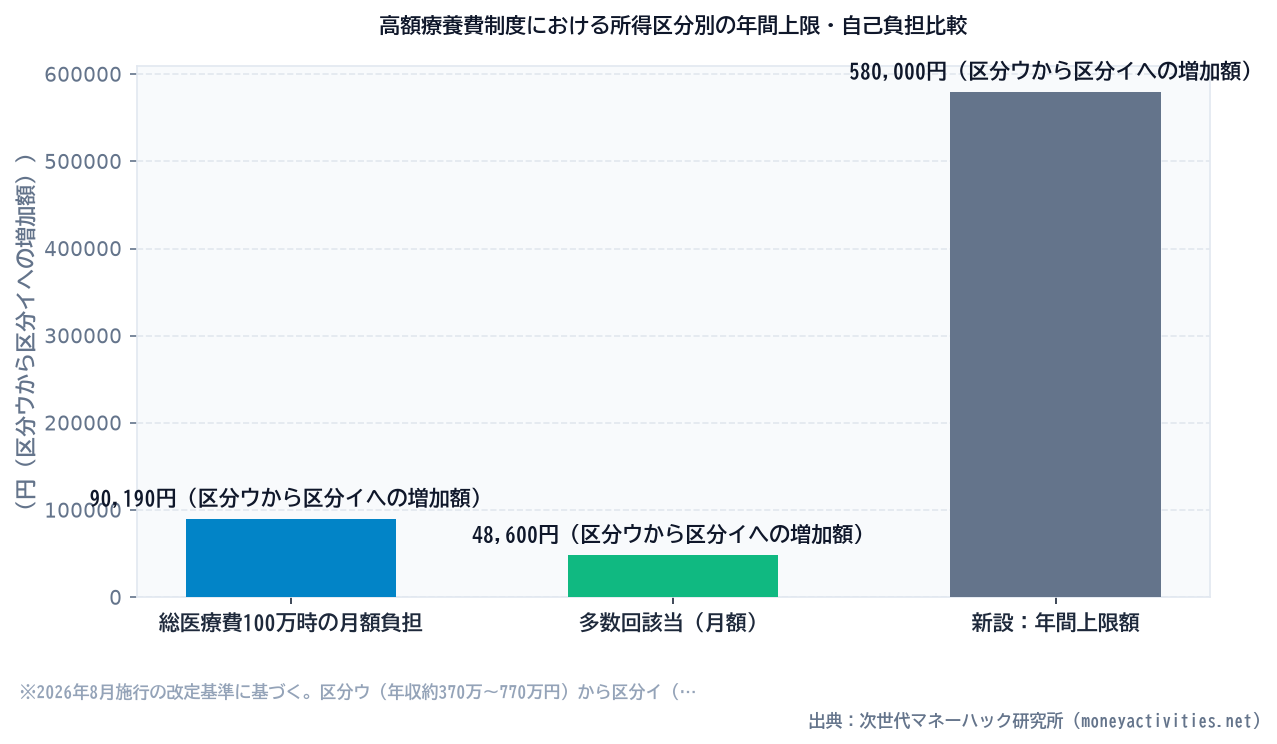
以下の表は、1か月の総医療費(10割相当)が100万円かかったケース、および通院や抗がん剤治療等で長期療養となった場合の自己負担限度額を比較したものです。
| 項目 | 区分ウ(年収約370万〜770万円) | 区分イ(年収約770万〜1,160万円) | 差額(負担増) |
|---|---|---|---|
| 標準報酬月額の基準 | 28万円 〜 50万円 | 53万円 〜 79万円 | 1等級(3万円)の差 |
| 月額限度額の計算式 | 85,800円+(総医療費-28.6万)×1% | 179,100円+(総医療費-59.7万)×1% | 基礎控除・率の引き上げ |
| 総医療費100万円時の自己負担 | 92,940円 | 183,130円 | +90,190円(約2.0倍) |
| 多数回該当(4か月目以降/月) | 44,400円 | 93,000円 | +48,600円(約2.1倍) |
| 年間上限(8月〜翌7月累計) | 530,000円 | 1,110,000円 | +580,000円(約2.1倍) |
中立系保険見直し相談【ミライ帖】
言われるがまま入った不要な特約をあぶり出し、公的保険の適用範囲をベースに手元に残る現金を最大化する保障再設計。
月額の自己負担額を見ると、総医療費100万円の治療を受けた場合、区分ウであれば約9.3万円で済むところ、区分イに突入した瞬間に約18.3万円となり、1か月あたり90,190円の負担増となります。
さらに注目すべきは、2026年8月に新設された「年間上限」の格差です。月ごとの限度額に達しない通院治療(月額5万〜7万円など)が1年間続いた場合でも、区分ウの年間上限は53万円であるのに対し、区分イは111万円に設定されています。つまり、年間で最大58万円もの実質的な支出格差が生じる仕様となっています。
なお、標準報酬月額は毎年4〜6月の総支給額を基に算出されるため、春先に一時的な残業代が重なった結果として意図せず区分イへ切り替わってしまうケースも実務上散見されます。この点に関する判定ロジックは以下の関連記事でも詳しく解説しています。
年間上限の新設で見えた「民間医療保険が不要になる」損益分岐点
この年間上限の新設は、医療費の急激な増加リスクを可視化すると同時に、「民間医療保険をどこまで契約しておくべきか」という長年の疑問に明確な数理的解答を与えてくれます。
1年間の保険診療における最大支出枠の確定
高額療養費の年間上限が確定したことにより、どんなに重い病気にかかり長期治療を行ったとしても、公的医療保険の対象となる治療費の年間最大支出は以下の通りに限定されます。
- 区分ウ(年収770万円未満): 上限53万円 + 入院時の食事代・雑費(年約10万〜20万円) = 年間最大約65万〜75万円
- 区分イ(年収770万円以上): 上限111万円 + 入院時の食事代・雑費(年約10万〜20万円) = 年間最大約120万〜130万円
この事実から導き出される結論は極めて明快です。生活費6か月分程度の生活防衛資金とは別に、区分ウであれば100万円程度、区分イであれば150万〜200万円程度の「医療用プール資金」を現預金として確保できている世帯であれば、月額数千円〜1万円以上の民間医療保険に加入し続ける経済的合理性は大きく低下します。
入院日額保障の費用対効果
近年の厚生労働省「患者調査」によると、一般病床の平均在院日数は約10〜14日前後まで短期化しています。仮に入院日額10,000円の医療保険に加入していたとしても、1回の入院で受け取れる給付金は10万〜14万円程度です。
30代から60代までの30年間にわたり月々4,000円(年間4.8万円、30年で約144万円)の保険料を支払い続ける構造と比較した場合、貯蓄で自己防衛を図る方が手元に残る可処分所得を確実に守ることができます。
例外的に残すべき3つの固有リスク
ただし、公的保障だけではカバーしきれない領域も存在します。民間保険を検討する際は、以下の3点に特化して設計することが推奨されます。
- 差額ベッド代: 個室を希望した場合や治療上の都合で個室に入る場合、高額療養費の対象外(1日あたり平均6,000〜10,000円超)となります。
- 先進医療・自由診療: 重粒子線治療(約300万円)などの技術料は全額自己負担です。これに対しては、月数百円程度で付加できる「先進医療特約」のみを単体またはミニマムな共済等で維持するのが合理的です。
- 休職に伴う収入減少: 会社員には最長1年6か月の「傷病手当金(給与の約3分の2)」がありますが、区分イの生活水準で高い住宅ローンや教育費を抱えている場合、手取り減少と年111万円超の医療費負担が重なるキャッシュフローリスクに配慮が必要です。
手作業の計算から脱却し、自動化された家計防衛を整える手順
「区分イに入ったからといって、慌てて保険を手厚く契約し直す」のは避けるべきアプローチです。複雑な医療制度の条文をすべて記憶する必要はありません。知識を詰め込むのではなく、家計の資金配分をシステムとして自動化し、放置しても手取りが守られる状態を作ることが重要です。
今日から取り組める具体的なアクションは以下の3ステップです。
- 直近の給与明細で「標準報酬月額」を確認する: 額面の基本給だけでなく、各種手当を含めた「総支給額」が53万円のラインを超えているかを確認します。
- 医療用プール口座を物理的に分離する: 生活費口座や投資用口座とは別に、区分イなら200万円、区分ウなら100万円の普通預金を「医療・緊急防衛専用」としてキープします。この枠が確保できた時点で、不要な日額型医療保険を整理・解約する基準が整います。
- 公的保障と家計を連動させたシミュレーションを行う: 住宅ローンや教育費、傷病手当金の受給シミュレーションを含めた家計のキャッシュフローを一度可視化しておきます。
世帯全体のキャッシュフロー耐性を客観的に診断したい場合は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを活用することで、公的保障と民間保障の重複を正確に把握できます。
さらに、加入中の民間保険が現在の所得区分や公的セーフティネットと重複していないか、無駄な特約をプロの視点で網羅的に棚卸ししたい場合は、中立なファイナンシャルプランナーによる保障仕分けサービスを活用するのも有効な選択肢です。一度構造を最適化してしまえば、制度改定のたびに不安を抱くことなく、資産形成のスピードを安定して維持することが可能になります。
公的保障連動型ライフプラン「LUMIADVIS 安心防衛編」
傷病手当金や高額療養費などの公的セーフティネットを前提に、過剰な民間保険を削って手元の生活防衛資金を最大化します。