毎月の積立や運用益の非課税メリットに注目が集まるiDeCo(個人型確定拠出年金)。しかし、出口である受取時の税制設計を誤ると、長年積み上げてきた運用益が想定外の税金や社会保険料として吹き飛んでしまう現実をご存じでしょうか。
本記事の内容は2026年10月時点の公開情報および税制関連法規に基づいて検証しています。なお、確定拠出年金やNISA等の資産運用には元本割れを含む市場変動リスクが伴います。最終的な投資判断や金融商品の選定はご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。当サイトは資産運用に伴ういかなる結果についても責任を負いかねます。また、個別の税務判断や確定申告書の記載実務については、所轄税務署または税理士等の専門家へご相談ください。
ネットの古い節税知識を信じた会社員を襲う「2026年10年ルール」の罠
日々の業務や家庭のやりくりに追われながら、「老後資金のために」とコツコツiDeCoを積み立ててきた読者の努力は尊いものです。金融知識を深く調べる時間が取れず、加入当初にネットや本で見かけた「60歳でiDeCoを一時金で受け取り、65歳で会社の退職金をもらえば税制優遇をダブルで満額使える」というノウハウをそのまま信じ、現在も口座を放置していないでしょうか。
もしその認識のまま受取時期を迎えてしまうと、老後資金計画に大きな狂いが生じる可能性があります。なぜなら、2026年1月より税制改正が施行され、かつて「5年空ければ控除枠が復活する」と言われていた重複排除ルールが「実質10年(前年以前9年内)」へと大幅に延長されたからです。
居住者がその年中に退職手当等の支払を受ける場合において、その年分の退職手当等の支払を受ける日の前年以前九年内(中略)に他の退職手当等の支払を受けているときは、一定の算式により計算した金額を退職所得控除額とする。
出典:財務省「所得税法第三十条等(退職所得控除の重複調整規定)」
この改正により、60歳でiDeCoの一時金を受け取った場合、会社の退職金を70歳以降に受け取らない限り、会社員時代の勤続年数と重複する期間の退職所得控除枠が容赦なく差し引かれることになりました。現在多くの企業で導入されている65歳定年退職のタイミングで退職金を受け取ると、インターバルはわずか5年しかなく、新ルールに完全に抵触します。
受取順と受取方式で税額が200万円以上変わる数理メカニズム
退職所得は本来、「(受取総額 - 退職所得控除額)× 1/2」という極めて手厚い税制優遇が用意されています。しかし、iDeCo一時金と退職金の両方を受け取る場合、受給の順番と間隔によって退職所得控除の「重複排除計算」が発動し、非課税枠が消滅します。
ここでは、勤続年数38年の会社員(退職金2,200万円)、iDeCo加入期間20年(資産残高1,000万円・すべて会社員期間と重複)という標準的なモデルケースを設定し、受取パターンごとの税負担を数理的に検証します。
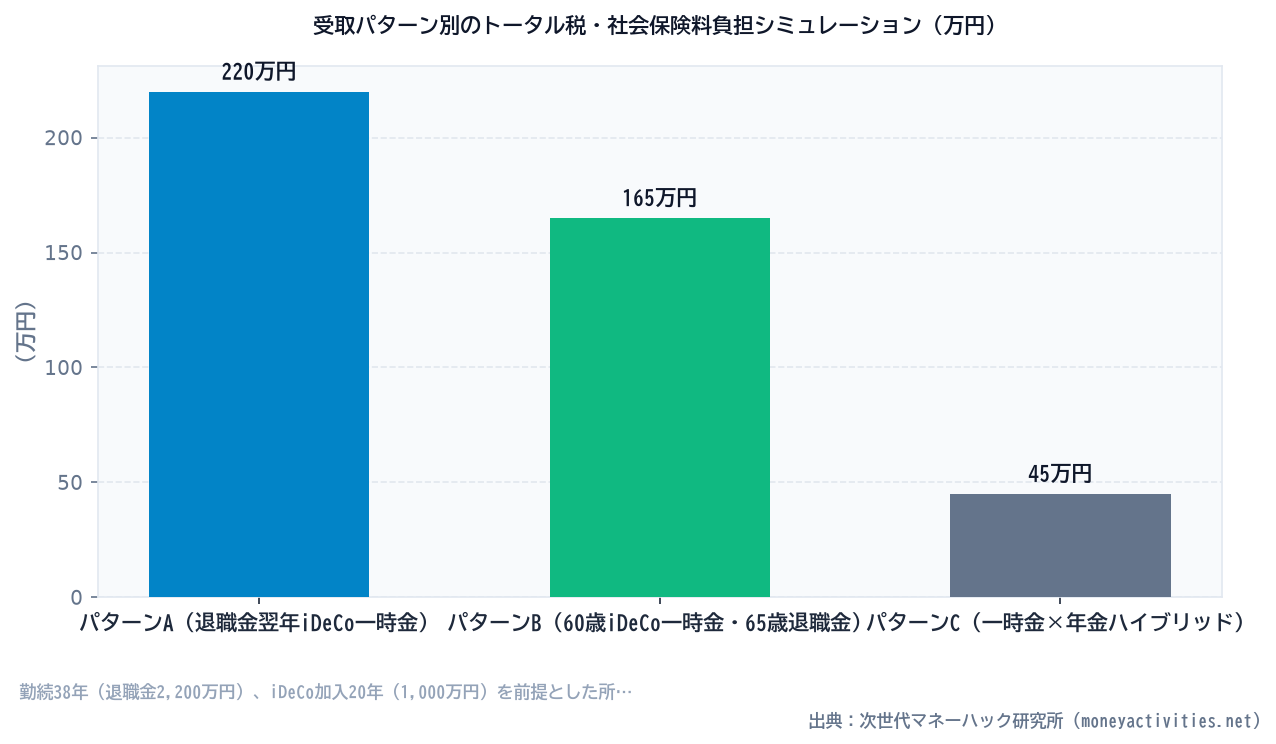
| 受取パターン | 受取順と受給形態 | 退職所得控除の適用状況 | 概算税負担(所得税・住民税) | 手取りへの影響 |
|---|---|---|---|---|
| パターンA(最悪) | 65歳で退職金一時金 66歳でiDeCo一時金 |
iDeCo側の控除枠が0円 (19年ルールに抵触) |
約220万円 | iDeCoの半分が丸ごと課税対象となり重税 |
| パターンB(改正罠) | 60歳でiDeCo一時金 65歳で退職金一時金 |
退職金側の控除が800万円削減 (10年ルールに抵触) |
約165万円 | 旧5年ルールを信じて被弾する典型例 |
| パターンC(最適化) | 65歳で退職金一時金 65〜74歳でiDeCo年金受取 |
退職所得控除を満額利用 公的年金等控除を併用 |
約45万円 | パターンA比で約175万〜200万円超の手取り改善 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
パターンAは、会社を退職した翌年にiDeCoを一時金で引き出すケースです。法律上、「退職金受給から前年以前19年内(実質20年間)」に別の退職手当を受け取ると勤続期間の重複排除が行われるため、iDeCo側の退職所得控除は0円になります。1,000万円のiDeCo資産のうち500万円が課税退職所得となり、累進課税によって高額な税負担が課されます。
パターンBは、旧法時代の知恵を利用して60歳でiDeCo一時金を受け取るケースです。2025年以前であれば65歳退職時に控除枠が全額復活していましたが、2026年新法ではインターバルが5年しかないため、退職金側の控除枠から重複する800万円分が除外され、手取りが大幅に目減りします。
一方、パターンCのように「会社の退職金で退職所得控除を使い切り、iDeCoは公的年金等控除の枠を活用して分割受給する」アルゴリズムを組むことで、トータルの控除枠を立体的に最大化し、税負担を劇的に抑制できます。
「全部一時金」か「年金分割」かを判定する意思決定アルゴリズム
「それならiDeCoはすべて年金受取にすればよいのか」というと、そう単純ではありません。年金受取は「雑所得」として扱われるため、受取額が増えると翌年の国民健康保険料や介護保険料が跳ね上がり、医療費の窓口負担割合が1割から2割〜3割へと引き上げられる二次被害が生じるリスクがあります。
手取りを最大化するためには、以下の3つの変数をチェックし、論理的な分岐に基づいて受給プランを確定させる必要があります。
- 退職金の額と控除枠の余り:会社の退職金が退職所得控除枠(20年以下は年40万円、20年超は年70万円)に収まるか、大幅にはみ出しているか。
- 公的年金の受給開始時期:国の年金を65歳から受け取るか、68〜70歳へ繰り下げ受給するか。
- 定年後の就労形態と社会保険:60歳以降も会社員として健康保険・厚生年金に加入し続けるか、退職して国民健康保険へ移行するか。
退職金が控除枠を大きく下回っている場合は、iDeCoを「一時金」で受け取り、残った控除枠を吸収させるのが最もシンプルです。しかし、勤続年数が長く退職金が満額控除枠を食い潰してしまう場合は、iDeCoを「年金」で分割受給し、65歳以降の公的年金等控除(年110万円まで非課税)の範囲内に収めるハイブリッド戦略が極めて有効になります。
今日からできる受取設計と資産防衛のスマートアクション
退職所得控除の改定や社会保険料の計算式を前にして、複雑な数式に頭を抱える必要はありません。複雑な税制の全体像をすべて暗記するのではなく、制度のルールを押さえた上で「客観的な数値でライフプラン全体の資金流出入を可視化すること」が最短の解決策です。
出口戦略で失敗しないために、まずは以下の手順で現状を整理してください。
- 会社の退職金規程を確認し、「定年時の見込み退職金額」を把握する
- iDeCoの管理画面にログインし、現在の資産残高と60歳時点の想定到達額を確認する
- 「ねんきん定期便」を参照し、65歳以降に受給できる公的年金の見込み額を把握する
これらの3つの数字が揃えば、どの受取順を選べば税金と社会保険料の合計が最小化されるかが工学的に導き出せます。定年間際になって慌てて手続きを行うと、年金受取の選択肢が限られたり、会社の書類提出期日に間に合わなくなったりします。まだ時間がある段階で、中立なシミュレーションを用いてご自身の世帯に最適な出口シナリオを確定させておきましょう。
お金のシミュレーション【お金のみらいマップ】
特定商品の勧誘なし。現状の収支と資産配分から将来の資金ショートリスクを数値化し、中立なFPとオンラインで解決策を検証。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。