長年にわたり毎月の積立投資をコツコツと続け、資産残高の増加を楽しみに眺めてきた方ほど、最後に待ち構える「出口の設計」を後回しにしがちです。日々の業務やマネジメントに追われ、「受取時の税金なんて、退職が近づいてから考えれば十分だろう」と感じるのも無理はありません。制度は年々複雑化しており、細かな条文まで自力で読み解く時間を確保するのは至難の業です。
しかし、本記事で解説する事実は、そうした真面目な会社員ほど見落としやすい構造的な死角を突いています。なお、本記事の内容は2026年10月時点の公開情報・税制規約に基づき検証しています。また、資産運用や退職後の資金管理には各種市場リスクが伴い、最終的な選択や出口設計はご自身のライフプランやリスク許容度に合わせて自己責任で判断していただく必要があります。将来の運用成果や確定的な節税効果を保証するものではありません。
これまで資産形成の指南書で語られてきた「60歳でiDeCoを一時金受取し、65歳で退職金を満額受け取れば控除がダブルで使える」という定番手法は、制度改正によって完全に過去のものとなりました。受取順序や年数の設定を一つ誤るだけで、納めるべき税負担が跳ね上がり、世帯の手取り額が最大320万円以上も目減りするリスクが数理上確認されています。
2026年税制改正で激変した退職所得控除の基本仕様
退職金や確定拠出年金(企業型DC・iDeCo)の一時金受取時に適用される「退職所得控除」は、給与所得などに比べて極めて手厚い税制優遇として知られています。勤続年数20年までは1年あたり40万円、20年を超える部分は1年あたり70万円が非課税枠として控除され、超過分も原則として2分の1を乗じた金額のみが課税対象となります。
しかし、問題は「複数の退職手当等を受け取る際の重複排除ルール」です。令和7年度税制改正を受け、2026年1月1日以後に支払われる退職手当等から、この重複排除の制限期間が大幅に厳格化されました。
退職手当等の支払を受ける居住者が、その年分以前の一定期間内に他の退職手当等の支払を受けている場合において、その重複する勤続年数等に基づく控除額の再計算を行う期間を、受給年の前年以前4年内(実質5年)から「前年以前9年内(実質10年)」に延長する。
出典:財務省「令和7年度税制改正の大綱(所得税法関連事項)」
さらに2026年1月以降、退職手当等を支払うすべての事業主に対し、全受給者の「退職所得の源泉徴収票」を税務署へ提出することが全面義務化されました。これにより、過去の受取履歴の申告漏れはシステム上確実に捕捉される仕様となっています。
従来の「5年空け」が通用しなくなった10年ルールの衝撃
これまで多くのFPやメディアが推奨していたのは、「60歳時点でiDeCoを一時金として受給し、その5年後となる65歳の定年・継続雇用終了時に会社の退職金を受給する」というスキームでした。旧ルールでは受給年の前年以前4年以内(実質5年)の受取履歴しか重複カウントされなかったため、60歳と65歳で5年間空ければ、双方で勤続・加入年数に応じた退職所得控除を満額利用できたためです。
しかし、2026年1月以降はこの間隔が「前年以前9年内(実質10年)」に倍増しました。つまり、60歳でiDeCoの一時金を受け取った場合、会社の退職金で控除枠を満額再利用するためには、退職金の受取時期を「70歳以降」まで先送りしなければならなくなったのです。
退職金を先に受給する場合の「19年ルール」は継続
一方、会社の退職金を先に受け取り、後からiDeCo一時金を受け取る場合のルールは以前と変わらず「前年以前19年内(実質20年)」の重複が排除されます。iDeCoの老齢給付金の受取上限年齢は75歳であるため、60歳で会社の退職金を受け取った場合、iDeCoの受取を最大の75歳まで遅らせても間隔は15年しか空きません。事実上、退職金先行受取のパターンではiDeCo側での退職所得控除の再利用は不可能です。
受取パターン別損益分岐点シミュレーション
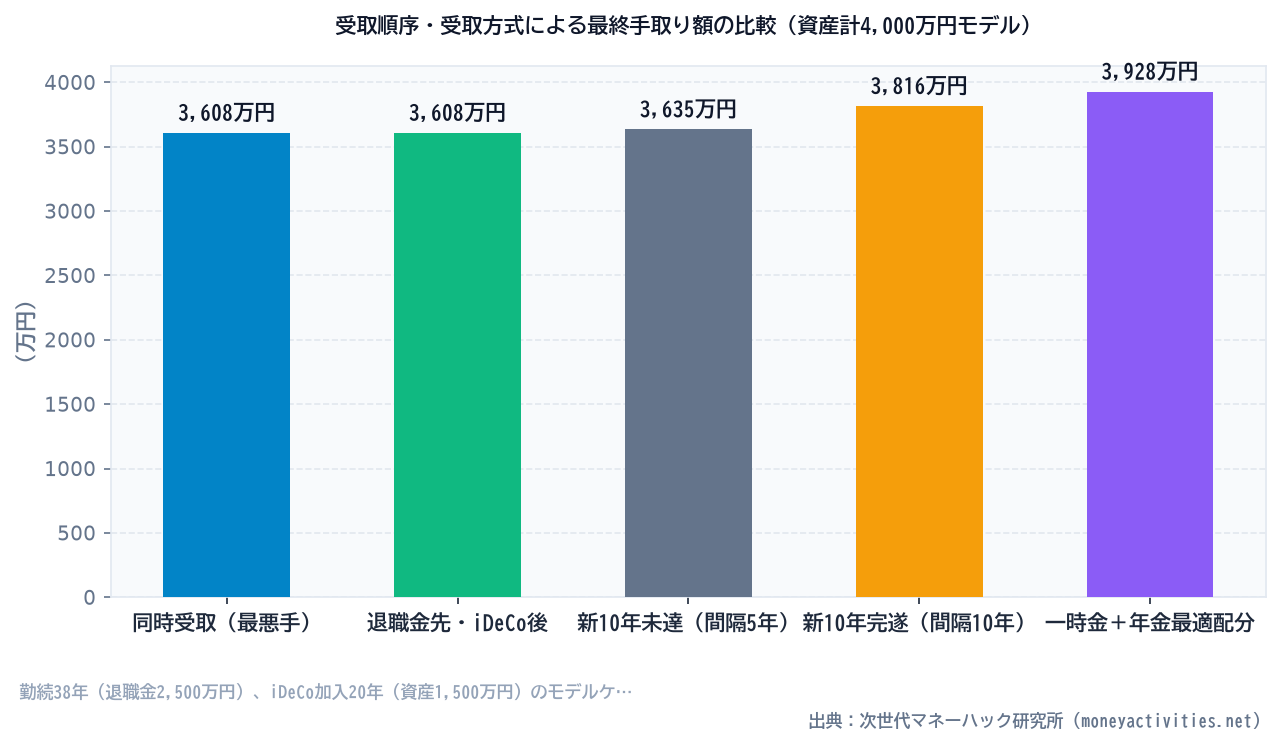
受取順序や間隔の違いによって、実際の手取り額にどの程度の差が生じるのでしょうか。大手企業に38年間勤務し、退職金2,500万円を受給する会社員(iDeCo加入期間20年、資産額1,500万円)のモデルケースを前提に、冷徹な数理計算で比較検証します。
| 受取パターン | 受取時期の組み合わせ | 適用される控除枠の合計 | 課税退職所得の合計 | 税負担・社保増分の概算 | 最終手取り差額 |
|---|---|---|---|---|---|
| パターン1:同時受取(最悪手) | 60歳または65歳で一括受取 | 2,060万円(重複排除) | 970万円 | 約392万円 | 基準(最少) |
| パターン2:退職金先・iDeCo後 | 退職金60歳/iDeCo65歳 | 2,060万円(19年ルール適用) | 970万円 | 約392万円 | ±0円 |
| パターン3:新10年ルール未達 | iDeCo60歳/退職金65歳 | 2,060万円(10年ルール適用) | 970万円 | 約365万円 | +27万円 |
| パターン4:新10年ルール完遂 | iDeCo60歳/退職金70歳 | 2,860万円(完全分離) | 570万円 | 約184万円 | +208万円 |
| パターン5:一時金+年金最適配分 | 退職金満額一時金+iDeCo分割 | 退職控除+公的年金控除活用 | 約380万円(実質課税ベース) | 約72万円 | +320万円 |
お金のシミュレーション【お金のみらいマップ】
特定商品の勧誘なし。現状の収支と資産配分から将来の資金ショートリスクを数値化し、中立なFPとオンラインで解決策を検証。
※試算の前提条件:会社勤続38年(退職所得控除2,060万円)、退職一時金2,500万円。iDeCo加入20年(勤続期間と全期間重複、資産額1,500万円)。所得税・復興特別所得税・住民税(一律10%)を合算。パターン5は公的年金受給開始(65歳)前の60〜64歳に年間70万円の公的年金等控除を活用し、超過分を計画的に分散受給した場合の生涯可処分所得の試算。個別の税務判断は所轄税務署や税理士等の専門家にご相談ください。
シミュレーション結果が示す通り、同じ合計4,000万円の退職資産を受け取る場合であっても、出口設計を誤って無計画に同時受取や短い間隔で受け取ってしまうと、税負担の累進構造により最大約320万円もの可処分所得が失われます。退職所得控除の枠が相殺されるだけでなく、課税対象額が跳ね上がることで適用税率が5%〜10%から最高33%〜40%超のブラケットへ急激にシフトすることが原因です。
「iDeCo年金受取」に潜む社会保険料と住民税の落とし穴
「退職所得控除が使えないなら、iDeCoはすべて年金形式(分割受取)にすればよい」と短絡的に判断するのも危険です。iDeCoを年金形式で受給する場合、税務上は「公的年金等控除」の対象(雑所得)となります。
65歳以降に国の老齢基礎年金・老齢厚生年金を受給しながらiDeCo年金を上乗せ受給すると、年金受給額の合計が容易に公的年金等控除(年110万円等)の枠を突破します。雑所得が増加すると、所得税や住民税だけでなく、翌年の国民健康保険料や後期高齢者医療制度の保険料、介護保険料が上限付近まで跳ね上がる構造になっています。
さらに見落とせないのが、70歳以降の医療費窓口負担割合です。年金収入やその他の合計所得金額が一定基準(単身で年収383万円以上、複数世帯で520万円以上など)を超過すると、医療機関の窓口負担が1割から2割、あるいは現役並みの3割へと引き上げられます。一時金の税金を回避したつもりが、毎年の社会保険料と医療費の負担増によって手取りを継続的に削られる結果になりかねません。
知識不要で資産を守るためのフェイルセーフ設計
複雑怪奇な税法や社会保険の条文をすべて暗記し、自力でエクセルを組んで最適解を導き出す必要はありません。多忙な現役世代が取るべきアプローチは、制度の変更に振り回されることではなく、「自動的に損失を防ぐ仕組み」をあらかじめ生活導線に組み込んでおくことです。
受取時期が近づいてから慌てるのではなく、50代に入った段階でご自身の「退職金見込額」「確定給付企業年金(DB)の有無」「企業型DCやiDeCoの評価額」を一元化し、どの受取順序が最も手取りを残せるかをシステム的に試算しておくことが極めて強力な安全装置となります。
今日から実行できる出口戦略の最適化ステップ
退職金とiDeCoの手取り最大化を実現するために、まず手元のスマートフォンやPCで実行すべきステップは以下の3点に集約されます。
- 会社の退職金規定と支給形式を確認する:一時金のみなのか、企業年金(DB)との選択制なのか、支給時期は60歳定年時か65歳継続雇用終了時かを把握します。
- iDeCo・企業型DCの加入期間と重複年数を確認する:ねんきん定期便や確定拠出年金の管理画面から、正確な加入月数をメモします。
- 退職後の総合キャッシュフローを中立に可視化する:退職金単体ではなく、住宅ローン残債の返済計画や公的年金の受取開始時期、配偶者の収入を含めた世帯全体のマネープランをシミュレーションします。
税制や社会保険料の壁は、知っているか知らないかという情報の非対称性だけで数百万円単位の手取り差を生み出します。後悔のないセカンドライフを迎えるためにも、まずはご自身の客観的な現在地を数値で把握することから始めてみてください。