
毎日の家事や育児の合間を縫って、家計を少しでも楽にしようとパートのシフトを増やしたはずなのに、届いた給与明細を見て「あれ、働く時間を増やしたのに手取りが減っている…?」と戸惑った経験はないでしょうか。
本記事の内容は2026年09月時点の公開情報・法令・規約に基づき検証しています。なお、将来の資産形成や働き方の選択には不確実性が伴うため、最終的な判断はご自身のライフプランやご家庭の収支状況に合わせて自己責任で行ってください。個別の税務判断については所轄税務署や税理士等の専門家へご相談ください。
日々の生活に追われていると、複雑に入り組んだ税制や社会保険の仕組みをゼロから勉強する時間など到底取れないのが現実です。知らず知らずのうちに「働けば働くほど手取りが削られるゾーン」に足を踏み入れてしまうのは、決してあなたの勉強不足でも計算ミスでもありません。制度の境界線が極めてシビアに設計されている構造上の問題なのです。
手取りが15万円消える「年収106万円の壁」で起きる逆転現象の数理
パートやアルバイトで働く方の手取りが突然大きく目減りする背景には、社会保険(厚生年金・健康保険)の加入要件があります。2026年9月現在、従業員数51人以上の企業(特定適用事業所)で週所定労働時間が20時間以上かつ所定内賃金が月額8.8万円(年収約106万円)以上になると、配偶者の扶養を外れて自分自身で社会保険料を納める義務が発生します。
短時間労働者に対する健康保険・厚生年金保険の適用拡大が進められており、所定の労働時間および賃金要件を満たす場合には、事業所の規模に応じて被保険者資格を取得することになります。
出典:厚生労働省「社会保険適用拡大特設サイト」
社会保険に加入すると、額面年収に対して約14〜15%(健康保険料約5%+厚生年金保険料9.15%)が給与から天引きされます。年収105万円であれば扶養内として社会保険料の負担はゼロ(手取り約105万円)だったものが、わずか1万円増えて106万円になった瞬間に、年間約15万〜16万円もの保険料が発生する仕組みです。
この境界線を越えたときに手取りがどのように推移するのか、以下のシミュレーション表で客観的に確認してみましょう。
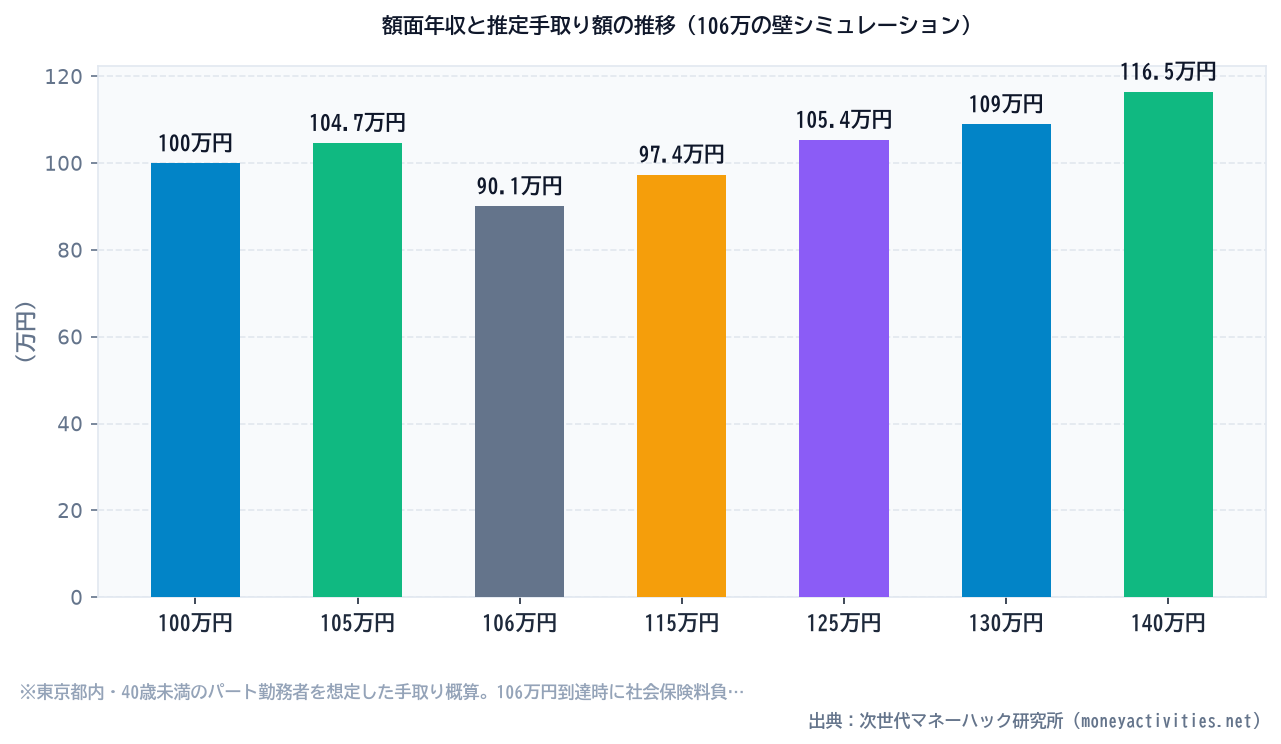
| 額面年収 | 社会保険加入 | 年間社会保険料(概算) | 年間所得税・住民税 | 推定手取り額 | 扶養内(105万)との手取り差 |
|---|---|---|---|---|---|
| 100万円 | 非加入(扶養内) | 0円 | 0円 | 約100.0万円 | -5.0万円 |
| 105万円 | 非加入(扶養内) | 0円 | 約0.3万円 | 約104.7万円 | 基準(±0円) |
| 106万円 | 加入(本人負担) | 約15.4万円 | 約0.5万円 | 約90.1万円 | ▲約14.6万円 |
| 115万円 | 加入(本人負担) | 約16.7万円 | 約0.9万円 | 約97.4万円 | ▲約7.3万円 |
| 125万円 | 加入(本人負担) | 約18.1万円 | 約1.5万円 | 約105.4万円 | +約0.7万円 |
| 130万円 | 加入(本人負担) | 約18.9万円 | 約2.1万円 | 約109.0万円 | +約4.3万円 |
| 140万円 | 加入(本人負担) | 約20.3万円 | 約3.2万円 | 約116.5万円 | +約11.8万円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※東京都内のパート勤務(40歳未満、介護保険料なし)、単独給与所得者を想定した概算試算です。配偶者特別控除の適用状況や自治体の住民税均等割の基準により若干前後します。
表から明らかなように、年収106万円から120万円前後の範囲は、いくら時間を差し出して働いても「105万円で抑えていたときより手取りが少ない」という深刻な逆転ゾーン(いわゆる働き損の谷)に陥ります。扶養内の手取り水準(約105万円)を明確に取り戻すためには、最低でも年収約125万円以上まで突き抜けて稼ぐ必要があります。
手取り逆転を脱出するための「限界労働時間」は月何時間か
では、この「手取り15万円減の谷」を脱出してプラスに転じるためには、実務上あと何時間働けばよいのでしょうか。時給別に必要となる月間稼働時間を分解してみます。
| パート時給 | 年収105万円の月間労働時間 | 年収125万円(手取り回復)の月間労働時間 | 手取りを戻すための「追加月間時間」 | 週あたりの追加日数(1日5時間換算) |
|---|---|---|---|---|
| 1,100円 | 約79.5時間(週18.3h) | 約94.7時間(週21.8h) | +約15.2時間 | 週+0.7日(月約3日増) |
| 1,200円 | 約72.9時間(週16.8h) | 約86.8時間(週20.0h) | +約13.9時間 | 週+0.7日(月約3日増) |
| 1,300円 | 約67.3時間(週15.5h) | 約80.1時間(週18.5h) | +約12.8時間 | 週+0.6日(月約2.5日増) |
| 1,500円 | 約58.3時間(週13.5h) | 約69.4時間(週16.0h) | +約11.1時間 | 週+0.6日(月約2日増) |
時給1,100円〜1,200円の環境では、毎月およそ14〜15時間(週あたり約3.5時間、1日5時間シフトなら月3回分)の追加勤務を行って初めて、「105万円のときと同じ手取り」に戻る計算になります。つまり、その月3回分の労働は「支払う社会保険料を穴埋めするためだけに働く時間」になってしまうのが、この制度の構造的な厳しさです。
さらに注視すべきは、2026年10月の年金制度改正です。従来の「月額賃金8.8万円以上(年収106万円)」という賃金要件が撤廃され、「週所定労働時間20時間以上」という時間基準へ一本化される予定となっています。今後は「時給が上がったから短時間で効率よく稼ぐ」としても、週20時間をわずかでも超えれば一律で社会保険の対象となるため、これまで以上にシビアな労働時間管理が求められます。
社会保険加入のメリットと「見落としがちな固定費削減」の相殺術
ただし、社会保険料の支払いは単なる損失(掛け捨ての税金)ではありません。民間の金融商品と比較したとき、極めて強固な公的保障が手に入ります。
- 将来の年金額増加:基礎年金に加えて厚生年金が上乗せ受給される(年収125万円で10年加入すると年額約6.8万円の終身年金が増加)。
- 傷病手当金:病気やケガで連続して3日以上休んだ場合、4日目から通算1年6か月間、給与の約3分の2が非課税で支給される。
- 出産手当金・障害厚生年金:万が一の高度障害や出産時における手厚いセーフティネットの確保。
ここで重要なシステム的発想は、「手取りが減ったからといって無理にシフトを増やすのではなく、手に入った公的保障を使って不要な固定費を削る」というフェイルセーフの構築です。例えば、自身で社会保険に加入して「傷病手当金」が付与された場合、民間保険会社で加入している高額な医療保険の入院日額保障や就業不能保険は、公的保障と重複している可能性が高くなります。重複している民間保険をスリム化できれば、月額5,000円〜1万円程度の固定費が浮き、目先の手取り減少を実質的に相殺することが可能です。
今日からできるシフトと家計の最適化アクション
制度の改定に振り回されず、世帯の可処分所得を最大化するために今日から取れる具体的なアクションは次の3点に集約されます。
- 現在の週所定労働時間を正確に確認する:雇用契約書上の所定労働時間が「週20時間以上」になっていないか点検します。もし手取り減少を回避して扶養内にとどまりたい場合は、週19.5時間以内の契約に是正するよう勤務先と調整します。
- 「105万セーブ」か「130万突破」か方針を一本化する:中途半端な年収110万〜115万円で着地するのが最も家計効率が悪くなります。シフトを減らして「年収105万円未満」で確実に抑えるか、あるいは月3〜4日シフトを増やして「年収130万円以上」まで稼ぎ切るか、家族の生活スタイルに合わせて明確に選択してください。
- スプレッドシートや自動計算ツールの活用:時給と月間シフトから社会保険料・税引き後の手取りを自動計算する管理シートを作成し、毎月の確定シフトが逆転ゾーンに突入していないかを機械的にチェックする仕組みを作りましょう。
制度の仕組みを客観的に把握し、事前に防衛ラインを敷いておくことで、大切な時間と労力を無駄にすることなく家計の手取りを堅実に守り抜くことができます。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
