
マイナス金利政策が完全に過去のものとなり、政策金利の引き上げが断続的に行われている2026年09月現在。街中の銀行看板やニュースでも「預金金利引き上げ」の文字が日常的に並ぶようになりました。
しかし、日々の仕事や家事に追われていると、「金利が上がっているのは知っているけれど、口座を見直す暇なんてない」「とりあえず給料が振り込まれるメガバンクの口座にそのまま置いている」という状態になってしまうのも無理はありません。口座開設の手続きや規約の比較は骨が折れる作業ですし、疲れた平日の夜や貴重な休日に金融機関の金利表を睨みつける余裕がないのは当然のことです。
ですが、もしその「口座の初期設定のままの放置」によって、毎年数万円単位の受け取れるはずの利息を静かに失い続けているとしたらどうでしょうか。さらに、安全策のつもりで選んだはずの「定期預金」が、かえって金利上昇局面では足かせになっている現実をご存じでしょうか。
本記事では、2026年09月時点の公開情報・法令・規約に基づき、普通預金と定期預金の構造的な違いから、メガバンクとネット銀行で生じている「金利の逆転現象」までを工学的に分解します。なお、本記事で言及する資産形成や資金管理の判断は一般的な制度仕様の比較であり、最終的な預入や金融機関の選択はご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。投資や預金運用の結果について筆者および当メディアは一切の責任を負いません。また、個別の税務判断については所轄税務署や税理士等の専門家にご相談ください。
「とりあえず定期預金」が裏目に出る?金利上昇局面の落とし穴
預金の基本をおさらいすると、普通預金と定期預金には預入期間と金利の決定方式において明確な仕様差があります。
預金規定における一般的な原則として、普通預金は預金者がいつでも請求により払戻しを受けることができる変動金利型商品であるのに対し、定期預金は一定の預入期間を定め、原則としてその期間中の払戻しを制限する代わりに所定の固定金利を適用する商品である。
出典:一般社団法人全国銀行協会 各種預金規定の標準条項解説
超低金利が続いていた時代であれば、「普通預金(年0.001%)に置いておくくらいなら、少しでも利息がつく定期預金(年0.002%)へ」という判断が定番のセオリーでした。しかし、利上げトレンドが継続する局面において、過去の常識のまま「定期預金に長期で固定する」という選択は、2つの大きなリスクを抱えることになります。
1. 期間拘束リスクと金利追随の遅れ
普通預金は金融機関が市場環境に合わせて随時金利を改定する「変動金利」です。政策金利が引き上げられれば、預けている残高全体に対して即座に新しい金利が適用されます。一方、一般的なスーパー定期預金は「固定金利」です。預け入れた瞬間の金利が満期(1年、3年、5年など)まで固定されるため、預入後に世の中の金利がさらに上昇しても、その恩恵を享受することができません。
2. 中途解約利率というペナルティ
「世の中の金利が上がったら、定期預金を中途解約して預け直せばいい」と考えるかもしれません。しかし、定期預金を中途解約すると約定利率は適用されず、各行が定める「中途解約利率」まで引き下げられます。元本割れこそしませんが、普通預金と同等かそれ以下の利率まで遡って減額されるため、乗り換えには相応のスイッチングコスト(機会損失)が伴います。
メガバンクとネット銀行の数理比較:発生している「金利逆転」の現実
2026年9月現在、金融機関の間では預金獲得競争が活発化しており、特にネット銀行を中心に「普通預金の金利が、メガバンクの定期預金を上回る」という顕著な逆転現象が発生しています。各行の提示水準を確認してみましょう。
| 金融機関・区分 | 普通預金金利(税引前) | 1年定期金利(税引前) | 主な適用条件・備考 |
|---|---|---|---|
| メガバンク3行 (三菱UFJ / 三井住友 / みずほ) |
年0.40% 前後 | 年0.50% 前後 | 条件なし(店頭・Web共通水準) |
| あおぞら銀行 BANK | 年0.75%〜1.00% | 年0.60%〜0.80% | 普通預金は残高100万円以下に好金利適用 |
| auじぶん銀行 | 最大 年0.61%〜0.70% | 年0.55%〜0.80% | au PAY カード引落・証券連携等の達成時 |
| SBI新生銀行 | 年0.30%〜0.40% | 年1.00%〜1.30% | 特別キャンペーン・ステージ優遇適用時 |
| 楽天銀行 | 年0.30%〜0.40% | 年0.50%〜0.70% | 楽天証券マネーブリッジ設定時(上限あり) |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
メガバンクの1年もの定期預金が年0.50%前後であるのに対し、ネット銀行の条件達成型普通預金や特定口座では年0.60%〜1.00%前後の水準が提示されています。つまり、「資金を拘束される定期預金よりも、いつでも引き出せる普通預金の方が高利回りである」という構造が成り立っているのです。
預入残高別の税引後手取り利息シミュレーション
では、この金利差によって具体的にどれほどの手取り差が発生するのかを数理モデルで検証します。預金利息には一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)が源泉分離課税されます。税引後の手取り計算式は以下の通りです。
手取り利息 = 預入額 × 年利率 × (1 - 0.20315)
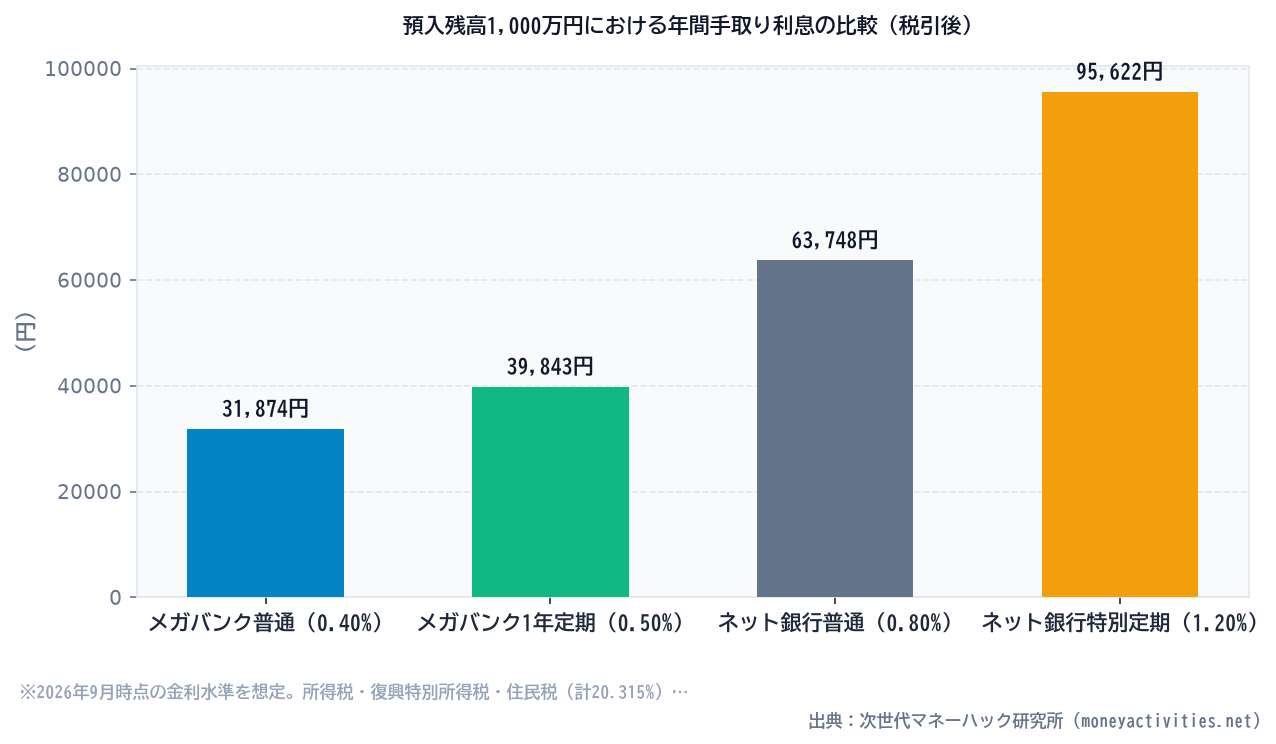
以下は、資金を「従来のメガバンク普通預金(年0.40%)」に置いた場合と、「優遇条件を活用したネット銀行普通預金(年0.80%)」に置いた場合の、年間手取り利息の比較表です。
| 預け入れ元本 | メガバンク普通預金 (年0.40%・税引後) |
ネット銀行優遇普通預金 (年0.80%・税引後) |
年間手取り差額 (放置による機会損失) |
|---|---|---|---|
| 100万円(単身の緊急防衛資金) | 約 3,187 円 | 約 6,375 円 | +3,188 円 |
| 300万円(共働きの生活防衛資金) | 約 9,562 円 | 約 19,124 円 | +9,562 円 |
| 500万円(教育資金等の待機資金) | 約 15,937 円 | 約 31,874 円 | +15,937 円 |
| 1,000万円(ペイオフ保護上限) | 約 31,874 円 | 約 63,748 円 | +31,874 円 |
預入残高が500万円から1,000万円規模になると、年間の手取り利息の差額は1.5万〜3.1万円超に達します。日常の買い物で数十円の節約を積み重ねる努力に比べ、預け先を一度整えるだけで毎年確実に生じるこの数理的格差は決して無視できません。
知識ゼロでも手取りを守る:流動性を殺さない「3層資金配分システム」
「金利が高いのは分かったけれど、毎日金利をチェックして資金を右往左往させるのは面倒だ」と感じる方も多いはずです。金融のプロになる必要も、毎月相場を追う必要もありません。生活を守るために必要なのは、一度設定したら自動で資産防衛が機能する「仕組み(アーキテクチャ)」の構築です。
金利上昇局面における最も堅牢な資金管理は、保有資金の性質に応じて以下の3つに明確に切り分ける「3層構造」を作ることです。

第1層:決済用資金(メガバンク・主要給与口座)
毎月の生活費や家賃、各種引き落としに必要な1〜2か月分の運転資金のみを置きます。引き出しの手間や振込手数料の観点からメガバンクを維持しても問題ありませんが、残高は最低限にとどめます。
第2層:生活防衛資金・待機資金(ネット銀行の高金利普通預金)
病気や突発的な出費に備える生活防衛資金(生活費の3〜6か月分)や、数年以内に使い道が決まっている待機資金は、ここに集約します。普通預金であるため流動性を100%確保でき、さらなる利上げがあった場合も自動的に金利が引き上げられます。定期預金のように解約ペナルティに怯える必要もありません。
第3層:中長期の余裕資金(新NISA等の投資信託)
10年以上使う予定のない余剰資金は、預金金利が年1%前後に上昇したとしても、インフレ率(物価上昇)を考慮すると現金のままでは実質的な価値が目減りするリスクがあります。税制優遇のある新NISA口座等を活用し、長期・積立・分散投資へ自動で流れるパイプラインを敷くのが合理的なアプローチです。
今日スマホ1台で完結するスマートアクション
高金利の恩恵を最大化するための実務手順は極めてシンプルです。窓口に並ぶ必要はなく、スマートフォンの操作だけで完了します。
- 普通預金の優遇条件を満たすネット口座の選定
メインで利用しているキャッシュレス決済やクレジットカードと相性の良いネット銀行(楽天銀行+楽天カード、auじぶん銀行+au PAY カード、住信SBIネット銀行+SBI証券など)を選定します。 - 自動スイープ・引落設定の有効化
口座を開設後、指定クレジットカードの引き落とし先口座に設定するか、証券口座との連携(マネーブリッジやハイブリッド預金等)を設定します。これにより、利用頻度に関わらずベースの普通預金金利が自動的に最高ステージへ引き上げられます。 - 生活防衛資金のシフトとペイオフ管理
メガバンク口座に眠っている余剰な滞留資金をネット銀行へ移動させます。ただし、預金保険制度(ペイオフ)の法的保護対象は「1金融機関につき預金者1人あたり元本1,000万円までとその利息」です。1,000万円を超える多額の資金を保有している場合は、単一の金融機関に集中させず、複数のネット銀行に分散して安全性を担保してください。
金利が動く時代において、「何もしないこと」は現状維持ではなく、目に見えない機会損失を抱え続けるリスクと同義です。ご自身の生活リズムを崩すことなく、まずは口座の自動化設定から手取りの防衛を始めてみてください。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
