進学や進級のタイミングを迎え、「周りの友だちが持ち始めたから、そろそろ我が子にもスマートフォンを持たせるべきか」と頭を悩ませていませんか。連絡手段としての利便性を感じる一方で、家計を圧迫する通信費や、SNSトラブル、ネット依存への不安がつきまとうのは自然なことです。
「通信費を抑えるために格安SIMを選びたいけれど、子どもの安全を守るフィルタリングが外れてしまうのではないか」「仕事や家事に追われ、複雑なプランや利用制限の設定まで手が回らない」と、検討を先送りにしたまま大手キャリアの高額なプランを漫然と契約し続けているご家庭は少なくありません。
※本記事の内容は2026年11月時点の公開情報・法令・各社規約に基づき検証しています。
大手キャリア放置で年6万円の差?通信費と安全対策の数理分解
スマートフォンの契約において、多くの保護者が「大手キャリアのほうが何となく安全そう」という漠然とした理由で月額約6,500円から7,500円の無制限・大容量プランを選択しがちです。しかし、中高生の日常的な通信実態を紐解くと、動画視聴やオンラインゲームの大半は自宅のWi-Fi環境で行われており、外出先でのモバイルデータ消費量は月間3GBから5GB程度に収まるケースが一般的です。
ここで、大手キャリアの通常プランを維持した場合と、格安SIM(MVNO・サブブランド)へ移行した場合の年間コストを数理的に比較してみましょう。
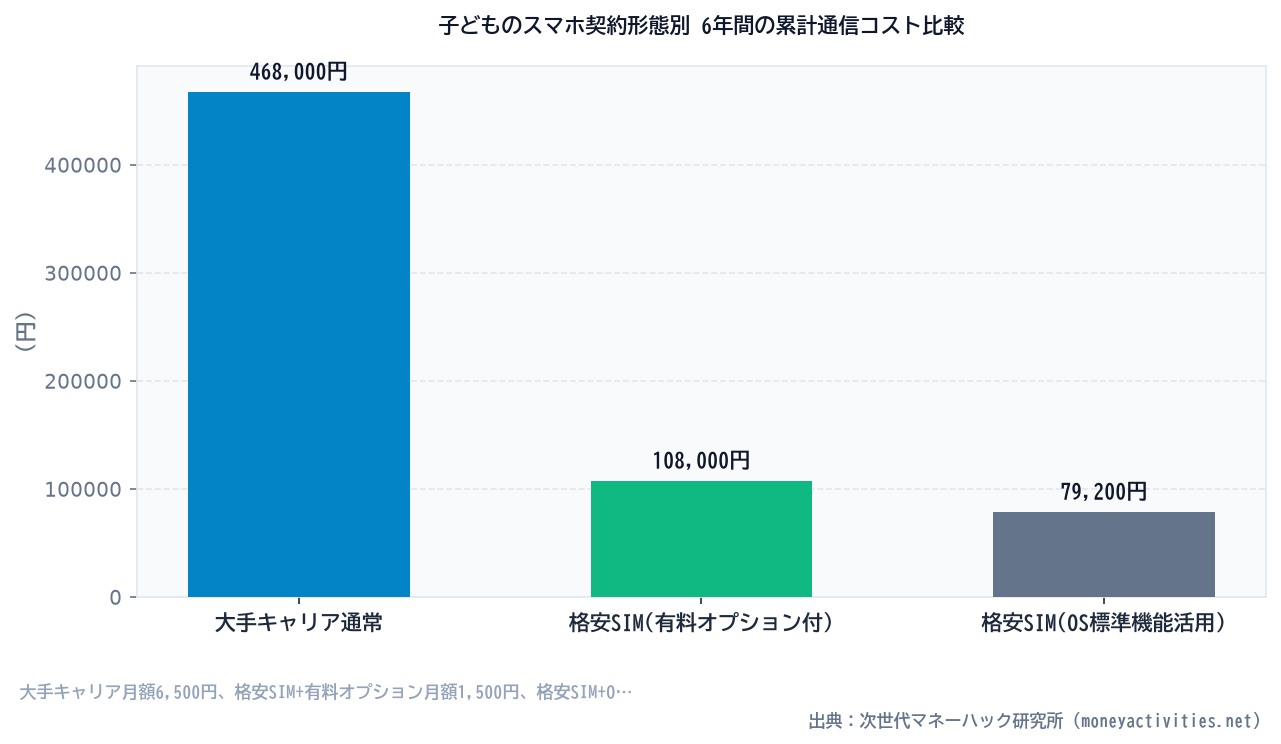
| 契約区分 | 月額基本料(目安) | 有害サイト・利用制限費用 | 月額合計 | 年間支出(1人あたり) | 6年間の累計支出(中高生) |
|---|---|---|---|---|---|
| 大手キャリア(無制限/通常プラン) | 約6,500円 | 0円(自社アプリ付帯) | 約6,500円 | 78,000円 | 468,000円 |
| 格安SIM(3GB〜5GB+有料フィルタリング) | 約1,100円 | 約400円(i-フィルター等) | 約1,500円 | 18,000円 | 108,000円 |
| 格安SIM(3GB〜5GB+OS標準機能活用) | 約1,100円 | 0円(iOS/Android標準) | 約1,100円 | 13,200円 | 79,200円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する格安SIMへ移行し、月額利用料を適正化するだけで、子ども1人あたり年間約60,000円から64,800円の固定費を削減できます。中学校から高校を卒業するまでの6年間に換算すると、実に約36万円から38万円もの手取り格差が生じる計算です。きょうだいが2人いれば、世帯全体で70万円以上のキャッシュフロー差へと拡大します。
法律が求める義務と「通信回線のすり抜け」という技術的死角
格安SIMを導入する際、保護者が知っておくべき法的な枠組みが存在します。それが「青少年インターネット環境整備法(青少年が安全に安心してインターネットを利用できる環境の整備等に関する法律)」です。
携帯音声通信事業者は、青少年が青少年有害情報閲覧確定通信を行うことを防止するための役務(フィルタリングサービス)を提供する義務を負う。ただし、保護者から不要である旨の申出を受けた場合はこの限りでない。
出典:こども家庭庁「青少年が安全に安心してインターネットを利用できるようにするための施策」
法律上、18歳未満の青少年が利用する回線を契約する場合、通信事業者はフィルタリングサービスの提供および有効化措置を行わなければなりません。しかし、ここに構造的な「仕様の盲点」が存在します。
回線事業者(MVNO等)が提供するWebフィルタリングサービスは、基本的に「携帯キャリアのモバイル通信網(4G/5G)」を通過するパケットを監視・制限する仕組みです。そのため、子どもが自宅のWi-Fiルーターに接続したり、外出先のフリーWi-Fi、友人のテザリング、あるいはVPNアプリ等を経由した場合、通信事業者のフィルタリング網を完全にすり抜けてしまう仕様上の限界を抱えています。
月額300円〜400円の有料フィルタリングオプションに加入しているからと安心していると、「自宅のWi-Fi経由では有害サイトや制限対象コンテンツが閲覧し放題になっていた」という事態が構造的に発生するのです。
知識不要の安全装置:OS標準機能と規約を組み合わせる「無料の防壁」
通信費を限界まで削りつつ、Wi-Fi環境でも強固な安全性を確保するために、保護者がITの専門家になる必要はありません。Apple(iOS)の「スクリーンタイム/ファミリー共有」やGoogle(Android)の「ファミリーリンク」といったOS標準のペアレンタルコントロールを一次防壁として設計すれば、費用を1円もかけずに通信経路に依存しない包括的な管理が完結します。
OSレベルで制限をかけることで、以下の3大リスクを端末内部で直接制御できます。
- 利用時間の物理的制御: 就寝時刻(例:21時以降)の自動ロックや、SNS・ゲームアプリごとの1日利用時間上限の設定。
- 課金・アプリインストールの承認制: 有料アイテムの購入や新規アプリのダウンロード時に親の端末へ通知が届き、親の生体認証(指紋・顔)なしには決済できない設計。
- Webコンテンツ制限: 成人向けWebサイトの自動ブロック、および指定したドメイン以外の閲覧禁止。
格安SIM事業者で契約する際は、規約に基づき「利用者が未成年であること」を正しく申告した上で、事業者側の有料オプションに依存しすぎず、端末のOS設定を親のアカウントに紐付けるアーキテクチャを構築することが、最も摩擦が少なく強固な解決策となります。
今日から実行できる通信費最適化と環境構築の3ステップ
子どもの安全を守りながら固定費を最小化するための具体的な手順は、以下の3つのステップで完了します。
- 契約名義と利用者登録の整理: 多くの格安SIMでは18歳未満単独のオンライン契約ができないため、「親権者名義」で契約し、「利用者」に子どもの生年月日を登録する。本人確認にはマイナンバーカード等のICチップ読み取り(JPKI)を利用すると即日で手続きが完了します。
- OS標準ペアレンタルコントロールの初期設定: SIMカードを端末に挿入する前に、親のスマートフォンからファミリーグループを作成し、子どものApple IDまたはGoogleアカウントを「子ども用アカウント」として紐付ける。
- 家庭内の利用ルールを「システム」として落とし込む: 「1日2時間まで」「夜21時以降はリビングで充電」といったルールを口約束にするのではなく、OSの休止時間設定やアプリ使用制限機能にそのまま数値として入力する。
通信費をはじめとする固定費の見直しは、一度正しい配線を組んでしまえば、その先何年間にもわたって自動的に家計の余力を生み出し続けます。通信回線だけでなく、住居費や保険、水道光熱費など世帯全体の固定費バランスを客観的に点検したい場合は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを活用し、世帯に最適なスリム化の損益分岐点を可視化してみるのも有効な選択肢です。
根性論での利用制限や漫然とした高額通信費の支払いをやめ、テクノロジーと制度の仕様に沿った仕組み化へシフトしていきましょう。
AI×FPライフプラン「LUMIADVIS ポータル」
家計バランスや将来のキャッシュフロー推移を客観シミュレーション。あなたの現在地から無理のない最適なマネープランを整理できる総合ポータルです。