突然の体調不良や検査、予定手術などで「入院が必要」と告げられたとき、多くの方が真っ先に不安を抱くのは「医療費の自己負担がいくらになるのか」という点ではないでしょうか。日本の公的医療保険には、どれほど医療費が高額になっても一定額以上の支払いを免除する「高額療養費制度」が整っています。
しかし、この制度には知っておかなければ大きな差が生じる「計算の境界線」が存在します。同じ10日間の入院で同じ処置を受けたとしても、入院する日程が月を跨ぐかどうかで、自己負担額に8万円以上の差が生まれるケースがあるのです。※本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。
月末入院で医療費が跳ね上がる違和感の正体
「高額療養費があるから、月額の上限は約9万円程度で済むはず」と考えていた方が、退院時の請求書を見て驚愕することがあります。請求額が17万円を超えており、想定の2倍近い支出になっているためです。
家計の管理や日々の仕事に追われていると、公的医療保険の細かい計算要件まで調べる余裕はありません。「健康保険証(またはマイナ保険証)を提示していれば、自動的に最も有利な形で計算される」と考えてしまうのは当然のことです。
しかし、医療機関の窓口や公的制度の計算機は、患者の家計に最も有利になるよう日付を再編してくれるわけではありません。あらかじめ決められた「制度の仕様」に沿って機械的に算定されるだけです。その仕様の根幹にあるのが「暦月(カレンダー単位)計算の原則」です。
高額療養費は、暦月(月の1日から末日まで)に医療機関の窓口で支払った自己負担額を合算して計算します。月を跨いだ合算は行われません。
出典:厚生労働省「高額療養費制度の見直しについて」
どれほど高額な治療費であっても、請求が「月末の3日間」と「翌月頭の7日間」に分かれてしまえば、それぞれの月で個別に自己負担限度額が判定されます。その結果、上限枠を2重に支払う構造が生じるのです。
月跨ぎ入院が生み出す「82,940円の格差」を数理分解する
この現象を感覚ではなく、2026年8月に改定された最新の所得区分基準に当てはめて数理的に検証してみましょう。
日本の給与所得者のボリュームゾーンである「年収約370万〜約770万円(区分ウ)」の世帯をモデルケースとします。2026年8月診療分以降、区分ウの自己負担限度額の計算式は以下のように改定されています。
自己負担上限額 = 85,800円 +(総医療費 − 286,000円)× 1%
仮に、10日間の入院・手術で発生した総医療費(10割分)が「100万円」だった場合の負担額を、入院の時期ごとに比較します。
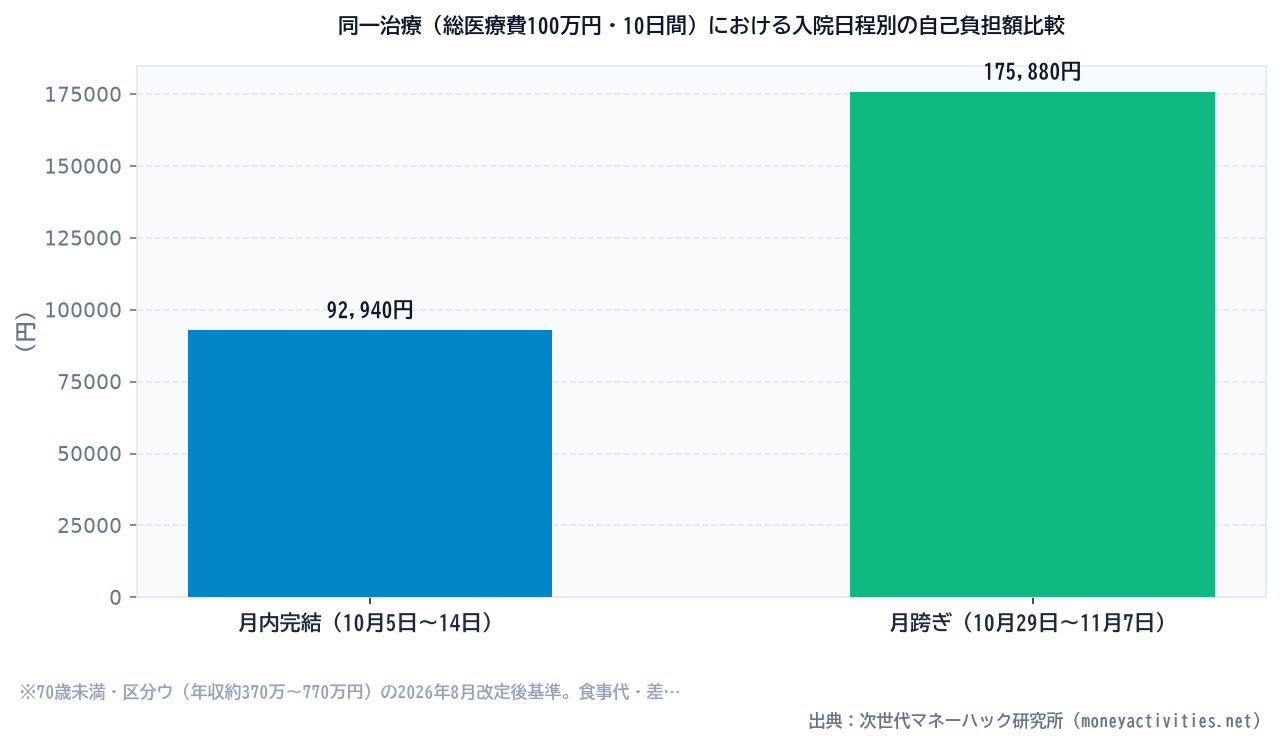
| 受診パターン | 診療期間の内訳 | 各月の自己負担限度額の計算 | 窓口負担合計(実質) |
|---|---|---|---|
| パターンA:月内完結 (10月5日〜10月14日) |
10月のみ(総医療費100万円) | 85,800円+(1,000,000円−286,000円)×1% = 92,940円 |
92,940円 |
| パターンB:月跨ぎ入院 (10月29日〜11月7日) |
10月:50万円分 11月:50万円分 |
10月:85,800円+(500,000円−286,000円)×1%=87,940円 11月:85,800円+(500,000円−286,000円)×1%=87,940円 |
175,880円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
まったく同じ治療内容、同じ入院日数であるにもかかわらず、パターンBはパターンAに比べて「82,940円」も自己負担が増加します。入院日をわずか数日ずらして同一カレンダー月内に収めるだけで、手元に残る現金が約8.3万円変わるという冷徹な計算結果が導き出されます。
入院計画において考慮すべき3つの境界条件
もちろん、全ての入院で日程をコントロールできるわけではありません。実務上は以下の3つの条件を見極める必要があります。
- 緊急入院か予定入院か:急性疾患や外傷などの緊急入院は即時治療が最優先です。日程調整を検討できるのは、待機期間のある良性疾患の手術、計画分娩、精密検査入院などに限られます。
- 対象外コストの存在:差額ベッド代(室料差額)、食事代(入院時食事療養標準負担額)、パジャマ等のレンタル費用は高額療養費の対象外です。これらは月跨ぎに関わらず日数分だけ加算されます。
- 多数回該当への影響:直近12か月間に3回以上高額療養費に該当している場合、4回目以降は上限額が「44,400円」に引き下げられます。長期的な継続治療を行う場合は、あえて月を分散させて早期に多数回該当の要件を満たす戦略も存在します。
制度の知識を丸暗記せず「自動ガード」を組む実務
「高額療養費の複雑な数式や暦月計算のルールを全て覚えておかなければ大損するのか」と不安に感じる必要はありません。日常の忙しさの中で、細かい公的保障の条文を記憶し続けるのは非効率です。
大切なのは、細部を暗記することではなく、入院や高額治療に直面した際の「チェックリスト」を仕組み化しておくことです。
マイナ保険証時代の「限度額適用認定証」の仕様変更
かつては事前に健康保険組合へ紙の「限度額適用認定証」を申請・郵送し、窓口へ提示しなければ、一旦3割負担分の高額な現金を立て替える必要がありました。
しかし現在では、マイナ保険証を利用したオンライン資格確認が医療機関に導入されています。受付のカードリーダーで「限度額情報の提供」に一度同意するだけで、事前に書類を取り寄せることなく、窓口での支払いが自動的に自己負担限度額までに抑えられます。
※ただし、マイナ保険証を所持していない場合や資格確認書を利用している場合は、引き続き事前に保険者へ限度額適用認定証の発行を申請する必要があるため注意が必要です。
今日からできる手取り防衛と民間保険の棚卸し
医療費のリスクを正しく把握できた段階で、もう一つ必ず着手すべきことがあります。それは「高額療養費制度がある前提で、民間の医療保険に無駄な保険料を払いすぎていないか」の点検です。
多くの方が「万が一の入院で数百万円の貯蓄が吹き飛ぶのではないか」という漠然とした恐怖から、月々1万〜2万円前後の民間医療保険に加入しています。しかし、公的医療保険のセーフティネットが機能している日本において、保険適用内の医療費で自己負担が数百万に達することは構造上起こり得ません(年収約500万円世帯であれば、1か月あたりの上限は約9.3万円です)。
公的保障の枠組みを正しく理解し、過剰な特約や重複した保障を仕分けるだけで、毎月数千円から1万円以上の固定費を確実に削減できます。浮いた資金を生活防衛資金の預金や資産形成へ回すことこそが、最も再現性の高いリスクヘッジになります。
予定入院を控えている方は、主治医や病院の入退院受付と相談する際に「可能であれば月始めからの入院に調整できますか」と一言確認してみてください。そして同時に、現在の家計が公的保障と民間保険で二重払いになっていないか、一度全体像を整理してみることをおすすめします。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。