本記事の内容は2026年10月時点の公開情報・法令・行政通達に基づき検証しています。
本業のスキマ時間を縫って積み上げてきた副業や、独立後の個人事業が軌道に乗り、年間売上や利益が300万円、500万円と伸びてきたとき、多くの事業者が直面するのが「驚くほど手元にお金が残らない」という違和感です。確定申告を終えた初夏、自宅のポストに届く国民健康保険料の納入通知書を開き、前年の倍近くに跳ね上がった請求額に言葉を失った経験はないでしょうか。
「もっと節税や社会保険の仕組みを勉強しなければ」と思いながらも、日々のクライアント対応や本業の業務に追われ、届いた納付書通りの金額を口座振替のまま放置してしまうのは無理もありません。事業に全力を注いでいる方ほど、複雑怪奇な制度の比較検討にまで頭が回らないのは自然なことです。
しかし、制度の構造を知らないまま放置すると、所得が伸びるほど手取り率が急激に削り取られていきます。本稿では、個人事業と「マイクロ法人」を組み合わせることで、社会保険料の負担構造を合法的に最適化し、年間約74万円の手取りを取り戻すための数理境界線を工学的に分解します。
売上が伸びるほど手取りが削られる「国保の累進構造」
個人事業主やフリーランスが直面する最大のキャッシュフロー流出要因は、所得税でも住民税でもなく、実は「国民健康保険料(国保)」です。
会社員が加入する健康保険は、保険料の半分を勤務先が負担(労使折半)し、扶養家族が増えても保険料は変わりません。これに対し、個人事業主が加入する国民健康保険は、前年の課税所得にダイレクトに料率が掛け合わされる「所得割」が重くのしかかります。どれだけ経費を切り詰めて利益を出しても、所得が増えた分だけ翌年の国保料が自動的に跳ね上がる仕様になっているのです。
国民健康保険法等に基づき、市区町村が徴収する保険料には所得に応じた算定基準が定められており、一定所得以上の世帯には年間賦課限度額まで保険料が賦課される。
出典:厚生労働省「国民健康保険制度の概要」
東京都区部など多くの自治体において、単身の個人事業主であっても課税所得が700万〜800万円規模に達すると、国民健康保険料は年間の賦課限度額(約104万円)付近に到達します。これに国民年金保険料(年間約20.4万円)を加えると、公的保険料だけで年間約125万円が口座から引き落とされる計算になります。
所得税や住民税には各種控除がありますが、国保の所得割には基礎控除程度しか適用されず、稼げば稼ぐほど手取りの増加ペースが鈍化する構造的なブレーキが存在しているのです。
マイクロ法人導入による「年74万円改善」の数理シミュレーション
この重い負担構造を転換する工学的なアプローチが、「個人事業」と「役員1名のみのマイクロ法人(事前確定届出給与または低額役員報酬)」のハイブリッド運用です。
仕組みは極めてシンプルです。自身の事業のうち、特定の独立した業務(例:コンテンツ制作、自社EC、保守運用など)をマイクロ法人側に移管し、自身を代表取締役とします。そして、法人から自身へ支払う役員報酬を「月額45,000円(年額54万円)」といった極めて低い水準に設定します。
法人の代表取締役として社会保険(協会けんぽ+厚生年金)に加入すると、標準報酬月額は最低等級が適用されます。すると、個人事業主としての国民健康保険・国民年金からは完全に脱退となり、個人の医療保険・年金はすべて法人側の最低等級社会保険に一本化されます。個人事業側でどれだけ数千万円の事業所得が発生しようとも、社会保険料の算定基準は「法人の役員報酬」のみとなるため、保険料が増加しなくなります。
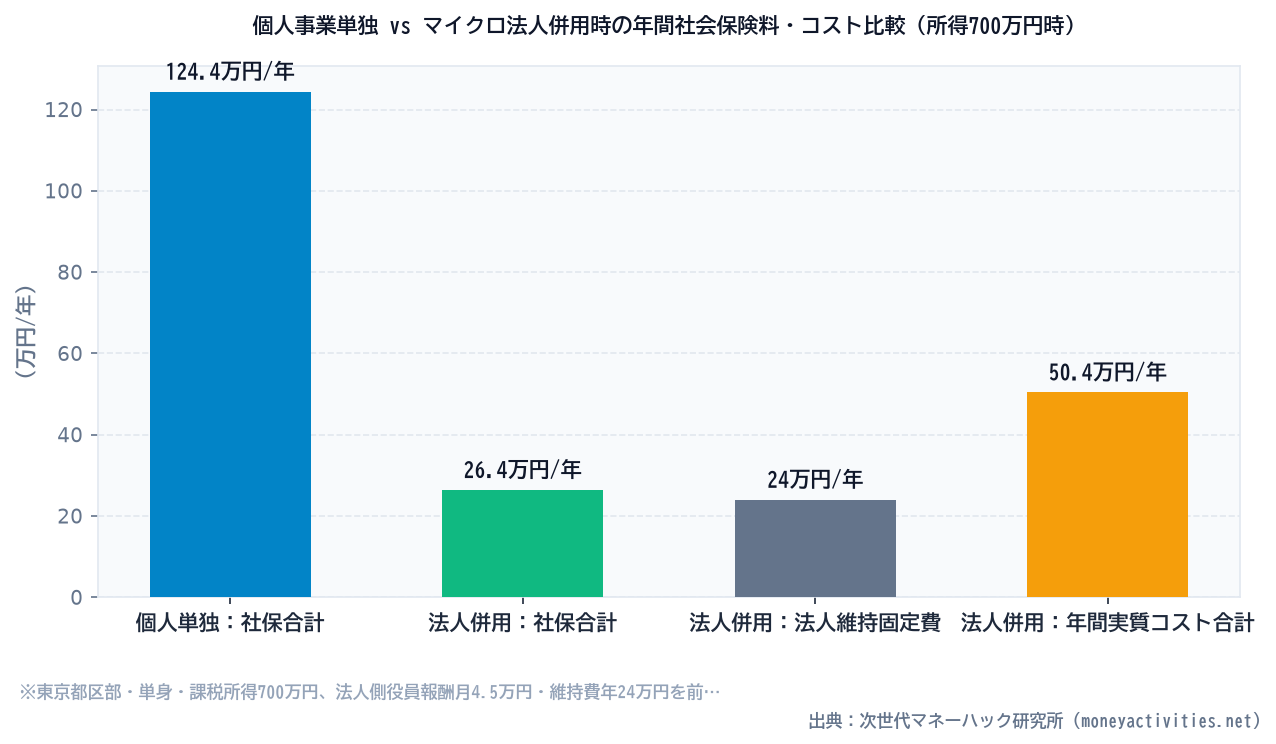
| 比較項目 | ① 個人事業単独(課税所得700万) | ② マイクロ法人併用(役員報酬月4.5万) | 年間差額(改善効果) |
|---|---|---|---|
| 健康保険料 | 約1,040,000円(国保上限) | 約70,000円(協会けんぽ第1等級・労使合算) | -970,000円 |
| 公的年金保険料 | 約204,000円(国民年金) | 約194,000円(厚生年金第1等級・労使合算) | -10,000円 |
| 社会保険料 合計 | 約1,244,000円 | 約264,000円 | -980,000円 |
| 法人維持固定費(均等割等) | 0円 | 約240,000円(均等割7万+決算管理等17万) | +240,000円 |
| 実質的な手取り改善幅 | 基準(0円) | 支出純減:年740,000円 | +740,000円 / 年 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※上記試算は東京都の協会けんぽ料率(介護保険第2号被保険者非該当)等を前提とした概算モデルです。個別の税務判断や地域差により微差が生じます。
社会保険料そのものは年間約98万円圧縮されます。そこから、法人が赤字でも毎年発生する「法人住民税均等割(約7万円)」や、最低限の決算・申告維持コスト(約17万円)を差し引いても、差し引きで「年間約74万円」の現金が手元に多く残る計算になります。
2026年最新規制:形式だけのペーパーカンパニーが直面するリスク
ただし、このスキームを導入するにあたって、絶対に知っておくべき極めて重要な制度変更があります。厚生労働省が2026年に発出した「実態を伴わない社会保険適用に対する資格確認の厳格化通達」です。
近年、実体的な業務が何一つ存在しない一般社団法人や休眠会社を形式的に作り、名ばかり役員として社会保険料だけを最低等級に圧縮する不適切な節税商品が出回りました。これを受け、年金事務所および行政当局は、不自然な低額役員報酬や活動実態のない法人に対し、経常的な労務提供や経営実態の有無を精査する運用へと舵を切っています。
もし「実態のないペーパーカンパニー」と判断された場合、社会保険の被保険者資格が過去に遡って取り消され、本来納付すべきだった高額な国民健康保険料が一括追徴されるだけでなく、過去に受けた保険給付の返還請求といった重大なリスクを負うことになります。
適正にマイクロ法人を運用するためには、以下の客観的エビデンスを初期から論理的に構築しておく必要があります。
- 業務と商流の明確な分離:個人事業側と法人側で「取り扱う商材」「取引先」「契約主体」を完全に分けること(同一のクライアントからの売上を恣意的に案分する行為は税務否認の対象となります)。
- 実体的な企業活動の記録:法人口座での経常的な入出金、業務委託契約書、請求書・領収書、株主総会議事録などの帳票類を整備すること。
- 法人側で年商100万〜300万円程度の事業規模を維持:役員報酬(年約54万)と社会保険料(年約27万)、均等割等を支払って安定的に運営できる売上基盤を法人単体で確保すること。
制度を理解し尽くす必要はない。「安全な器」を構築して自動化する
ここまで数理モデルと注意点を解説してきましたが、「会社設立の手続きや定款作成、社会保険の新規適用手続き、日々の記帳を自分でゼロからこなす時間などない」と感じた方も多いはずです。
しかし、あなたが金融や法務の専門家になる必要は一切ありません。重要なのは、複雑な会社法や社会保険法を丸暗記することではなく、「法令に完全準拠した安全な器(法人インフラ)」を初期に正しくセットアップし、以降は自動的に手取りが守られる仕組みを整えることです。
自己流で定款を作成したり、実態の切り分けが曖昧なまま設立登記を進めると、税務調査や年金事務所の調査で否認されるリスクが高まります。適正な事業目的の設定、合同会社を活用した設立コストの最小化、個人事業との業務切り分け設計などは、専門の設計支援サービスや提携士業のスキームを活用して最短距離で整えるのが、最も摩擦の少ないアプローチです。
手取り最適化へ向けた具体的アクション
年間74万円という手取り差額は、10年間で740万円の資産差に直結します。手取りを守るために今日から踏み出せるアクションは、以下の3ステップです。
- 直近の確定申告書と国保納付書を手元に用意する:現在の個人事業所得と、年間に支払っている社会保険料(国保+年金)の合計額を把握します。
- 事業の切り分け可能性を棚卸しする:自分の事業の中で、「ストック型の売上」「自社コンテンツ」「保守・運用」など、法人側の独立した売上として切り離せる業務が年商100万〜300万円程度あるかを確認します。
- マイクロ法人設立のシミュレーション窓口に相談する:自分の居住自治体の国保料率や現在の所得規模に基づき、法人維持コストを差し引いた純粋な削減メリットを専門窓口で試算します。
- 法令準拠のスキームで設立を完了させる:2026年最新通達に適合したエビデンス体制を整え、低額役員報酬と社会保険加入手続きを完了させます。
※なお、本記事で示した資産形成や公的年金受給額への影響には留意が必要です。厚生年金を最低等級で加入し続ける場合、将来受給する老齢厚生年金の額は最低限にとどまります。社会保険料の削減によって手元に残った余剰資金は、新NISAやiDeCo等の私的年金制度を活用し、ご自身のライフプランやリスク許容度に合わせて計画的に運用することが前提となります。投資には元本割れ等のリスクが伴うため、最終的な運用判断は自己責任で行ってください。また、個別の税務判断や法人設立の実務手続きについては、所轄税務署や税理士・司法書士等の専門家へご相談ください。
一度仕組みさえ構築してしまえば、毎年発生していた重い国保料負担から解放され、あなたが事業で生み出した価値を最大限手元に残すことが可能になります。放置して毎年数十万円を流出させ続ける前に、合理的な制度設計への第一歩を踏み出してみてください。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。