毎年5月から6月にかけて届く国民健康保険料と国民年金の納付通知書を見て、その金額の大きさに言葉を失った経験はないでしょうか。売上を伸ばそうと連日懸命にクライアントワークをこなし、ようやく利益を残せるようになった矢先、前年の所得に比例して跳ね上がる社会保険料が手取りを大きく圧縮していきます。
「法人化すれば社会保険料を抑えられるらしい」という話を耳にしつつも、日々の案件対応や事業運営に追われ、複雑な制度設計や会社設立の手続きを調べる余裕がないまま、従来の納付書で支払いを続けてしまうのは無理もありません。事業を一人で回しているフリーランスにとって、バックオフィス業務に割けるリソースは限られているのが現実です。
しかし、制度の構造をそのままにして放置すると、毎年数十万円単位の手取り差額が累積していきます。本記事では、2026年10月時点の最新行政通達および社会保険制度の仕様に基づき、いわゆる「役員報酬4.5万円」のマイクロ法人を活用して年間約48万円の社会保険料負担を適正に圧縮する数理モデルと、法人維持コストを踏まえた損益分岐点を客観的に解説します。
※本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。個別の税務判断や設立手続きについては、所轄税務署や税理士、社会保険労務士などの専門家にご相談ください。また、事業運営や投資判断には一定のリスクが伴うため、最終的な意思決定はご自身の責任において行っていただく必要があります。
年商と手取りを圧迫する「国保・国民年金」の数理構造
個人事業主が負担する社会保険料は、主に「国民健康保険料」と「国民年金保険料」の2つで構成されています。このうち国民健康保険料は、前年の事業所得(総収入から必要経費と青色申告特別控除を差し引いた額)をベースに算定される「所得割」の比重が極めて高く、所得が増加するにつれて負担が雪だるま式に膨らむ仕様になっています。
一方、法人を設立して社会保険(健康保険・厚生年金)に加入する場合、保険料の算定基準は個人の事業所得ではなく、法人から受け取る「役員報酬の標準報酬月額」へと切り替わります。日本年金機構および全国健康保険協会(協会けんぽ)の等級制度において、健康保険の最低等級(第1等級)は標準報酬月額5万8,000円(月額報酬6万3,000円未満)、厚生年金の最低等級(第1等級)は標準報酬月額8万8,000円(月額報酬9万3,000円未満)に設定されています。
役員報酬を月額4万5,000円(年間54万円)に設定すると、健康保険・厚生年金ともに最低等級が適用されます。この場合の年間保険料総額(会社負担分と個人負担分の労使合算)は、2026年度の料率(子ども・子育て支援金含む)を勘案しても約26.3万円にとどまります。さらに、役員報酬年間54万円は給与所得控除(55万円)の枠内に収まるため、この報酬にかかる所得税や住民税は実質的に発生しません。
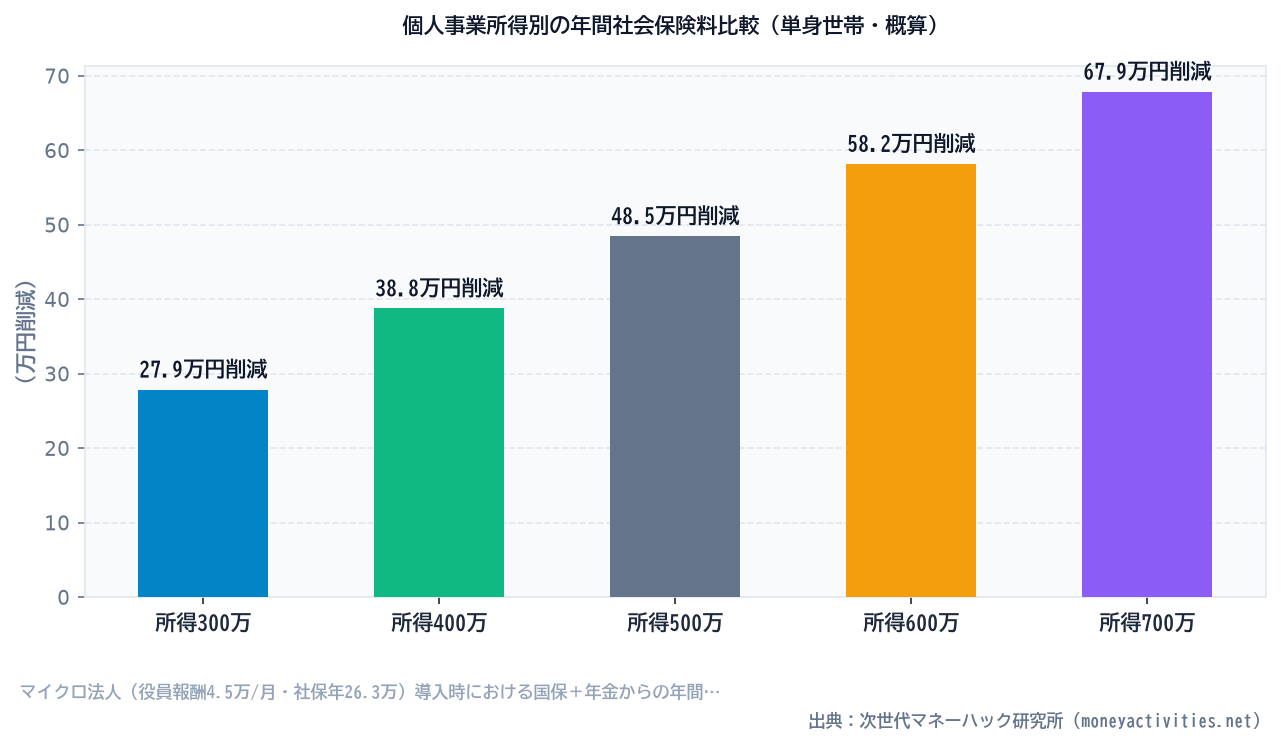
| 個人事業の所得 | 個人事業主の社保負担(国保+年金) | マイクロ法人活用時の社保負担(労使合算) | 社会保険料の年間削減額 |
|---|---|---|---|
| 300万円 | 約54.2万円 | 約26.3万円 | 約27.9万円 |
| 400万円 | 约65.1万円 | 約26.3万円 | 約38.8万円 |
| 500万円 | 約74.8万円 | 約26.3万円 | 約48.5万円 |
| 600万円 | 約84.5万円 | 約26.3万円 | 約58.2万円 |
| 700万円 | 約94.2万円 | 約26.3万円 | 約67.9万円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※東京都内の料率を目安に試算。国民年金保険料は1名分(年約21万円)、国保は介護保険非該当の単身世帯を想定。自治体や扶養家族数により数値は変動します。
上記の試算が示す通り、個人事業所得が500万円のケースでは、マイクロ法人を併用して最低等級を適用させることで、年間約48.5万円の社会保険料を圧縮できる計算になります。さらに扶養家族がいる場合、国民健康保険では人数分の均等割が加算されるのに対し、健康保険(協会けんぽ)では同一保険料のまま被扶養者としてカバーできるため、世帯全体での可処分所得の改善効果はさらに広がります。
法人の維持コストを差し引いた「真の損益分岐点」
社会保険料単体で見れば大幅な削減が可能である一方、法人の設立および維持には固有のランニングコストが継続的に発生します。表面的な削減幅だけに目を奪われ、維持費の計算を怠ると「会社を作ったのに手取りがほとんど増えない」という本末転倒な事態に陥りかねません。
マイクロ法人を維持する上で確実に発生する固定コストは以下の通りです。
- 法人住民税均等割:赤字であっても毎年発生する自治体への税金(年間約7万円)。
- 法人の役員報酬支払原資:月額4.5万円×12カ月(年間54万円)。
- 社会保険料の法人負担分:労使折半のうち法人が納付する額(年間約13.2万円)。
- 決算・会計申告コスト:自力申告の場合はソフト代等で年2〜3万円、税理士に委任する場合は年15万〜25万円程度。
これらを踏まえると、法人単体として年間75万〜95万円程度の粗利益(売上から直接原価を引いた額)を安定して計上できる事業基盤が求められます。この法人売上をクリアした上で、個人事業全体の所得から見て「設立の手間とコストを回収して手元資金がプラスになる分岐点」を割り出す必要があります。
クラウド会計ソフトを用いて自力で法人税申告を完結できるスキルのある方であれば、個人事業所得「400万円以上」が参入のボーダーラインとなります。一方、申告実務を税理士へ全面的に外部委託する場合は、年間委託費(約15万〜20万円)を吸収する必要があるため、個人事業所得「550万〜600万円以上」が合理的な損益分岐点となります。
2026年最新通達が突きつける「実態審査」の壁
マイクロ法人の設計において、今もっとも注意を払わなければならないのが、行政による「被保険者資格の実態審査」の厳格化です。厚生労働省および日本年金機構は、実体のないペーパーカンパニーを用いた社会保険料逃れに対する監視を強めています。
法人の代表者等に対する健康保険及び厚生年金保険の適用に当たっては、法人における実質的な労務提供の対価として報酬が支払われているか、並びに当該事業所における事業活動の実態等を総合的に勘案し、適正な資格取得の確認を行うものとする。 出典:厚生労働省保険局・年金局通達(保保発0318第1号/年管管発0318第1号 一部抜粋)
かつて横行した「実体的な売上が一切なく、個人の生活資金を役員借入金として法人へ環流させ、役員報酬を支払うだけのスキーム」は、年金事務所の調査によって被保険者資格を取り消されるリスクが極めて高くなっています。資格を取り消された場合、過去に遡って国民健康保険料の差額を追徴課税される恐れがあります。
健全かつ合法的にこの仕組みを運用するためには、「個人事業」と「法人事業」の業務範囲を論理的に分離しなければなりません。例えば、個人事業ではクライアントワーク(受託制作、コンサルティング、執筆等)を行い、法人側では自社Webサイトの広告運営、EC販売、不動産管理といった別系統のストック型ビジネスを展開する形です。契約名義、請求書、銀行口座を完全に分離し、法人単体で年間80万〜100万円の売上を自力で計上している実態を整備することが、適法運用の絶対条件となります。
制度の学習に忙殺されず「最適なシステム」を組む手順
ここまで数理構造と留意点を整理してきましたが、読者の皆様が今から会社法や法人税法、社会保険各法を何百時間もかけて勉強し、専門家レベルの知識を身につける必要は一切ありません。フリーランスや個人事業主の本分は、あくまで自身の本業でクライアントに価値を提供し、売上を最大化することです。
重要なのは「すべてを自力で理解して動く」ことではなく、「要件を満たす正しいアーキテクチャ(構造)を最初に組み、自動的に手取りが保全される環境を作る」という工学的なアプローチです。登記書類の作成、定款認証、年金事務所への適用届、法人設立届出書の提出など、初回に発生する一連の事務手続きは、定型化された専用の支援窓口や専門家プラットフォームを活用することで、大幅に作業摩擦を削ぎ落とすことができます。
事業所得が500万円を超え、毎年の国保通知書に頭を抱えているのであれば、まずは自身の売上構成が「個人」と「法人」に分離可能かどうかを整理し、専門の設立支援サービスで具体的なシミュレーションを作成してみるのが最も無駄のない第1歩となります。一度仕組みを構築してしまえば、翌年以降は年間40万〜50万円規模の資金防衛が、最小限の維持工数で長期にわたり機能し続けます。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。