
2024年のマイナス金利解除以降、段階的な利上げが続き、日本銀行の政策金利は1.25%水準まで引き上げられました。これに伴い各行の短期プライムレートが改定され、長らく超低金利を享受してきた住宅ローンの変動金利にも本格的な引き上げの波が押し寄せています。
なお、本記事の内容は2026年09月時点の公開情報・法令・規約に基づき検証しています。また、繰上返済や資産運用を組み合わせた住宅資金計画を検討する場合、投資信託や株式等の資産運用には元本割れを含む市場変動リスクが伴います。最終的な借入プランや資産運用の選択は、ご自身の家計状況やリスク許容度に合わせて自己責任でご判断ください。運用結果について当メディアが責任を負うものではありません。
2026年現在の金利環境と主要ローンの実勢水準
現在、新規借入における実勢金利は、ネット銀行の最優遇水準からメガバンクまでを含め、変動金利が約0.8%~1.2%台で推移しています。一方、フラット35を中心とする全期間固定金利は約2.0%~2.5%台となっており、両者の金利スプレッドは1.0%~1.5%程度まで縮小してきました。
新規借入・借換を問わず、これまで一般的だった「変動一択」の姿勢から、固定期間選択型や全期間固定型、あるいは両者を組み合わせたミックスローンへの見直しを検討する方が増えています。
知っておくべき「5年ルール・125%ルール」の仕様と実務リスク
一般的な元利均等返済の変動金利には、急激な金利上昇から家計を守る「5年ルール」と「125%ルール」が組み込まれています。しかし、この仕組みは「支払いが免除される制度」ではなく、単なる「支払いの先送り」に過ぎない点に注意が必要です。
1. 返済額の内訳変化と「元金据え置き」の恐怖
5年ルール適用中は、金利が上がっても5年間は毎月の返済額が据え置かれます。しかし、返済額のうち「利息」の占める割合が急増し、「元金充当額」が削られます。結果として、毎月返済を続けているにもかかわらずローン残高が計画通りに減らず、5年後の返済額見直し時に返済負担が跳ね上がることになります。
2. 未払利息の発生リスク
金利が急激に跳ね上がり、1カ月あたりの発生利息が毎月の返済額を上回ってしまった場合、差額は「未払利息」としてプールされます。未払利息が発生すると元金が一切減らないだけでなく、最終返済期日に一括返済を求められるリスクがあります。
3. 約款の差異:ルール非採用の銀行に注意
重要なのは、すべての金融機関がこのセーフティネットを採用しているわけではないという点です。例えば、PayPay銀行やSBI新生銀行などの一部ネット銀行では、5年ルール・125%ルールを採用していません。これらの銀行では金利が上がると翌月または半年後からダイレクトに毎月の引き落とし額が増加するため、自身の借入約款の確認が不可欠です。
【試算】金利上昇シナリオ別の総返済額・毎月返済額の比較
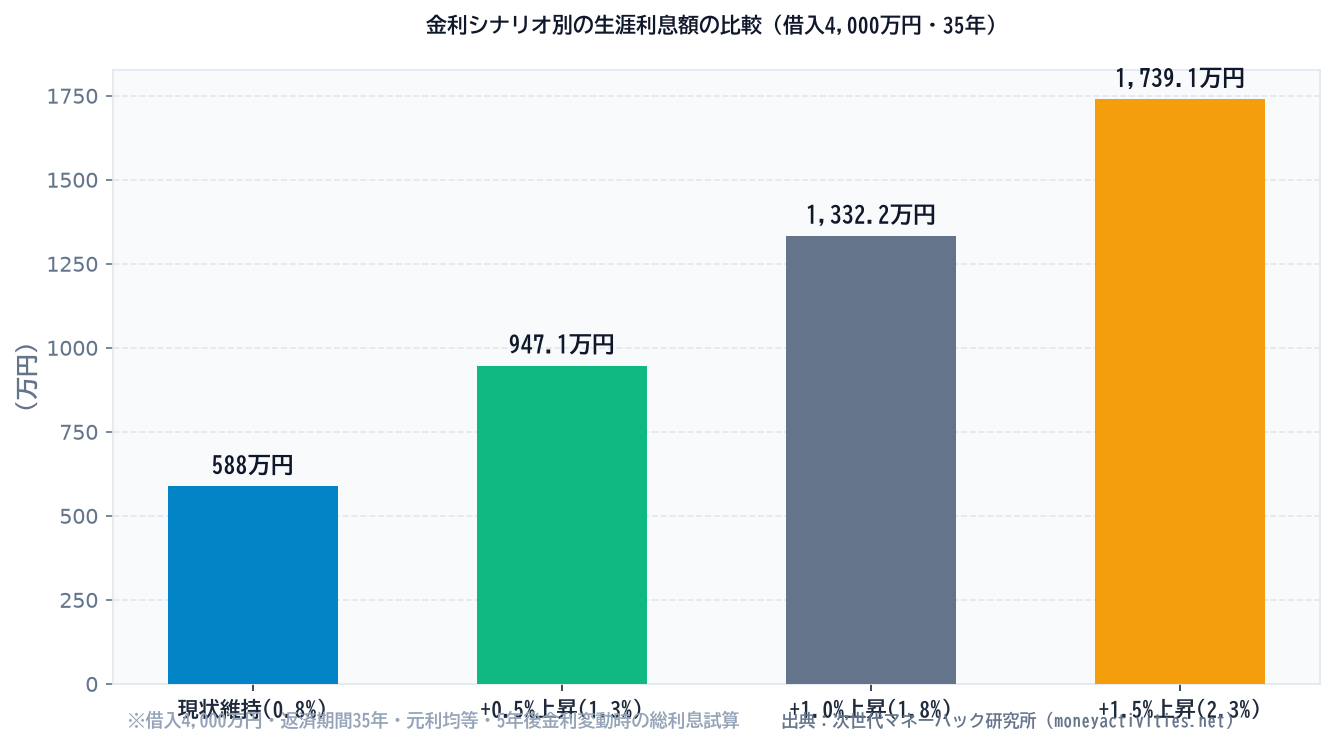
金利が段階的に上昇した場合、実際のキャッシュフローと生涯利息にどのような差が生まれるのかを試算しました。以下の条件でシミュレーションを行います。
| 金利変動シナリオ | 当初返済額(月額) | 見直し後返済額(月額) | 総利息額 | 総返済額 |
|---|---|---|---|---|
| ① 現状維持(年0.8%継続) | 109,239円 | 109,239円 | 5,880,380円 | 45,880,380円 |
| ② 5年後+0.5%上昇(1.3%) | 109,239円 | 117,824円 | 9,471,020円 | 49,471,020円 |
| ③ 5年後+1.0%上昇(1.8%) | 109,239円 | 126,801円 | 13,322,460円 | 53,322,460円 |
| ④ 5年後+1.5%上昇(2.3%) | 109,239円 | 136,158円 | 17,390,880円 | 57,390,880円 |
| ⑤ 当初から全期間固定(2.2%) | 136,544円 | 136,544円 | 17,348,480円 | 57,348,480円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※借入金額4,000万円、返済期間35年、元利均等返済、借入5年経過後に金利が変動したと仮定して試算(概算値)。
この試算はあくまでモデルケースであり、実際の返済額は借入残高や残存期間、各金融機関の審査金利によって異なります。固定費や手取り収入に応じた個別検証が不可欠です。
金利が1.0%上昇するだけで、総利息額は約744万円増加し、毎月の返済額も約1.7万円増額となります。初期段階で1.4%以上の金利差があったとしても、将来的な利上げ幅によっては固定金利の総返済額に迫る、あるいは逆転するリスクが見て取れます。
変動金利 vs 固定金利:選ぶべき家計の判断基準
金利上昇局面において、どちらの金利タイプを選択すべきかは、家計の「リスク耐性(バッファ)」によって明確に分かれます。
変動金利を選択すべき家計の条件
- 手元流動性(生活防衛資金+投資資産)が潤沢にある:金利が急騰した際に、いつでも繰上返済を行って元本を削れる資金力があること。
- 借入残高が比較的小さい、または返済期間が短い:残存年数が20年以下であったり、残債が2,000万円以下であれば、金利上昇による総額影響は軽微です。
- 毎月返済額が1.25倍になっても家計が破綻しない:住居費比率(DTI)にゆとりがあり、毎月の貯蓄ペースを維持できる世帯。
固定金利(フラット35含む)を選択すべき家計の条件
- これから教育費のピークや収入減少期を迎える:支出のブレをコントロールしたい世帯にとって、返済額固定は大きな安全帯となります。
- 年収倍率が6〜7倍を超える高レバレッジ借入:毎月の返済額が数万円増額するだけで生活防衛ラインを割り込むリスクが高い層。
- 金利の上下動に対して強い精神的ストレスを抱える層。
変動金利を選んではいけない人の特徴
「手元資金がほぼゼロのフルローンで、毎月の収支がすでにギリギリ」という家計は、変動金利を選択すべきではありません。125%ルールで返済額の上限が抑えられている間に元金が全く減らず、将来的な残債割れや未払利息の清算で詰んでしまうリスクが極めて高いためです。
借換の損益分岐点(Break-even point)の最新基準
かつて住宅ローンの借換基準は「金利差1.0%以上・残高1,000万円以上・残存期間10年以上」と言われていました。しかし、借入額が大型化している現在、この基準は変化しています。
諸費用の構造を把握する
借換時には、新たな借入額に対して約2.2%(税込)の融資事務手数料が発生するほか、抵当権設定・抹消の登録免許税や司法書士報酬、印紙税など、概ね100万円〜120万円前後の諸費用が発生します(借入4,000万円の場合)。
住宅ローンの借換えに伴う諸費用には、金融機関の取扱手数料、保証料、登録免許税、司法書士報酬、印紙税などが含まれ、数十万から百数十万円程度の費用が発生します。
出典:住宅金融普及協会 住宅ローン借換えの手続き
実質損益分岐点のライン
現在の大型化した住宅ローン(残債3,000万〜4,000万円以上、残期間25年以上)においては、「金利差0.4%〜0.5%程度」であっても、削減できる利息総額が諸費用(約100万円)を上回り、実質的なコスト削減メリット(数十万〜百万円単位)が成立します。
なお、変動から固定へ借り換える場合は金利が上がるため、金銭的な損益分岐点は成立しません。この場合の借換費用は「将来のさらなる金利高騰に備える保険料」と位置付ける必要があります。
また、住宅ローン減税(住宅借入金等特別控除)を利用中の方が借り換える場合、「借換後の返済期間が10年以上残っていること」が控除継続の要件となります。諸費用を借入額に上乗せして残高が増えた場合、旧ローンの残高割合で按分計算される点にもご留意ください。個別具体的な税額や控除手続きについては所轄税務署や税理士にご相談ください。
スマホで完了する住宅ローン耐久力「3行セルフチェック」
金利が上がっても家計が耐えられるかどうか、誰にも明細を見せることなくスマホ1台で判定できるセルフチェック手順です。
- 銀行アプリで「現在の残債」と「残存年数」を確認する:マイページから現在の借入残高と、完済予定年月をスクリーンショット等で控えます。
- 現在の毎月返済額に「1.25」を掛ける:これが125%ルール発動時の最大返済額です(例:月10万円なら12.5万円)。この増額分(+2.5万円)を現在の毎月貯蓄額から差し引いても、月間収支が黒字を維持できるか確認します。
- 約款PDFの「返済額の見直し」トグル・項目を検索する:契約内容一覧で「5年」「125」の文言があるか検索します。記載がない場合は「金利上昇時に返済額が即時変動するタイプ」であるため、手元資金の厚みを一段階高めに確保する設定にシフトしてください。
金利上昇局面で最も避けるべきは、仕組みを知らないまま放置し、ある日突然届く増額通知に慌てることです。自らの借入条件と家計の許容度を把握し、冷静に対処していきましょう。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
