公的年金の受給開始時期について、「受取を遅らせるだけで毎月0.7%増え、75歳まで繰り下げれば生涯84%も年金額が増加する」という解説を一度は目にしたことがあるのではないでしょうか。インフレや老後資金2,000万円問題が叫ばれるなか、一生涯増額される公的年金を増やしておく戦略は、一見すると極めて合理的な防衛策に思えます。
しかし、日々の仕事や家事に追われ、年金定期便に記載された額面数字だけを眺めていると、受給開始後に想定外の違和感を抱くことになりかねません。「84%増えるはずだったのに、通帳に振り込まれる手取り額が思ったより大幅に少ない」という現実に直面する受給者が少なくないのが実情です。なお、本記事の内容は2026年11月時点の公開情報・法令・規約に基づき検証しています。
受給計画の最終判断はご自身の健康状態や資産状況を踏まえて自己責任で行う必要がありますが、まずは制度の「仕様」として手取りがどのように削られるのか、その構造を客観的に把握しておきましょう。
額面と手取りの乖離を生む「税・社会保険料の5重負荷」
年金を繰り下げて額面年収が増加すると、それに連動して税金と社会保険料の負担率が急激に跳ね上がります。日本の公的制度において、年金の手取りを圧迫する要素は主に以下の5点です。
- 公的年金等控除の頭打ち: 年金収入が増加すると控除額の割合が減少し、課税所得が一気に膨張する。
- 所得税の累進課税: 課税所得が大きくなるにつれて適用税率が5%から10%、20%へと段階的に上がる。
- 住民税の一律課税: 所得に対して一律約10%が課され、非課税世帯の特権(各種減免)から完全に外れる。
- 介護保険料の段階引き上げ: 自治体ごとに設定された本人の合計所得金額区分に応じて保険料段階が上昇する。
- 後期高齢者医療保険料の急増と窓口負担: 75歳以降の保険料所得割額が跳ね上がり、さらに医療機関窓口での自己負担割合が1割から2割、あるいは3割(現役並み所得)へ引き上がる境界線を跨ぐ。
公的年金の繰下げ増額制度については、日本年金機構の規約において次のように規定されています。
出典:日本年金機構「年金の繰下げ受給」老齢基礎(厚生)年金は、65歳で請求せずに66歳以後75歳までの間で繰り下げて受給することができます。繰下げ受給による増額率は、1月あたり0.7%です(最大84%増)。増額率は一生涯変わりません。
法律上、額面は確実に1か月あたり+0.7%ずつ積み上がります。しかし、手取りの計算においては「額面が増えるほど天引き率も高まる」累進的な仕組みが組み込まれているため、増額された恩恵の約3割から4割が控除の増加によって相殺されてしまうのです。
【徹底試算】65歳開始 vs 75歳開始の手取りと損益分岐点
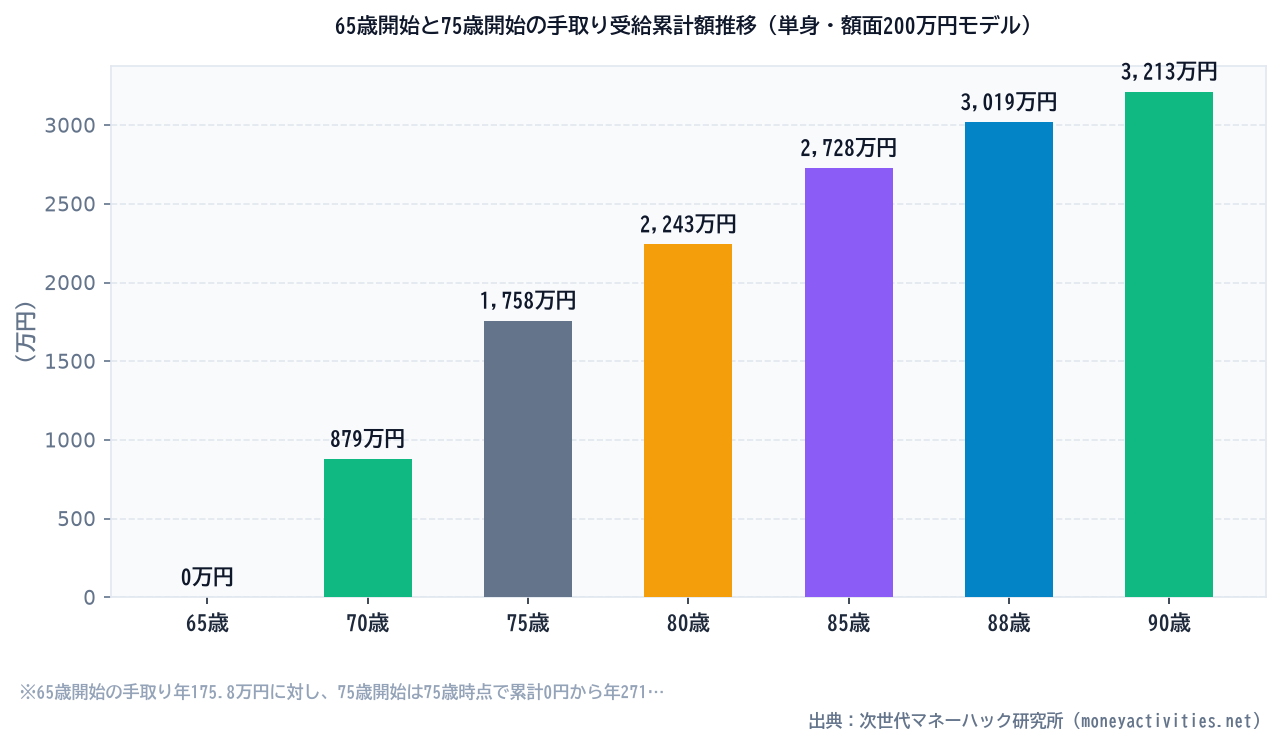
では、具体的にどれだけの手取り差が生じるのでしょうか。現役時代に平均的な給与を受け取っていた会社員(単身世帯、65歳時点の年金額面200万円=月額約16.7万円)をモデルケースとして、65歳受給開始と75歳受給開始(84%増額)の手取り額および損益分岐点を試算してみましょう。
| 受給パターン | 65歳開始(原則受給) | 75歳開始(10年繰下げ) | 増減差額(増加率) |
|---|---|---|---|
| 年間額面年金額 | 200.0万円(月16.7万) | 368.0万円(月30.7万) | +168.0万円(+84.0%) |
| 公的年金等控除 | 110.0万円 | 119.5万円 | +9.5万円 |
| 社会保険料(健保・介護) | 約20.5万円 | 約41.2万円 | +20.7万円(約2.0倍) |
| 所得税・復興税 | 約1.1万円 | 約11.3万円 | +10.2万円(約10.3倍) |
| 住民税 | 約2.6万円 | 約16.5万円 | +13.9万円(約6.3倍) |
| 年間手取り額 | 約175.8万円(手取り率87.9%) | 約271.0万円(手取り率73.6%) | +95.2万円(+54.2%) |
| 受給総額の損益分岐点 | 基準点(0年) | 額面:86歳11か月 手取り:88歳6か月 |
手取りで約1年7か月延伸 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する※単身者、基礎控除のみ適用、医療保険料・介護保険料は標準的な自治体の現行基準にて試算。個別の税務判断は所轄税務署や税理士等の専門家にご相談ください。
試算表が示すとおり、額面は200万円から368万円へと年間168万円(+84.0%)増えているのに対し、社会保険料と税金の合計は年24.2万円から年69.0万円へと約2.85倍に急増しています。その結果、年間手取りの増加額は95.2万円にとどまり、手取りの増加率は「+54.2%」止まりとなります。
さらに注目すべきは損益分岐点です。額面だけで計算した場合、75歳開始の受給累計が65歳開始を逆転するのは受給開始から11年11か月後の「86歳11か月」です。しかし、毎年の手取り差額(95.2万円)で65歳から75歳までの10年間に受け取り損ねた手取り総額(約1,758万円)を回収しようとすると、約18.4年の歳月が必要となり、損益分岐点は「88歳6か月」まで延びてしまいます。
厚生労働省が発表する簡易生命表によると、日本人男性の平均寿命は約81歳、65歳時点の平均余命でも約84歳です。つまり、男性の平均値から見れば「手取りベースの損益分岐点である88歳を超える前に生涯を閉じる可能性が統計上高い」という数理的現実が浮かび上がります。
加給年金の全額消失という「見落とされがちな死角」
繰下げ受給には、単なる税負担増だけでなく「もらえるはずだった給付が消滅する」という構造的な落とし穴も存在します。それが厚生年金に付随する「加給年金(配偶者加給年金)」です。
加給年金とは、厚生年金の被保険者期間が20年以上ある受給者が65歳に達した際、65歳未満の配偶者がいる場合に年額約40万円(特別加算含む)が上乗せされる家族手当のような制度です。しかし、この加給年金には2つの極めて厳しい仕様があります。
- 繰下げ待機中は全額支給停止: 厚生年金を繰り下げて受け取っていない期間は、加給年金も1円も支給されない。
- 増額の対象外: 加給年金自体には、繰下げによる月0.7%の増額ルールが一切適用されない。
例えば、受給者本人が65歳時点で配偶者が60歳(5歳年下)の場合、65歳から70歳までの5年間で本来であれば約200万円(40万円×5年)の加給年金を受給できました。厚生年金を75歳まで繰り下げてしまうと、配偶者が65歳に達した時点で加給年金の受給権自体が消滅するため、約200万円を完全に受け取り損ねることになります。
この加給年金の消失分まで回収しようと計算した場合、手取り損益分岐点は88歳からさらに90歳代以降へと後退することになります。
知識不要で最適な受給戦略を導く「ハイブリッド受給」の設計
ここまで厳しい数理モデルを解説してきましたが、過度に不安を感じたり、分厚い年金解説書を読み込んで計算し直したりする必要はありません。大切なのは「0か100か(65歳ですべて貰うか、75歳まで全額我慢するか)」という極端な思考を避けることです。
公的年金制度には「老齢基礎年金」と「老齢厚生年金」をそれぞれ別々のタイミングで繰り下げる権利が認められています。この仕様を活用した実践的なフェイルセーフが「ハイブリッド受給戦略」です。
1. 厚生年金は65歳受給、基礎年金だけ繰り下げる
配偶者がいて加給年金の受給権がある場合は、老齢厚生年金を65歳から受け取り、加給年金(年約40万円)を確実に回収します。一方で、加給年金と関係のない老齢基礎年金のみを70歳〜75歳まで繰り下げるアプローチです。これにより、目先のキャッシュフローを確保しながら、基礎年金の終身増額によって将来の長生きリスクに備えることができます。
2. 68歳〜70歳を着地点にする
75歳まで10年間受給を遅らせると生活防衛資金が枯渇するリスクがありますが、健康寿命(男性約72歳、女性約75歳)を考慮すると、退職後の余暇を活動的に楽しめる60代後半の受給も極めて有意義です。70歳開始(5年繰下げ)であれば額面+42%増となり、手取りベースの損益分岐点もおよそ82〜83歳前後に収まります。
スマホで今日からできる3分間の最適化アクション
年金の最適な受給タイミングは、預貯金額、退職金、就労状況、配偶者との年齢差、健康状態によって1人ひとり完全に異なります。頭の中だけで試算を繰り返すのは時間とエネルギーの消耗にすぎません。
まずは今日、手元にある「ねんきん定期便」または「マイナポータル」を開き、65歳時点の見込み額面年金額を確認してください。そして、ご自身の税金・社会保険料を差し引いた実際の手取りベースで将来キャッシュフローを俯瞰することが不可欠です。
当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどの公的保障連動型ツールを活用すれば、複雑な税・社会保険料の天引きロジックを自動で反映した手取りベースの将来予測を瞬時に可視化できます。
「額面84%増」という表面的な数字の響きに惑わされず、手取りと実質可処分所得の構造を理解したうえで、ご自身にとって最もストレスのない受給開始時期を賢明に選択していきましょう。
公的保障連動型ライフプラン「LUMIADVIS 安心防衛編」
傷病手当金や高額療養費などの公的セーフティネットを前提に、過剰な民間保険を削って手元の生活防衛資金を最大化します。