家族の一員として犬や猫を迎え入れ、日々の暮らしに温もりや癒やしを感じている飼い主の方は多いはずです。しかし、日々のフード代やトイレシートなどの消耗品費を何となく毎月の生活費から支払っているうちに、「将来どれくらいの総額がかかるのか」「高齢期にどんな突発支出が待っているのか」を具体的に計算できている世帯は決して多くありません。
「月々1万〜2万円程度で収まっているから大丈夫だろう」と契約当初の感覚のまま放置していると、ペットがシニア期に突入した瞬間、毎月の通院費や検査代で家計が急激に圧迫される事態に陥りがちです。本記事の内容は、2026年11月時点の公開情報、動物愛護管理法関連の法制度動向、および最新の民間飼育実態調査データに基づき検証しています。なお、将来に向けた資産形成や予備資金の運用には元本変動リスクが伴うため、最終的な判断はご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。当研究所はいかなる運用結果に対しても責任を負いかねます。
「月1万円台」の油断が生むシニア期の家計圧迫
ペットを迎えた当初(2〜5歳前後)は病気にかかる頻度も低く、定期的なワクチン接種やフィラリア予防薬、日常のフード代程度で済むため、「ペットの維持費は月1万〜2万円程度」という認識が固定化されがちです。仕事や家事、子育てに追われる日々のなかで、10年後のペットの医療費まで先回りして家計簿を組み直す余裕がないのは至極当然のことといえます。
しかし、近年の原材料費高騰や国際物流コストの上昇により、プレミアムフードや療法食の価格は過去数年で10〜20%以上上昇しています。さらに猛暑・厳冬の長期化に伴い、ペットの体温調節のための「24時間通年エアコン稼働」が不可欠となり、光熱費の純増分だけでも月数千円〜1万円規模の固定費加算が発生しています。
最も大きな見落としは、動物愛護管理法による「終生飼養義務」が厳格化され、平均寿命が延伸した現代において、医療費の発生構造が「完全な後払い型」になっている点です。健康な若齢期の感覚のままシニア期を迎えると、突如として月3万〜5万円以上の恒常的な通院・投薬費が発生し、家計のキャッシュフローを直撃することになります。
犬猫の生涯費用400万円の数理分解と医療費4.7倍の境界線
ペットフード協会の全国犬猫飼育実態調査および主要ペット保険各社の統計データによると、犬の平均寿命は約14〜15歳、猫は約15〜16歳に達しています。生涯にわたって必要となる総支出は、小型犬で約270万〜400万円超、中・大型犬では500万円規模、猫でも160万〜300万円程度に達します。
一般社団法人ペットフード協会の「令和7年 全国犬猫飼育実態調査」によると、犬の生涯必要経費は平均約390万円〜420万円、猫は約200万円〜260万円と推計されており、近年の医療技術高度化およびフード価格改定に伴い緩やかな上昇傾向が続いています。
出典:一般社団法人ペットフード協会「全国犬猫飼育実態調査」
支出の全体像を把握するため、小型犬(平均寿命15歳想定)をモデルケースとして、ライフステージ別の年間支出および医療費の推移を一覧表に整理しました。
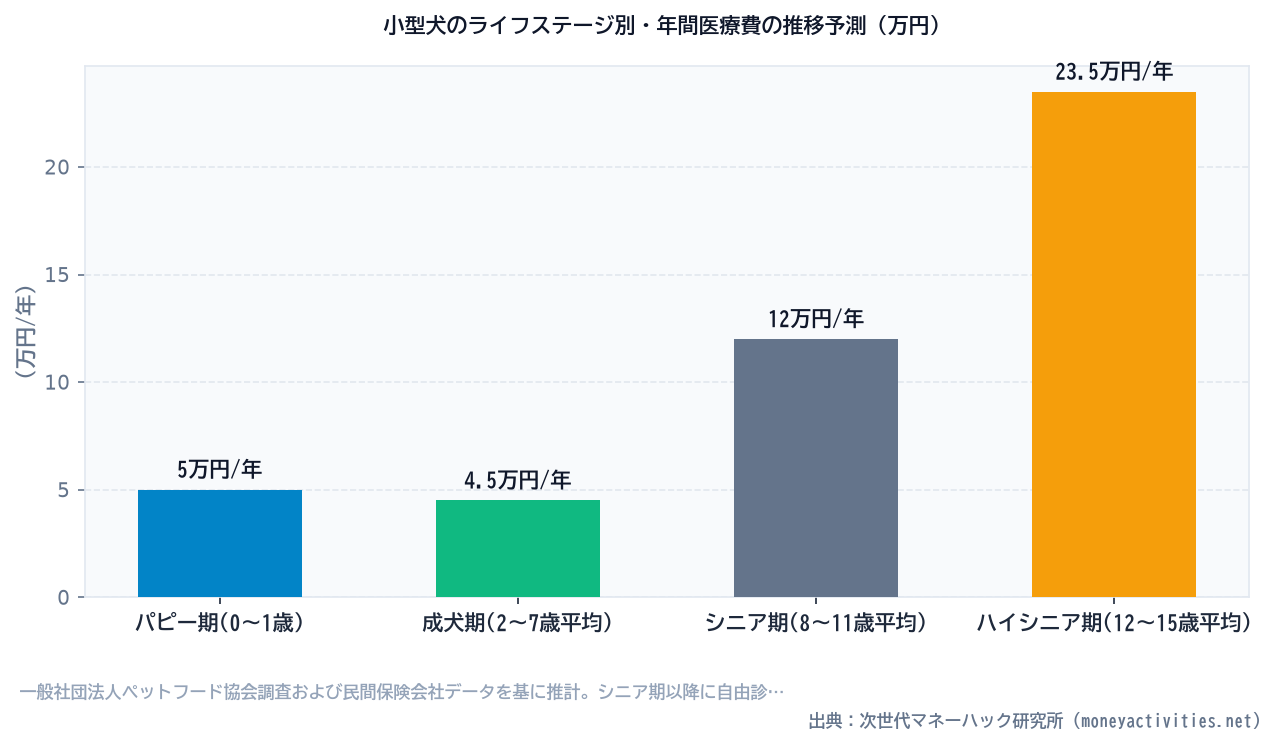
| ライフステージ(年齢) | 日常ランニング費用(年間) | 年間診療・医療費 | 年間総支出(目安) | 医療費が占める割合 |
|---|---|---|---|---|
| パピー期(0〜1歳) | 約220,000円 | 約50,000円 | 約270,000円 | 18.5% |
| 成犬期(2〜7歳) | 約200,000円/年 | 約45,000円/年 | 約245,000円/年 | 18.4% |
| シニア期(8〜11歳) | 約230,000円/年 | 約120,000円/年 | 約350,000円/年 | 34.3% |
| ハイシニア期(12〜15歳) | 約260,000円/年 | 約235,000円/年 | 約495,000円/年 | 47.5% |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する数理的な最大の分岐点は、1歳時点の年間診療費(約50,000円)と比較して、15歳時点の年間診療費が約235,000円と「約4.7倍」に跳ね上がる点です。人間の公的医療保険(健康保険)と異なり、獣医療には高額療養費制度や自己負担3割といった法定上限が存在しません。すべてが動物病院ごとの「自由診療」であるため、心疾患や腎不全、悪性腫瘍などの慢性疾患に対する検査や投薬が始まると、1回の通院で1万〜3万円、外科手術や数日間の入院を伴う処置では1回で30万〜50万円以上の自己負担が一度に発生します。
10歳を超えてから発生する医療・介護費用だけで、生涯総額のうち150万〜200万円程度を占める計算になります。この「後半偏重型の支出カーブ」を想定していない場合、教育資金のピークや飼い主自身の住宅ローン返済、老後資金準備と重なり、致命的な資金ショートを引き起こす構造となっています。
家計簿をつけるな!「口座分離」と「自動積立」によるフェイルセーフ設計
将来の巨額医療費に備えるために、毎日細かく家計簿アプリにレシートを入力したり、獣医学の専門書を読み漁って治療費相場を暗記したりする必要は一切ありません。意志の力や毎月の節約努力に依存する管理手法は、多忙な現代生活において必ず破綻します。
手取りと愛犬・愛猫の命を同時に守る工学的な解決策は、「知識がなくても自動的にリスクが遮断されるシステム(フェイルセーフ)」を住信SBIネット銀行等の目的別口座を活用して事前に組み上げることです。
1. 生活防衛口座と「ペット医療積立口座」の完全分離
多くの家庭で発生するミスの原因は、日常の生活費口座からフード代も突発的な動物病院代も混然一体となって引き落とされている点にあります。これでは「今月医療費でいくら出ていったのか」「将来の介護予備費がいくら残っているのか」が不可視化されます。給与振込口座から、毎月定額(推奨:犬1頭につき月8,000円〜10,000円、猫1頭につき月5,000円)を「ペット専用積立口座」へ自動定額振替設定してください。0歳から7歳までの成犬・成猫期にこの仕組みを放置しておくだけで、シニア期突入時点で約70万〜80万円の医療防衛資金プールが自動的に完成します。
2. ペット保険の構造的仕分け(少額通院型から高額入院・手術特化型へ)
「月々の保険料がもったいない」「高齢になって保険料が年々値上がりし、家計を圧迫している」という相談が多く寄せられます。ペット保険を見直す際の鉄則は、「数千円〜1万円程度の日常通院を保険でカバーしようとしない」ことです。免責金額(自己負担枠)が設定されている代わりに保険料が割安で、1回あたり数十万円規模の手術や長期入院に対して年間支払限度額が高いプランへシフトし、日常の少額通院は先述の「積立口座プール」から支払うハイブリッド構造を構築してください。
今日から実行できるペット予算管理の3ステップ
家計の安全性を高め、愛犬・愛猫に最善の治療環境を提供し続けるための最小摩擦アクションは以下の3点に集約されます。
- ペット専用の目的別口座を開設する
現在利用しているネット銀行(住信SBIネット銀行や楽天銀行など)のバーチャル口座機能を用い、「ペット医療・介護」名義の積立枠を設定します。 - 自動定額振替を「給与翌日」に配線する
犬であれば月8,000円、猫であれば月5,000円を自動で振替設定します。シニア期に達する7〜8歳までに最低50万〜80万円のキャッシュを無意識のうちに貯蓄します。 - シニア期(7歳以降)の年1〜2回ドック検診をルーティン化する
病気が進行してから発生する数十万円の緊急手術代を抑える最大の防衛策は、血液検査やエコー・レントゲンによる早期発見です。年1回の定期検診費用(約2万〜4万円)は「将来の超高額医療費を未然に防ぐメンテナンス投資」と位置づけて計画的に消化してください。
ペットの長寿化に伴う医療・介護費の確保は、単なる飼育費の問題にとどまらず、家族全体の住宅ローン返済や老後資産の形成スケジュールと密接に連動しています。自身の世帯において、ペット費用を含む将来の支出ピークが何年後に訪れ、どのタイミングで資金ショートのリスクが生じるのかを客観的に可視化したい場合は、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを活用し、世帯全体のキャッシュフローを中立に点検してみることを推奨します。
感情論ではなく数理的なシステムを整えることこそが、愛する家族を最後まで責任を持って見守るための最善の土台となります。
公的保障連動型ライフプラン「LUMIADVIS 安心防衛編」
傷病手当金や高額療養費などの公的セーフティネットを前提に、過剰な民間保険を削って手元の生活防衛資金を最大化します。