賃貸マンションやアパートからの退去時、管理会社から届いた退去精算書を見て「敷金が1円も戻らないどころか、15万円の追加請求が届いた」と息を呑んだ経験はないでしょうか。
引っ越し前後は敷金礼金、引越代、家具の新調など多額のキャッシュが出ていく過密スケジュールです。仕事や荷造りに追われるなか、退去立ち会いの場で専門用語を並べられ、「ここにサインしてください」と書類を差し出されると、内容を吟味する気力すら奪われてしまうのが現実です。日頃から契約書や法律の条文を読み込む余裕などないのは当然であり、決してあなたの準備不足ではありません。
しかし、賃貸住宅の契約終了における原状回復義務は、民法および国土交通省が定める厳格な工学基準によって設計されています。本記事の内容は2026年11月時点の公開情報・法令・規約に基づき検証しています。感情論ではなく法制度の仕様に沿って数理的に整理すれば、提示された請求額から10万円単位の不要な出費を圧縮し、正当な敷金を取り戻すことが可能です。
退去費用の内訳と「通常損耗・経年変化」の数理境界線
退去費用のトラブルが後を絶たない根本的な要因は、「建物の経年劣化を誰が負担すべきか」というコスト配分の境界線が曖昧にされたまま請求書が発行される点にあります。
現行の民法第621条では、賃借人の原状回復義務について次のように明確に規定されています。
賃借人は、賃借物を受け取った後にこれに生じた損傷がある場合において、賃貸借が終了したときは、その損傷を原状に復する義務を負う。ただし、その損傷が賃借人の責めに帰することができない事由によるものであるときは、この限りでない。賃借物の通常の使用及び収益によって生じた損耗並びに賃借物の経年変化についても、同様とする。
出典:e-Gov法令検索「民法第621条(原状回復義務)」
つまり、毎月の家賃にはあらかじめ「通常使用による建物の損耗(通常損耗)」や「時間の経過に伴う自然劣化(経年変化)」の減価償却費が含まれており、退去時に借主がこれらを二重に支払う義務は法的に存在しません。
国交省ガイドラインが定める費用負担の仕分け基準
国土交通省の「原状回復をめぐるトラブルとガイドライン」は、過去の膨大な裁判例の蓄積から導き出された業界標準の判断基準です。何が貸主(オーナー)負担で、何が借主(入居者)負担になるのか、その境界線は客観的に定義されています。
- 貸主負担(家賃に含まれるもの):家具の設置による床のへこみ、テレビ・冷蔵庫背面の電気ヤケ(黒ずみ)、日照による壁紙・フローリングの色あせ、ポスター等の画鋲の小さな穴、次の入居者確保のための全体ハウスクリーニング(特約無効時)
- 借主負担(故意・過失・善管注意義務違反):喫煙によるヤニ汚れ・臭い、結露や水こぼしを放置して拡大したカビ・シミ、重量物の落下や引きずりによる床の深い傷、ペットによる柱の引っかき傷、清掃を怠った頑固な水垢・油汚れ
壁紙(クロス)の残存価値と「6年耐用年数」の減価償却ルール
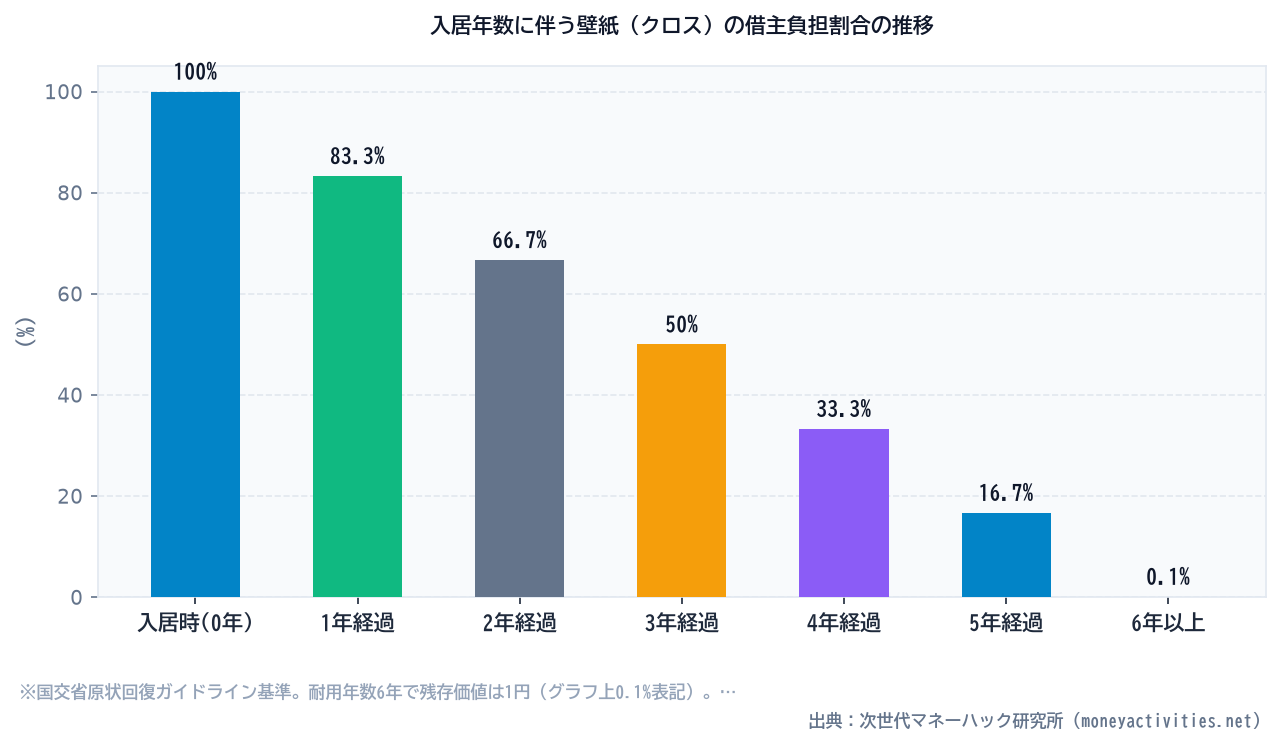
実務上、最も請求金額の乖離が大きくなりやすいのが壁紙(クロス)の張り替え費用です。ガイドライン上、壁紙の耐用年数は税法上の減価償却資産に準じて「6年(72ヶ月)」と設定されています。
たとえ入居者の不注意で壁紙に傷をつけたとしても、借主が負担すべきは「その時点における残存価値分」のみです。入居から3年(36ヶ月)経過していれば価値は50%まで低下しており、6年以上居住した部屋であれば、残存価値はわずか「1円(備忘価額)」となります。6年を超えて住んでいた場合、過失による汚損であっても壁紙全体の張り替え代を負担する必要はなく、負担が生じるとしても最低限の工賃や部分補修費に限定されます。
退去費用のリアル相場と過大請求シミュレーション
間取り別の適正な退去時ハウスクリーニング費用相場と、管理会社から提示されがちな過大請求モデルを比較検証します。単身向けワンルーム(20〜25㎡)であっても、適正相場は2.5万〜4万円程度ですが、知識がないまま応じると10万円を超える請求書が届く構造になっています。
| 間取り・平米数 | 通常クリーニング適正相場 | 過大請求されやすい見積例 | 減価償却等を適用した差額(浮く金額) |
|---|---|---|---|
| 1K・ワンルーム(20〜25㎡) | 25,000円〜40,000円 | 150,000円(全面クロス張替等) | 約90,000円〜110,000円 |
| 1LDK(35〜45㎡) | 40,000円〜60,000円 | 220,000円(床研磨・エアコン洗浄一式) | 約130,000円〜150,000円 |
| 2LDK(55〜65㎡) | 55,000円〜85,000円 | 310,000円(全室クロス・鍵交換二重請求) | 約180,000円〜210,000円 |
| 3LDK(70㎡〜) | 80,000円〜120,000円 | 420,000円(一式計上・平米単価水増し) | 約240,000円〜280,000円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
このように、入居年数に応じた減価償却(経年変化の控除)や負担区分の是正を行うだけで、手元に残る現金には10万円以上の劇的な差が生じます。賃貸住まいにおける住居費の最適化は、毎月の家賃交渉だけでなく退去時の防衛設計まで含めて完結します。
知識ゼロでも手取りを守る「退去立ち会いフェイルセーフ」
「ガイドラインの条文を覚えて現場で交渉するなんて無理だ」と身構える必要はありません。不動産や法律のプロと対峙する際に重要なのは、交渉術ではなく「即答を遮断するシステム」を事前に手元に組み込んでおくことです。
退去現場で管理会社側が提示する「退去点検表」や「見積合意書」にその場でサインしてしまうと、後から内容を争うハードルが一気に上がります。サインは法的な合意とみなされやすいためです。現場で相手がどれほど急かしてきても、感情的にならず以下の定型句を工学的な安全装置として発動してください。
「本日の現況確認ありがとうございました。金額の合意については、持ち帰って契約書記載の特約内容および国交省ガイドラインの残存割合と照合の上、書面またはメールにて数日中に回答いたします。」
立ち会いはあくまで「現状のキズや汚れの位置を双方で客観確認する場」であり、金額を確定させて支払いを約定する場ではありません。この一線を防衛するだけで、過大請求の9割は机の上での数字精査に持ち込むことができます。
敷金を合法的に手元に残す4段階ロードマップ
不当な退去費用の支払いを防ぎ、本来返還されるべき敷金を確実に取り戻すための実務ステップを整理します。
ステップ1:退去前日の網羅的エビデンス保全
荷物をすべて運び出した後、部屋全体の全景および壁面、床、水回りの状態を日付が記録されるスマートフォンカメラや動画でくまなく撮影します。特に最初からあったキズや退去時に指摘されそうな箇所は、メジャーを当てて接写と広角の両方で記録を残してください。
ステップ2:立ち会い当日は「確認のみ」に限定
立ち会い担当者とキズの有無を確認し合う際、サインを求められた書類の表題が「確認書」であっても、文中に「上記費用を承諾し支払う」という文言が含まれていないか必ず点検します。支払い承諾の文言がある場合は署名を拒否し、「現況の確認のみ行いました」と余白に自筆で追記した上で写真を撮り、控えを保管します。
ステップ3:見積書の再計算要求(減価償却の適用)
後日送られてきた見積書が「原状回復工事一式:〇〇万円」のように大雑把な場合、ただちに詳細内訳の開示を求めます。具体的には以下の3点の記載を請求します。
- 施工箇所の平米数(㎡単価)
- 入居年数に基づく減価償却率(残存価値割合)の反映
- 借主負担と貸主負担の明確な仕分け根拠
壁紙が平米1,200円で計算されている場合でも、居住4年であれば残存価値は約33%です。平米あたり約400円の負担が適正値であり、残りの約800円は貸主が引き受けるべき減価償却費です。この計算式を淡々と突き返すだけで、見積額は大幅に是正されます。
ステップ4:契約特約の有効性チェックと最終精算
契約書に「退去時クリーニング費用は借主負担とする」といった特約がある場合でも、最高裁判所の判例および消費者契約法第10条により、①暴利行為でないこと、②契約書に負担金額や単価が明確に記載されていること、③借主がその義務を明確に認識して合意していること、が有効性の必須条件です。「一式借主負担」といった曖昧な特約は無効と判断される傾向にあります。
住まいのコストや将来の家計キャッシュフローを中立的に見直す際、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを活用すれば、固定費の歪みやライフステージごとの資金余力を客観的に可視化できます。感情ではなく制度のルールと数理データを味方につけ、正当な資産を手元に防衛していきましょう。