
※本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。
※投資は元本割れ等のリスクを伴うため、最終的な判断や商品の選択はご自身のライフプランやリスク許容度に合わせて自己責任で行う必要があります。本記事に記載されたシミュレーションや分析結果によって生じた投資成果および損失について、当メディアは一切の責任を負いません。
ハイテク株の上昇に沸く口座の裏で…ふと胸をよぎる「急落への不安」の正体
新NISAが定着した現在、成長投資枠などを活用して半導体やAI関連の特定セクターETF(上場投資信託)を買い進めてきた方は少なくないはずです。情報番組やSNSでは連日のように「次世代テクノロジーの爆発的成長」「これからの時代は半導体が社会の基盤になる」といった熱狂的な言説が飛び交い、右肩上がりのチャートを見て「インデックス投資よりも効率よく資産を増やせる」と信じて資金を投じた経験は、誰もが一度は通る道といえます。
日々の仕事や家事に追われ、個別企業の財務諸表を精査する時間がないビジネスパーソンにとって、成長分野の有望企業をパッケージにしたセクターETFは、極めて手軽で魅力的な選択肢に見えたはずです。最初のうちは順調に評価益が膨らみ、「自分の判断は正しかった」とスマートフォンの資産画面を眺めては安堵していたかもしれません。
しかし、2024年半ばに起きたような急激な調整局面や、要人発言ひとつで数日のうちに10%以上も評価額が削られる激しい乱高下を目の当たりにし、喉の奥が締め付けられるような恐怖を覚えたことはないでしょうか。「長期保有していればいつか戻るはず」と自分に言い聞かせつつも、深夜に何度もチャートをリロードしてしまい、仕事中も株価の推移が頭から離れない――そのような精神的疲弊を抱えているなら、それは決してあなたの勉強不足やメンタルの弱さが原因ではありません。構造上、極めて激しい値動きを生み出す「特定セクターへの集中投資」という仕組みそのものに足を取られているのです。
放置すると何が起きるか?業界サイクルと最大45%急落の数理シミュレーション
特定セクターETF、とりわけ半導体分野への投資で多くの人が見落としがちなのが、「産業の構造的成長」と「株価の周期性(サイクル)」の混同です。AIや自動運転の普及によって長期的な半導体需要が拡大することと、関連企業の株価が一本調子で上がり続けることは全くの別問題です。
半導体業界には、約3〜4年周期で好不況が循環する「シリコンサイクル」と呼ばれる明確な特性が存在します。需要拡大を見込んだ設備投資が過熱して供給過剰に陥ると、製品価格の下落と在庫調整が発生し、企業業績は急激に冷え込みます。このサイクル下降局面において、セクターETFは市場全体をはるかに超える壊滅的なドローダウン(資産下落)を記録します。
金融商品取引業者においては、顧客の投資経験、投資目的、資力等の適合性を適切に把握し、特にボラティリティの高い特定テーマ型商品等の販売に際しては、業界固有のサイクル変動リスクや下落時の影響度について顧客本位の観点から十分な説明を行うことが求められる。
出典:金融庁「金融商品取引業者等向けの総合的な監督指針」
数理的なデータを比較してみましょう。S&P500や全世界株式(MSCI ACWI)の年率ボラティリティ(標準偏差)がおよそ14%〜18%であるのに対し、半導体セクターETF(SMHやSOXX等)のボラティリティは28%〜36%に達します。つまり、一般的な市場平均に比べて約1.5倍から2倍もの激しさで価格が上下に揺さぶられる計算になります。
さらに見過ごせないのが「構成銘柄の集中度」です。一般的な広域インデックスであれば数百〜数千社に分散されますが、半導体ETFの上位3〜5銘柄(エヌビディア、TSMCなど)で全体の30〜40%超を占めるケースが珍しくありません。パッケージはETFという分散商品の形を取っていながら、中身の実態は「数社のハイテク個別株に過度のレバレッジをかけている状態」と数理的に大差がないのです。
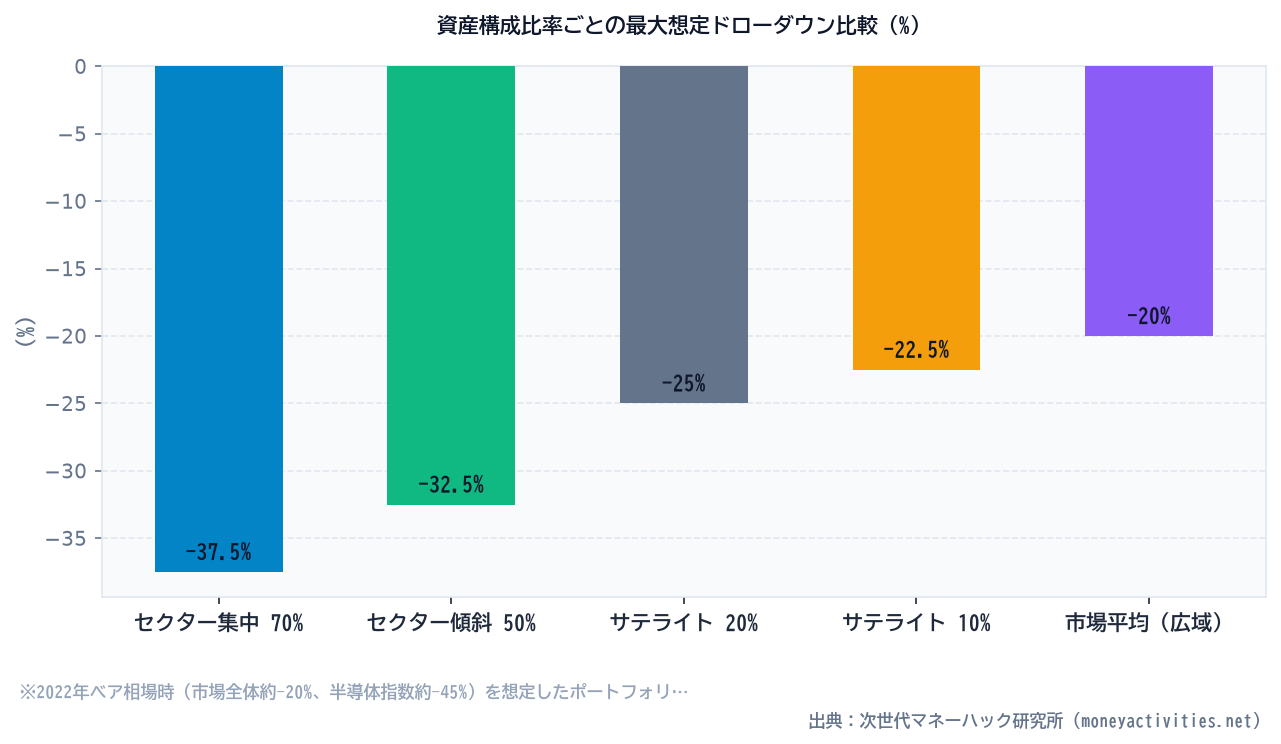
以下の表は、ポートフォリオ(総投資額1,000万円)におけるセクターETFの組み入れ比率ごとに、2022年のベア相場級(指数が約-45%下落)の調整局面が発生した際の下落影響額をシミュレーションした結果です。
| ポートフォリオ配分比率 | セクターETF投資額 | 広域インデックス(-20%想定) | セクターETF(-45%想定) | 資産全体の最大損失額 | 元本回復に必要な上昇率 |
|---|---|---|---|---|---|
| 集中型(セクター比率 70%) | 700万円 | -60万円 | -315万円 | -375万円(-37.5%) | +60.0% |
| 傾斜型(セクター比率 50%) | 500万円 | -100万円 | -225万円 | -325万円(-32.5%) | +48.1% |
| サテライト上限(セクター比率 20%) | 200万円 | -160万円 | -90万円 | -250万円(-25.0%) | +33.3% |
| 規律型(セクター比率 10%) | 100万円 | -180万円 | -45万円 | -225万円(-22.5%) | +29.0% |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
このシミュレーションから明らかな通り、資産の70%を特定セクターに投じていた場合、一度のサイクル調整で資産全体の4割近くが消失します。一度-37.5%まで沈んだ資産を元の水準に戻すには、その後「+60%」という驚異的なリバウンドを達成しなければなりません。この下落期間が2〜3年続いた場合、大半の個人投資家は耐えきれずに底値近辺でパニック売却(損切り)を強いられ、再起不能のダメージを負うことになります。
専門書を読み込む必要はない。「コア・サテライト設計」という工学的安全装置
激しいボラティリティに怯える読者の方へ最初にお伝えしたいのは、今から業界アナリストのように半導体の需給バランスを分析したり、夜通し海外の決算発表を追いかけたりする必要は一切ないということです。必要なのは、個人の感情や相場観を介在させずに資産を守る「工学的なフェイルセーフ(安全装置)」をシステムとして構築することです。
その最もシンプルで堅牢なフレームワークが、資産運用における「コア・サテライト戦略」です。
1. ポートフォリオの80〜90%を「動かさないコア(中核)」で固める
運用の土台となるコア資産には、全世界株式(ACWI)や全米株式(S&P500)など、世界経済全体の成長を幅広く取り込む広域インデックスを配置します。特定のセクターが不況に陥っても、ヘルスケア、生活必需品、金融といった他のセクターが下値を支え合うため、資産全体のドローダウンを市場平均の範囲内に抑制できます。
2. 高ボラティリティのセクターETFは「上限10〜20%のサテライト」に閉じ込める
爆発的なリターンを狙う半導体などのテーマ型・セクターETFは、あくまで味付けであるサテライト枠として扱います。どれほど将来有望に見える分野であっても、組み入れ比率の上限を「最大でも資産全体の10〜20%以内」と機械的に定義します。この比率に抑えておけば、仮にセクター指数が-45%暴落したとしても、資産全体へのマイナス寄与度はわずか4.5〜9%にとどまり、致命傷を確実に回避できます。
3. 「定率リバランス」による機械的な利益確定アルゴリズム
集中投資に陥る多くの人は、「相場の上昇局面でセクターETFの比率が勝手に膨張していく現象」を放置してしまいます。例えば当初は15%だったサテライト枠が、急騰によってポートフォリオの35%まで肥大化した場合、知らず知らずのうちにリスク許容度を超えた状態に変質しています。
これを防ぐため、「サテライト資産が全体の20%を超えたら、自動的に超えた分を売却してコア資産(または現金)へ移動させる」というルールをあらかじめ定めておきます。これにより、相場が過熱している天井圏で自然に「高値売り」が実行され、サイクル下降局面の暴落を直撃するリスクを未然に遮断できるのです。
今日スマホ1台で完了する!比率リセットと出口のスマートアクション
感情に左右されず、大切な手取りと資産を市場の気まぐれから切り離すために、今すぐ実行できる3つのアクションを整理しました。
ステップ1:現在のポートフォリオ比率を可視化する(所要時間:3分)
証券口座のアプリを開き、保有資産の内訳を確認してください。半導体や特定ハイテク関連のETF・投資信託の評価額が、総資産(預貯金を含む運用資産全体)の何パーセントを占めているかを計算します。もしその比率が25%や30%を超えているなら、あなたの資産はすでに「市場急落時に耐えられない危険水域」に達しています。
ステップ2:超過分の段階的な売却とコア資産への付け替え(所要時間:5分)
特定セクターの比率が20%を超えている場合、一括で全て処分する必要はありません。数回に分けて指値または定期売却を設定し、超過した資金を全世界株式インデックスや短期債券・現金預金といった安全性の高いコア資産へシフトさせます。非課税枠の制約や売却に伴う税務上の影響が気になる場合は、翌年の成長投資枠の投資方針を見直し、「新規積立はコア資産のみに集中させ、相対的にセクター比率を薄める」というアプローチも有効です。
ステップ3:年1回の定期点検日をカレンダーに登録する(所要時間:1分)
相場を毎日監視する必要はありません。誕生月や年末など、年に1回だけ「資産比率のチェック日」をスマートフォンのカレンダーに繰り返し設定してください。その日だけ資産比率を確認し、サテライト枠が基準を超えていれば機械的にリバランスを行う。この仕組みさえ一度作ってしまえば、業界サイクルの激しい波に怯えることなく、心穏やかに長期の資産形成を継続できます。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。
