「インボイス制度が始まったときに『とりあえず2割特例で』と登録したけれど、そういえばあれっていつまで続くんだっけ……?」
日々のクライアントワークや案件の納品に追われていると、税制の細かなスケジュールまで気を配る余裕など到底持てないのが実情ではないでしょうか。確定申告の時期に慌てて会計ソフトの指示通りに数字を打ち込み、なんとか納税を済ませて胸をなでおろす――そんなサイクルを繰り返しているフリーランスの方は決して少なくありません。
しかし、いま静かに、そして確実にその猶予期間のタイムリミットが迫っています。
※本記事の内容は2026年11月時点の公開情報・法令・規約に基づき検証しています。個別の税務判断については、所轄税務署や税理士等の専門家にご相談ください。
2026年秋に迫る「2割特例」の終了と3割特例の激変緩和
消費税インボイス制度の導入に伴い、免税事業者から課税事業者に転換した事業者の税負担を軽減するために設けられた「2割特例(売上税額の20%のみを納税する制度)」。この経過措置の法的期限が、いよいよ最終局面を迎えています。
適格請求書発行事業者の義務化に伴う負担軽減措置(2割特例)は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間について適用される。
出典:国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」
個人事業主(暦年課税:1月1日〜12月31日)にとって、「令和8年(2026年)9月30日を含む課税期間」とはまさに**2026年分(申告期限:2027年3月末)**を指します。つまり、2割特例を使って売上税額の20%を納めるだけで済むのは、2026年分の申告が最後となります。
令和8年度税制改正により、個人事業者限定の激変緩和措置として「3割特例(2027年分・2028年分の2年間、納付税額を売上税額の30%にとどめる措置)」が新設されました。しかし、これも2年間の時限措置に過ぎません。その先には、自ら計算方式を選択しなければならない「本則課税」または「簡易課税」の現実が待っています。
年商600万・サービス業が直面する「損益分岐点50%」の数理
多くのITエンジニア、Webデザイナー、ライター、コンサルタントといったフリーランス(サービス業)は、消費税の簡易課税制度において**第5種事業(みなし仕入率50%)**に区分されます。
ここで極めて重要になるのが、「実際の課税仕入れ比率が50%を超えているか否か」という損益分岐点です。
- 実際の課税経費率が50%未満:みなし仕入率50%を適用できる「簡易課税」が有利
- 実際の課税経費率が50%超:実費の仕入れ税額を全額控除できる「本則課税」が有利
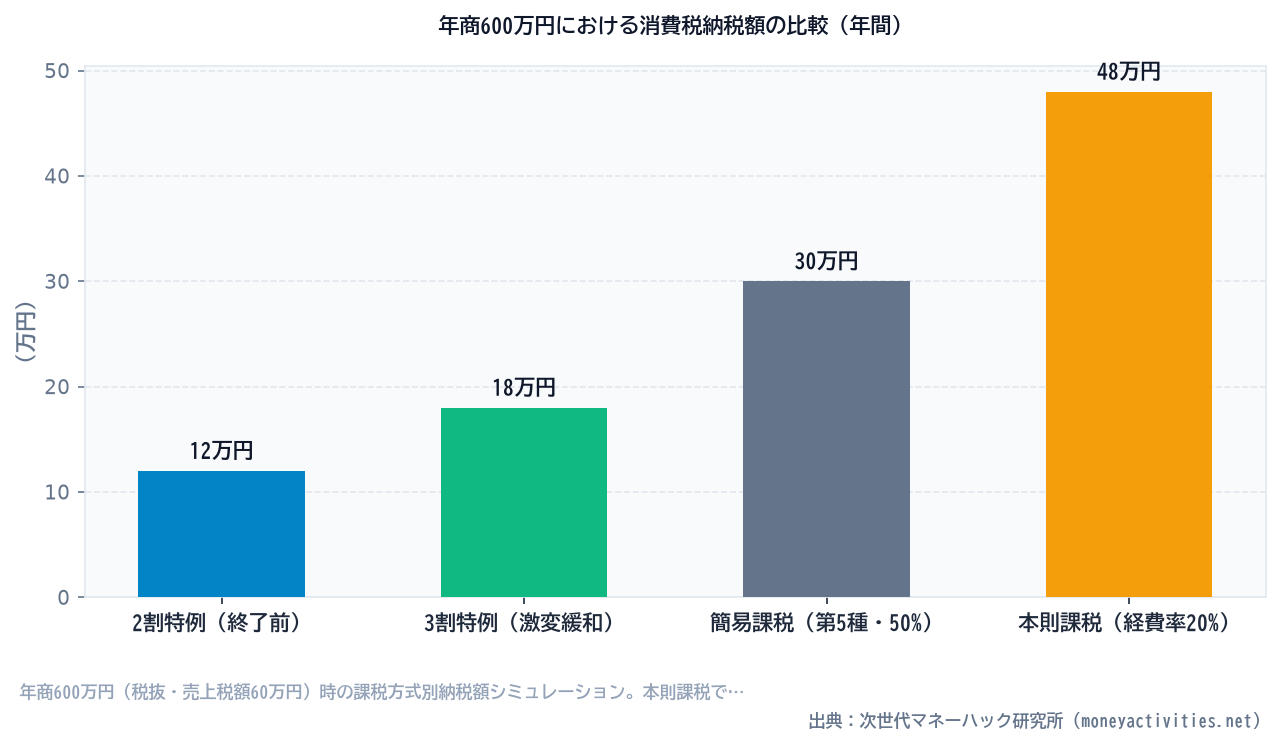
年商600万円(税抜、受け取った消費税60万円)のフリーランスをモデルケースとして、課税方式ごとの納税額を数理的に比較してみましょう。
| 適用区分・課税方式 | 計算式(売上税額60万円) | 消費税納税額 | 2割特例との差額 |
|---|---|---|---|
| 2割特例(〜2026年分) | 60万円 × 20% | 120,000円 | 基準(±0円) |
| 3割特例(2027〜2028年分) | 60万円 × 30% | 180,000円 | +60,000円 |
| 簡易課税(第5種:50%) | 60万円 × (100% – 50%) | 300,000円 | +180,000円 |
| 本則課税(経費率20%の場合) | 60万円 – 12万円(実経費) | 480,000円 | +360,000円 |
| 本則課税(経費率50%=分岐点) | 60万円 – 30万円(実経費) | 300,000円 | +180,000円 |
| 本則課税(経費率70%の場合) | 60万円 – 42万円(実経費) | 180,000円 | +60,000円 |
最安マイクロ法人パッケージ(菊池会計事務所)
個人事業主・フリーランス向けに、社会保険料と所得税を圧縮して手元資金を最大化する税務顧問基盤。
2割特例が適用されている期間は、納税額はわずか12万円で済みます。しかし、2割特例が終了し、何も届出を出さずに「本則課税」へ移行してしまった場合、経費率が20%程度のサービス業フリーランスは納税額が48万円に跳ね上がります。これは2割特例と比較して実に年36万円増、簡易課税(30万円)と比較しても**年18万円の過大負担**となります。
「経費が多いから本則課税で安心」に潜む落とし穴
「自分は家賃や生活費、保険料などたくさん経費を払っているから、経費率は50%を超えているはずだ」と誤認されているケースが後を絶ちません。ここには、所得税の計算と消費税の計算における根本的なルールの違いがあります。
消費税の仕入税額控除の対象となるのは「課税仕入れ」のみです。フリーランスの支出において大きな割合を占める以下の項目は、すべて**消費税の対象外(非課税・不課税)**です。
- 自宅兼オフィスの家賃(住宅用賃貸借契約の場合は非課税)
- 国民健康保険料、国民年金保険料、小規模企業共済掛金(非課税・不課税)
- 自身や家族への専従者給与、事業主貸(生活費)(不課税)
- 借入金の元本返済および利息(非課税)
パソコンなどの機器代、通信費、クラウドサーバー代、打ち合わせの飲食代などを厳密に積み上げても、自身の身体やスキルが資本となるサービス業の場合、実際の課税経費率は売上の15%〜25%程度に収まるケースが大半です。実態として経費率が50%に達していないにもかかわらず本則課税を選択してしまうと、手元に残る現金を構造的に大きく削ることになります。
知識を詰め込む必要はない。「仕組み」を整えて自動防御する
税法の条文をすべて理解したり、分厚い手引きを熟読したりする必要はまったくありません。大切なのは「理解してから悩む」のではなく、**「手取りが削られないフェイルセーフ(安全装置)を先にセットしておく」**というシステム工学的なアプローチです。
フリーランスが取るべき構造設計は、以下のステップで完結します。
1. 簡易課税選択届出書の「提出期限緩和」を活用する
本来、簡易課税制度を適用するためには「適用を受けようとする年の前年12月31日まで」に税務署へ届出書を提出する必要があります。しかし、2割特例や3割特例の対象となっている事業者には、特例的な緩和措置が設けられています。
特例適用期間中であれば、**その課税期間の確定申告期限(翌年3月15日など)までに「消費税簡易課税制度選択届出書」を提出することで、その年から簡易課税を適用することが可能**です。焦って今すぐ判断を下すのではなく、決算の段階で自社の課税仕入れ率を算定し、有利な方を選択できる余地が残されています。
2. 「簡易課税の2年縛り」を考慮した設備投資計画
ただし、一度「簡易課税」を選択すると、原則として**最低2年間は本則課税に戻すことができない**という強い制約(いわゆる2年縛り)が存在します。
たとえば翌年に高額な業務用車両を購入する、あるいは数百万円規模の撮影機材や防音スタジオ設備を導入するなど、多額の課税仕入れが発生して消費税の「還付」を受けられる見込みがある年に簡易課税を選択していると、還付を受ける権利を放棄することになります。向こう2年間の設備投資計画と照らし合わせて選択することが不可欠です。
今日から実行できるスマートアクション
2026年秋の2割特例終了を前に、フリーランスが手取りを守るために今すぐできる手順は極めてシンプルです。
- 直近の試算表から「純粋な課税仕入れ」の合計額を抽出する
家賃や保険料、税金などの非課税支出を除いた、純粋に消費税がかかっている経費(PC機材、通信費、外注費等)の総額を電卓で集計します。 - 課税仕入れ率(課税経費 ÷ 課税売上)を算出する
比率が50%を下回っているなら、簡易課税の選択が有力な防衛策となります。 - 会計・税務の全体最適化をプロの設計に委ねる
事業所得の規模が大きくなってきたフリーランスの場合、消費税の課税方式の検討だけでなく、役員報酬の設定や社会保険料の適正化を含めた事業構造そのものの見直しが劇的な手取り改善をもたらすことがあります。
なお、当研究所がシミュレーターロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなど客観的なナビゲーションツールを活用し、事業と家計全体のキャッシュフローの推移を可視化しておくことも有効なアプローチとなります。
制度の変わり目は、知識の有無によって可処分所得の格差が最も広がるタイミングです。構造を味方につけ、手元に残る大切なキャッシュを確実に守り抜いていきましょう。
総合マネーナビゲーション「LUMIADVIS ポータル」
税制・社会保険・住宅購入など、複雑な公的制度をワンストップで検証できる総合ポータル。あなたの現在地から最適な最適解を導きます。